Cách Kiểm Tra Pháp Lý Dự Án Căn Hộ Chung Cư: Checklist 5 Bước Chuẩn Luật [2026]
Chuyên mục: Pháp lý Nhà Đất • Căn cứ: Luật Đất đai 2024, Luật Nhà ở 2023, Luật Kinh doanh BĐS 2023 • Hotline Hỗ Trợ Pháp Lý 24/7: 0909 423 328
TỔNG HỢP TRỰC DIỆN: 5 BƯỚC KIỂM TRA PHÁP LÝ CĂN HỘ CHUNG CƯ 2026
Khi mua căn hộ chung cư hình thành trong tương lai, người mua nhà bắt buộc phải kiểm tra đầy đủ 5 nhóm hồ sơ pháp lý cốt lõi theo quy định của Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh Bất động sản 2023:
- Bước 1: Quyết định phê duyệt quy hoạch chi tiết tỷ lệ 1/500 và Quyết định chấp thuận chủ trương đầu tư.
- Bước 2: Giấy phép xây dựng (GPXD) toàn phần do Sở Xây dựng cấp kèm hồ sơ thiết kế cơ sở được thẩm định.
- Bước 3: Văn bản thông báo đủ điều kiện bán nhà ở hình thành trong tương lai của Sở Xây dựng (Điều 24 Luật Kinh doanh BĐS 2023).
- Bước 4: Hợp đồng bảo lãnh tài chính từ Ngân hàng thương mại bảo đảm nghĩa vụ hoàn tiền nếu chậm tiến độ.
- Bước 5: Biên bản nghiệm thu hoàn thành phần móng hầm, nghiệm thu PCCC và văn bản xác nhận giải chấp ngân hàng.
⚠️ Lưu ý đặc biệt từ 2026: Chủ đầu tư chỉ được phép thu tối đa 5% giá bán căn hộ khi ký hợp đồng đặt cọc trước khi đủ điều kiện ký Hợp đồng Mua bán (HĐMB) theo Điều 23 Luật Kinh doanh Bất động sản 2023.
- 1. Tầm quan trọng của việc kiểm tra pháp lý trước khi xuống tiền mua căn hộ
- 2. Infographic đồ họa: Sơ đồ 5 bước kiểm tra pháp lý dự án căn hộ chung cư
- 3. Bước 1: Kiểm tra quy hoạch chi tiết 1/500 & Chủ trương đầu tư
- 4. Bước 2: Kiểm tra Giấy phép xây dựng (GPXD) & Hồ sơ thiết kế cơ sở
- 5. Bước 3: Văn bản thông báo đủ điều kiện bán nhà của Sở Xây dựng
- 6. Bước 4: Kiểm tra chứng thư bảo lãnh tài chính từ ngân hàng thương mại
- 7. Bước 5: Biên bản nghiệm thu hoàn thành móng hầm & Nghiệm thu PCCC
- 8. Fact Table 1: Bảng đối chiếu 5 loại hồ sơ pháp lý bắt buộc theo luật định
- 9. Fact Table 2: Bảng phân tích rủi ro các loại hợp đồng huy động vốn
- 10. Fact Table 3: 5 dấu hiệu nhận biết dự án ma & Dự án thế chấp chưa giải chấp
- 11. Tham khảo các dự án căn hộ & khu đô thị chuẩn pháp lý 100%
- 12. Hướng dẫn tra cứu pháp lý dự án trực tuyến trên cổng thông tin Sở Xây dựng
- 13. Quy chuẩn cấp Sổ hồng căn hộ có mã QR theo Luật Đất đai 2024
- 14. Đánh giá 5 sao ⭐ & Kinh nghiệm từ luật sư bất động sản Pavilion Housing
- 15. Bộ câu hỏi thường gặp (FAQ) về pháp lý căn hộ chung cư 2026
- 16. Liên hệ thẩm định pháp lý miễn phí trước khi đặt cọc
1. Tầm Quan Trọng Của Việc Kiểm Tra Pháp Lý Trước Khi Xuống Tiền Mua Căn Hộ
Mua căn hộ chung cư là một trong những quyết định tài chính lớn nhất của mỗi gia đình. Tuy nhiên, trong thực tế thị trường bất động sản nhiều năm qua, không ít người mua nhà đã rơi vào cảnh “tiền mất tật mang”, dự án chậm bàn giao nhiều năm, công trình bị đình chỉ thi công hoặc chuyển vào ở hàng chục năm vẫn không thể làm được sổ hồng do chủ đầu tư xây dựng sai phép hoặc chưa hoàn thành nghĩa vụ tài chính đất đai với Nhà nước.
Bước sang năm 2026, khi bộ ba luật trụ cột gồm Luật Đất đai 2024 (Luật số 31/2024/QH15), Luật Nhà ở 2023 (Luật số 27/2023/QH15) và Luật Kinh doanh Bất động sản 2023 (Luật số 29/2023/QH15) đã chính thức đi vào thực thi đồng bộ, khung pháp lý đã siết chặt kỷ cương đối với các chủ đầu tư dự án nhà ở thương mại. Các quy định mới không chỉ bảo vệ tối đa quyền lợi chính đáng của người mua nhà mà còn đặt ra những tiêu chuẩn khắt khe về điều kiện huy động vốn, nghiệm thu công trình và bảo lãnh ngân hàng.
Theo các chuyên gia tư vấn pháp lý tại Pavilion Housing, việc nắm vững checklist 5 bước kiểm tra pháp lý không chỉ giúp bạn tự tin chọn lựa những dự án chuẩn chỉnh như căn hộ AVA Center Thuận An, căn hộ AVA Aurora Võ Văn Kiệt hay Arcadia at Lavila Nhà Bè mà còn loại bỏ 100% rủi ro tranh chấp tài chính trong suốt vòng đời sở hữu tài sản.
2. Infographic Đồ Họa: Sơ Đồ 5 Bước Kiểm Tra Pháp Lý Dự Án Căn Hộ Chung Cư
Dưới đây là sơ đồ Infographic độc quyền do đội ngũ chuyên gia pháp lý và thiết kế của Pavilion Housing xây dựng, mô phỏng trực quan trọn vẹn quy trình 5 bước kiểm tra hồ sơ pháp lý dự án căn hộ trước khi ký hợp đồng:
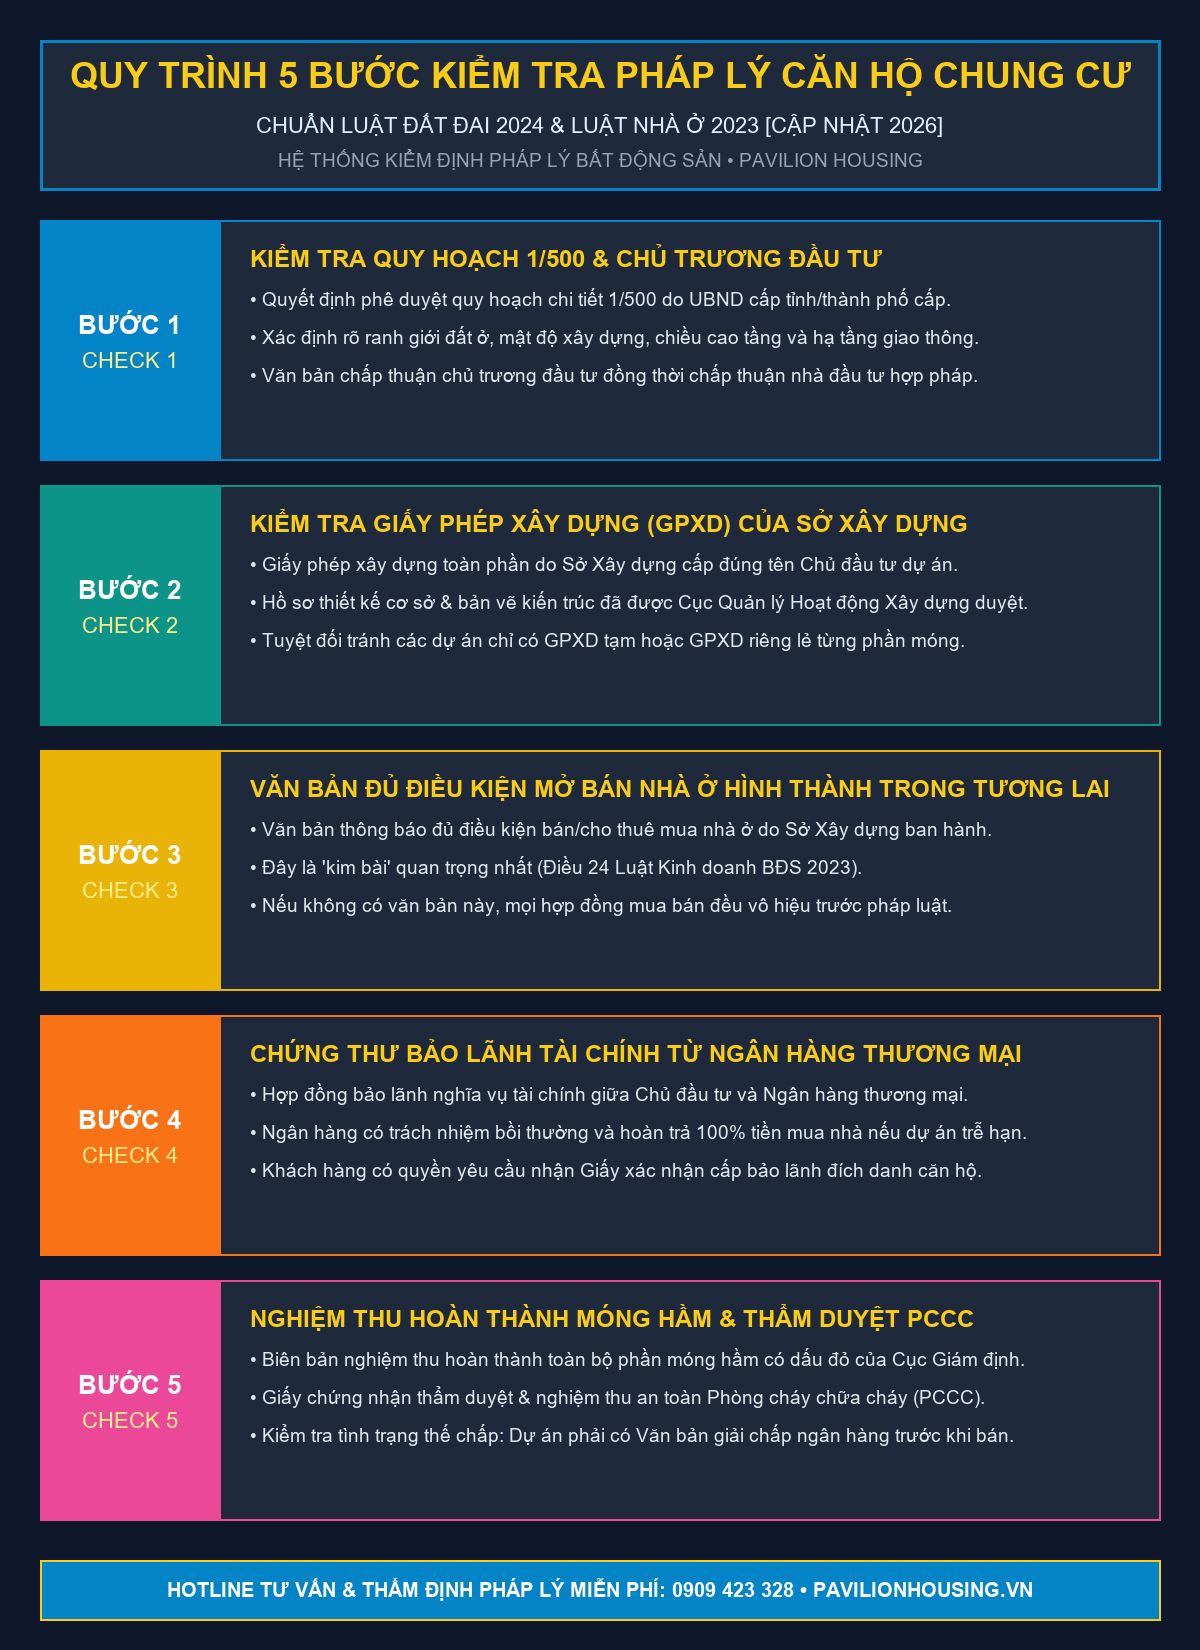
Infographic: Quy trình 5 bước kiểm tra hồ sơ pháp lý dự án căn hộ chung cư chuẩn chỉnh theo luật mới 2026
3. Bước 1: Kiểm Tra Quy Hoạch Chi Tiết 1/500 & Chủ Trương Đầu Tư
Quy hoạch chi tiết tỷ lệ 1/500 là “bản khai sinh” của toàn bộ dự án bất động sản. Quyết định phê duyệt quy hoạch 1/500 do Ủy ban nhân dân cấp tỉnh/thành phố hoặc Sở Quy hoạch – Kiến trúc ban hành, xác định cụ thể các chỉ tiêu kỹ thuật bắt buộc:
- Ranh giới khu đất và diện tích xây dựng: Đảm bảo đất dự án là đất ở tại đô thị (ONT/ODT), không bị chồng lấn quy hoạch công viên cây xanh, đất công cộng hoặc lộ giới giao thông.
- Mật độ xây dựng & Hệ số sử dụng đất: Quy định tỷ lệ diện tích sàn xây dựng trên tổng diện tích đất. Nếu chủ đầu tư xây dựng vượt mật độ cho phép, công trình sẽ không thể hoàn công và cấp sổ hồng.
- Tầng cao tối đa & Số lượng căn hộ: Xác định chính xác số tầng nổi, số tầng hầm và tổng số lượng căn hộ được phép bán ra thị trường.
Bên cạnh quy hoạch 1/500, người mua cần kiểm tra Văn bản chấp thuận chủ trương đầu tư đồng thời chấp thuận nhà đầu tư. Văn bản này chứng minh chủ đầu tư là đơn vị duy nhất có quyền phát triển dự án hợp pháp, tránh tình trạng dự án bị chuyển nhượng “chui” giữa các doanh nghiệp không đủ năng lực tài chính.
4. Bước 2: Kiểm Tra Giấy Phép Xây Dựng (GPXD) & Hồ Sơ Thiết Kế Cơ Sở
Giấy phép xây dựng (GPXD) do Sở Xây dựng cấp là văn bản pháp lý cho phép chủ đầu tư tiến hành khởi công xây dựng công trình theo đúng thiết kế đã được cơ quan nhà nước có thẩm quyền thẩm duyệt.
Khi kiểm tra GPXD, người mua nhà cần lưu ý 3 điểm sống còn:
- Phải là GPXD toàn phần: Cần phân biệt rõ giữa Giấy phép xây dựng phần ngầm/móng và Giấy phép xây dựng toàn bộ khối thân công trình. Dự án đủ điều kiện an toàn phải có GPXD hoàn chỉnh cho toàn bộ các khối tháp.
- Tên Chủ đầu tư trên GPXD: Tên pháp nhân đứng tên trên GPXD phải trùng khớp 100% với tên doanh nghiệp ký hợp đồng mua bán căn hộ với bạn.
- Hồ sơ bản vẽ thiết kế cơ sở được duyệt: Đối chiếu xem mã căn, diện tích tim tường và thông thủy trên hợp đồng có trùng khớp với bản vẽ thiết kế đính kèm GPXD hay không.
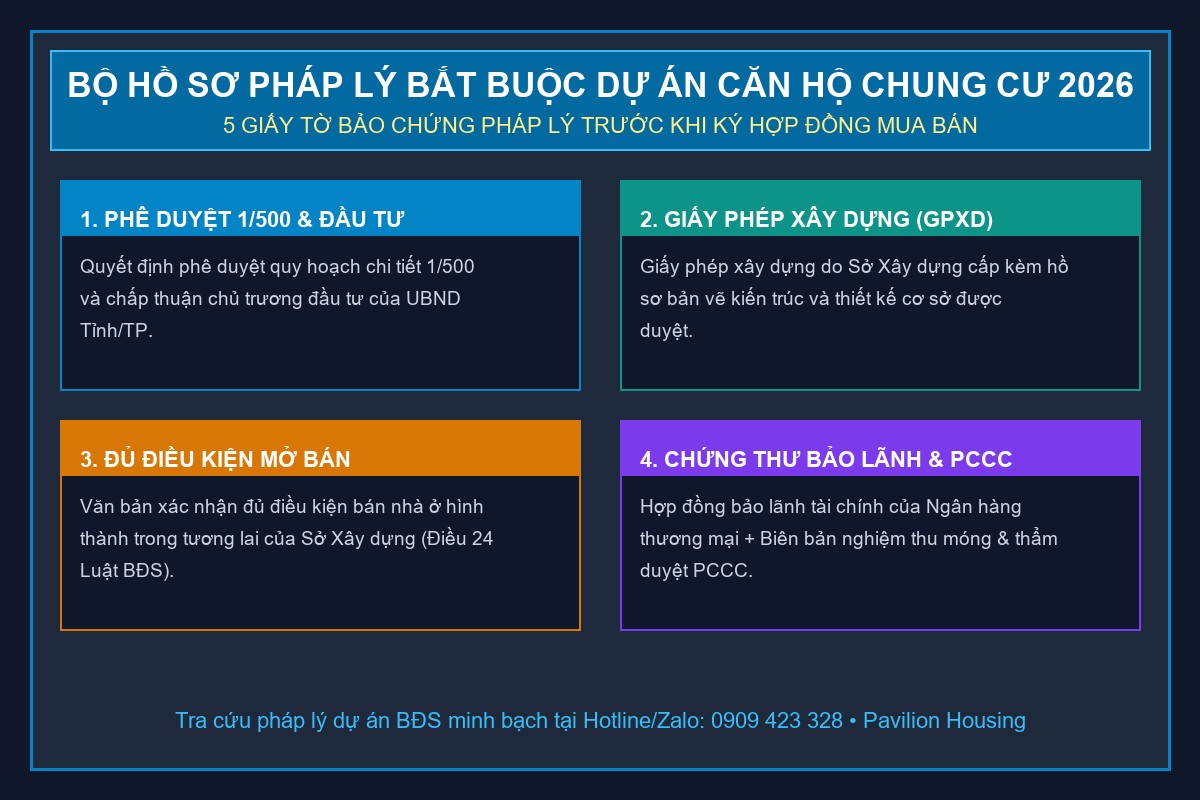
Hồ sơ pháp lý hoàn chỉnh là điều kiện tiên quyết để dự án được thi công và cấp phép bán hàng
5. Bước 3: Văn Bản Thông Báo Đủ Điều Kiện Bán Nhà Của Sở Xây Dựng
Đây chính là “kim bài miễn tử” quan trọng nhất trong toàn bộ hồ sơ pháp lý của một dự án căn hộ hình thành trong tương lai. Theo quy định tại Điều 24 Luật Kinh doanh Bất động sản 2023, trước khi bán nhà ở hình thành trong tương lai, chủ đầu tư bắt buộc phải có văn bản thông báo của Sở Xây dựng về việc nhà ở đủ điều kiện được bán, cho thuê mua.
Để được Sở Xây dựng cấp văn bản này, dự án phải đáp ứng đồng thời các điều kiện nghiêm ngặt:
- Đã hoàn thành xong phần móng của tòa nhà và có biên bản nghiệm thu đạt chuẩn.
- Đã nộp đầy đủ 100% tiền sử dụng đất, tiền thuê đất và các nghĩa vụ tài chính liên quan đến đất đai.
- Không có tranh chấp, khiếu nại về quyền sử dụng đất hoặc quyền sở hữu nhà ở.
- Trường hợp dự án đang thế chấp ngân hàng thì phải có văn bản đồng ý của ngân hàng về việc bán căn hộ hoặc chứng từ giải chấp.
⛔ CẢNH BÁO PHÁP LÝ: Nếu dự án chưa có Văn bản đủ điều kiện mở bán của Sở Xây dựng, mọi giao dịch mua bán dưới hình thức Hợp đồng mua bán đều là hành vi vi phạm pháp luật và bị coi là vô hiệu.
6. Bước 4: Kiểm Tra Chứng Thư Bảo Lãnh Tài Chính Từ Ngân Hàng Thương Mại
Theo quy định tại Điều 26 Luật Kinh doanh Bất động sản 2023, chủ đầu tư dự án bất động sản trước khi bán nhà ở hình thành trong tương lai phải được ngân hàng thương mại trong nước hoặc chi nhánh ngân hàng nước ngoài cam kết bảo lãnh nghĩa vụ tài chính của chủ đầu tư đối với khách hàng khi chủ đầu tư không bàn giao nhà ở đúng tiến độ đã cam kết.
Người mua nhà cần phân biệt rõ giữa 2 loại giấy tờ sau:
Văn bản ký kết giữa Ngân hàng và Chủ đầu tư cam kết sẽ bảo lãnh cho toàn bộ dự án. Đây là điều kiện để Sở Xây dựng ra văn bản đủ điều kiện mở bán.
Sau khi ký HĐMB, người mua có quyền yêu cầu Chủ đầu tư và Ngân hàng phát hành Chứng thư bảo lãnh ghi rõ mã căn hộ và tên người mua. Nếu CĐT trễ hạn bàn giao nhà quá thời gian cam kết, Ngân hàng bảo lãnh có trách nhiệm hoàn trả 100% số tiền gốc và tiền phạt lãi cho bạn.
7. Bước 5: Biên Bản Nghiệm Thu Hoàn Thành Móng Hầm & Nghiệm Thu PCCC
Yếu tố kỹ thuật và an toàn công trình là lá chắn bảo vệ an toàn tính mạng và tài sản của cư dân trong suốt quá trình sinh sống:
- Biên bản nghiệm thu hoàn thành phần móng: Do Chủ đầu tư, Tổng thầu thi công và Đơn vị tư vấn giám sát ký kết, có sự giám sát nghiệm thu của Sở Xây dựng hoặc Cục Giám định Nhà nước về chất lượng công trình xây dựng (Bộ Xây dựng).
- Giấy chứng nhận thẩm duyệt thiết kế PCCC: Do Cục Cảnh sát Phòng cháy, chữa cháy và Cứu nạn cứu hộ (Bộ Công an) cấp. Trước khi bàn giao căn hộ cho cư dân vào ở, công trình bắt buộc phải có Văn bản chấp thuận kết quả nghiệm thu về PCCC.
- Văn bản xác nhận tình trạng thế chấp quyền sử dụng đất: Cần yêu cầu CĐT cung cấp Giấy chứng nhận quyền sử dụng đất không bị thế chấp hoặc Thông báo giải chấp của Văn phòng Đăng ký đất đai đối với block căn hộ bạn mua.
8. Fact Table 1: Bảng Đối Chiếu 5 Loại Hồ Sơ Pháp Lý Bắt Buộc Theo Luật Định
Bảng tổng hợp chi tiết cơ quan thẩm quyền cấp phát, thời điểm bắt buộc phải có và mức độ rủi ro tương ứng nếu dự án thiếu sót hồ sơ:
9. Fact Table 2: Bảng Phân Tích Rủi Ro Các Loại Hợp Đồng Huy Động Vốn
Trên thị trường bất động sản hiện nay, các chủ đầu tư thường áp dụng nhiều hình thức giao dịch huy động vốn khác nhau trước khi dự án đủ điều kiện ký Hợp đồng Mua bán:
10. Fact Table 3: 5 Dấu Hiệu Nhận Biết Dự Án Ma & Dự Án Thế Chấp Chưa Giải Chấp
Dự án có thể đang xây dựng không phép, sai phép hoặc chưa được phê duyệt đánh giá tác động môi trường (ĐTM).
Đây là chiêu bài chiếm dụng vốn khi dự án chưa hoàn thành phần móng hầm và chưa có văn bản đủ điều kiện mở bán của Sở Xây dựng.
Chủ đầu tư đang cạn kiệt dòng tiền, dùng tiền người mua sau trả nợ cho công trình trước, tiềm ẩn nguy cơ vỡ nợ dự án.
Các ngân hàng lớn (Vietcombank, VietinBank, BIDV, MB Bank) luôn thẩm định pháp lý dự án rất chặt chẽ. Nếu không có ngân hàng lớn nào bảo lãnh, pháp lý dự án chắc chắn có “vết gợn”.
Nguyên nhân chủ yếu do CĐT đem toàn bộ sổ đỏ dự án đi thế chấp ngân hàng và mất khả năng tất toán nợ để rút sổ ra phân bổ cho cư dân.
11. Tham Khảo Các Dự Án Căn Hộ & Khu Đô Thị Chuẩn Pháp Lý 100%
Để đảm bảo an toàn tuyệt đối cho dòng tiền tích lũy của mình, quý khách hàng nên ưu tiên lựa chọn các dự án bất động sản đã được kiểm định pháp lý nghiêm ngặt bởi Pavilion Housing:
Dự án căn hộ thương mại 40 tầng mặt tiền QL13, CĐT Tyson An Phú / Lê Phong, Hòa Bình thi công, pháp lý hoàn chỉnh 100%.
Tổ hợp căn hộ cao cấp mặt tiền Đại lộ Võ Văn Kiệt, thiết kế Singapore hiện đại, đầy đủ GPXD và bảo lãnh ngân hàng.
Căn hộ ven sông Tôm phong cách Pháp sang trọng trên trục Nguyễn Hữu Thọ, chuẩn sống sinh thái Nam Sài Gòn.
Dự án đất nền sổ đỏ từng nền tại Bến Lức Long An, hạ tầng hoàn thiện 100%, đón sóng cao tốc Bến Lức – Long Thành.
Khu biệt thự ven sông Địa Trung Hải của Tiến Phước tại Nam Rạch Chiếc, vị trí kim cương kết nối cao tốc Long Thành.
Siêu đô thị du lịch lấn biển 2.870 ha đẳng cấp quốc tế của Tập đoàn Vingroup tại TP.HCM.
12. Hướng Dẫn Tra Cứu Pháp Lý Dự Án Trực Tuyến Trên Cổng Thông Tin Sở Xây Dựng
Hiện nay, người mua nhà có thể chủ động tra cứu tính pháp lý của bất kỳ dự án căn hộ nào thông qua các cổng thông tin điện tử chính thống của Nhà nước:
- Cổng thông tin Sở Xây dựng TP.HCM: Truy cập mục “Dự án nhà ở đủ điều kiện huy động vốn” trên website construction.hochiminhcity.gov.vn hoặc ứng dụng SXDTphcm trên điện thoại di động.
- Cổng thông tin Sở Xây dựng Bình Dương: Tra cứu danh sách các dự án đủ điều kiện mở bán tại sxd.binhduong.gov.vn.
- Ứng dụng tra cứu quy hoạch đô thị: Sử dụng App Thông tin quy hoạch TP.HCM hoặc Bình Dương Quy Hoạch để kiểm tra ranh giới thửa đất và chức năng sử dụng đất chuẩn xác 100%.
13. Quy Chuẩn Cấp Sổ Hồng Căn Hộ Có Mã QR Theo Luật Đất Đai 2024
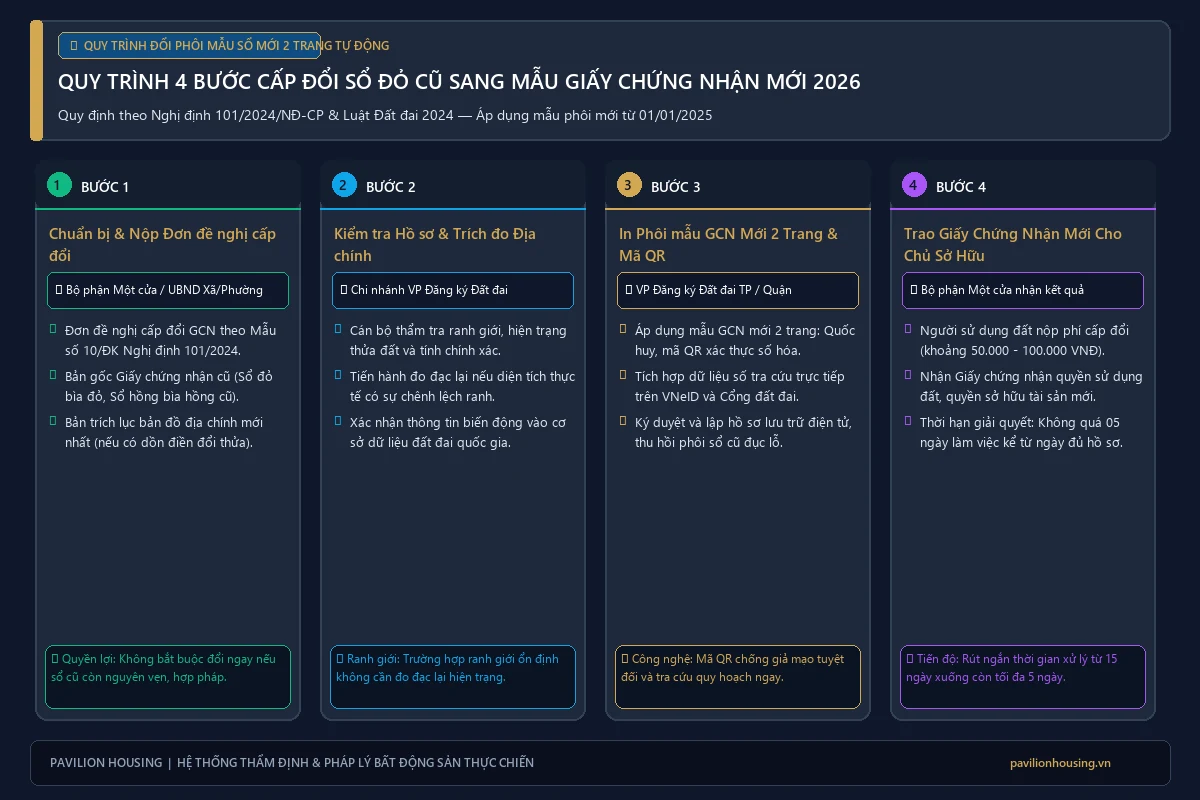
Theo quy định tại Điều 35 Luật Nhà ở 2023 và Luật Đất đai 2024, trong thời hạn 50 ngày kể từ ngày bàn giao căn hộ cho người mua, chủ đầu tư phải làm thủ tục đề nghị cơ quan nhà nước có thẩm quyền cấp Giấy chứng nhận quyền sở hữu nhà ở cho người mua, trừ trường hợp người mua tự nguyện làm thủ tục.
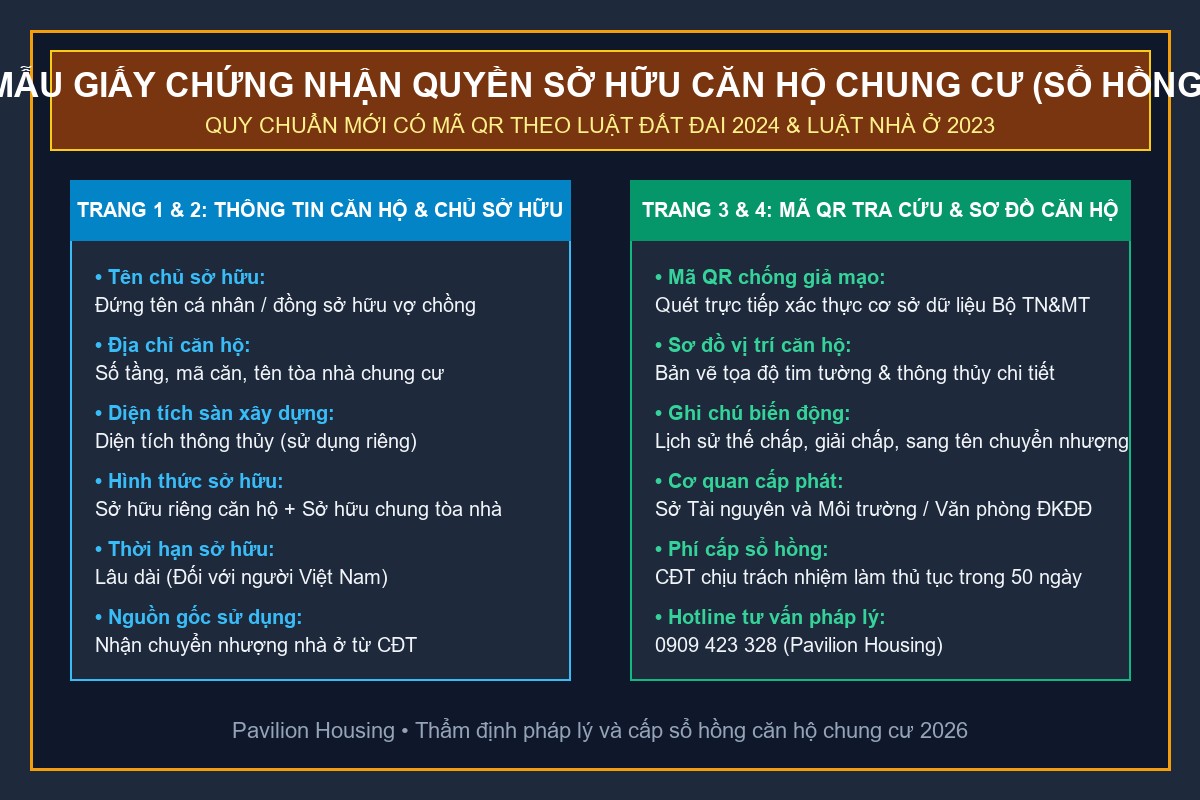
Mẫu sổ hồng căn hộ chung cư thế hệ mới tích hợp mã QR tra cứu dữ liệu gốc chống làm giả
Điểm mới đột phá từ năm 2025 – 2026 là phôi Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất được tích hợp Mã QR điện tử bảo mật ở góc trên bên phải trang 1. Người mua chỉ cần quét mã QR bằng điện thoại là có thể tra cứu toàn bộ thông tin nguồn gốc thửa đất, tình trạng thế chấp và lịch sử chuyển nhượng trực tiếp từ Cơ sở dữ liệu đất đai quốc gia, ngăn chặn triệt để hành vi làm giả sổ hồng lừa đảo.
14. Đánh Giá 5 Sao ⭐ & Kinh Nghiệm Từ Luật Sư Bất Động Sản Pavilion Housing
⭐⭐⭐⭐⭐ 5.0
“Nguyên tắc cốt lõi khi mua nhà hình thành trong tương lai năm 2026 là: Chỉ ký HĐMB khi CĐT có đủ 2 văn bản sống còn: Văn bản đủ điều kiện mở bán của Sở Xây dựng và Chứng thư bảo lãnh của Ngân hàng. Đồng thời không đóng cọc quá 5% theo luật mới.”
⭐⭐⭐⭐⭐ 5.0
“Nhờ checklist 5 bước của Pavilion Housing, mình đã phát hiện một dự án tại Bình Chánh chưa có biên bản nghiệm thu móng nhưng đã thu tiền cọc 30%. Mình đã kịp dừng giao dịch và chuyển sang mua dự án chuẩn pháp lý có ngân hàng VietinBank bảo lãnh an toàn tuyệt đối.”
15. Bộ Câu Hỏi Thường Gặp (FAQ) Về Pháp Lý Căn Hộ Chung Cư 2026
Trả lời: Theo Khoản 5 Điều 23 Luật Kinh doanh BĐS 2023, chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán nhà ở khi công trình đã hoàn thành thiết kế cơ sở và dự án không bị kê biên, thế chấp. Mọi hành vi thu tiền đặt cọc từ 10% – 30% khi chưa đủ điều kiện là trái luật.
Trả lời: Bạn có quyền yêu cầu CĐT cung cấp Giấy xác nhận tình trạng thế chấp của Văn phòng Đăng ký đất đai hoặc xem trực tiếp trong Văn bản thông báo đủ điều kiện mở bán của Sở Xây dựng (Sở Xây dựng luôn ghi rõ dự án có thế chấp hay không và điều kiện giải chấp trước khi ký HĐMB).
Trả lời: Theo Thư bảo lãnh nghĩa vụ tài chính, khi CĐT chậm bàn giao nhà quá thời hạn gia hạn cho phép (thường là 90 – 180 ngày), người mua có quyền gửi đơn yêu cầu ngân hàng bảo lãnh hoàn trả 100% số tiền đã đóng kèm khoản tiền lãi phạt theo hợp đồng bảo lãnh đã ký kết.
Trả lời: Theo Điều 35 Luật Nhà ở 2023, trong vòng 50 ngày kể từ ngày bàn giao nhà, CĐT phải nộp hồ sơ xin cấp Sổ hồng cho cư dân. Thời gian xử lý cấp sổ tại Văn phòng Đăng ký đất đai từ 15 đến 30 ngày làm việc.
Gửi ngay tên dự án hoặc hợp đồng mua bán để được đội ngũ luật sư và chuyên gia bất động sản Pavilion Housing kiểm tra quy hoạch, giấy phép xây dựng và chứng thư bảo lãnh ngân hàng trong 15 phút.
🏢 Trung Tâm Tư Vấn & Thẩm Định Pháp Lý BĐS Pavilion Housing: Nguyễn Hữu Thọ, Nhà Bè, TP.HCM • Website: https://pavilionhousing.vn/