Cách Tính Thuế Thu Nhập Cá Nhân 2% Khi Chuyển Nhượng Bất Động Sản Đồng Sở Hữu Theo Luật Đất Đai 2024?
Mục Lục Bài Viết
- 1. Thuế thu nhập cá nhân khi bán bất động sản đồng sở hữu quy định ra sao?
- 2. Công thức tính thuế TNCN 2% theo tỷ lệ sở hữu và bảng giá đất 2026 thế nào?
- 3. Những trường hợp nào được miễn giảm thuế TNCN khi bán nhà đất đồng sở hữu?
- 4. Hồ sơ kê khai thuế và quy trình nộp tại Chi cục Thuế gồm những gì?
- 5. Câu hỏi thường gặp về thuế TNCN bất động sản đồng sở hữu
Tư Vấn Trực Tiếp 1-1 Cùng Luật Sư & Chuyên Gia BĐS Cao Cấp
Hỗ trợ kiểm tra quy hoạch, thẩm định pháp lý giấy tờ nhà đất và hỗ trợ thủ tục công chứng, sang tên sổ đỏ trọn gói an toàn tuyệt đối.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
1. Thuế thu nhập cá nhân khi bán bất động sản đồng sở hữu quy định ra sao?
⚖️ Căn Cứ Pháp Lý Trực Tiếp Theo Luật Thuế TNCN, Nghị Định 103/2024/NĐ-CP & Luật Đất Đai 2024
Cá nhân chuyển nhượng phần quyền sở hữu của mình trong bất động sản thuộc sở hữu chung bắt buộc phải nộp thuế thu nhập cá nhân với thuế suất 2% tính trên giá chuyển nhượng từng lần. Căn cứ tại Điều 12 Luật Thuế thu nhập cá nhân, hướng dẫn tại Thông tư 111/2013/TT-BTC và Nghị định 103/2024/NĐ-CP quy định về tiền sử dụng đất, tiền thuê đất gắn với Luật Đất đai 2024, thu nhập chịu thuế từ chuyển nhượng bất động sản đồng sở hữu được phân chia cho từng cá nhân theo tỷ lệ sở hữu ghi nhận trên Giấy chứng nhận quyền sử dụng đất hoặc theo thỏa thuận phân chia tài sản bằng văn bản có công chứng. Trường hợp không xác định được tỷ lệ sở hữu của từng người thì thu nhập chịu thuế được chia đều cho tất cả các đồng sở hữu đứng tên trên Sổ đỏ/Sổ hồng.
Thực tế hiện nay, sở hữu chung bất động sản xuất hiện rất phổ biến trong các tình huống: vợ chồng cùng tạo lập tài sản trong thời kỳ hôn nhân, anh chị em cùng nhận thừa kế di sản của cha mẹ, hoặc nhóm bạn bè, nhà đầu tư góp vốn mua chung quyền sử dụng đất. Khi tiến hành thanh khoản chuyển nhượng, việc xác định chính xác nghĩa vụ tài chính của từng cá nhân là yếu tố then chốt tránh xung đột quyền lợi và bảo đảm hồ sơ đăng bộ sang tên diễn ra suôn sẻ.
Tại các dự án căn hộ quy mô như C-SkyView Chánh Nghĩa hay khu đô thị hiện đại The Infinity, nhiều nhà đầu tư cùng đứng tên trên hợp đồng mua bán khi chuyển nhượng đã áp dụng phân bổ thuế theo tỷ lệ vốn góp để kê khai nộp thuế điện tử rất nhanh chóng.
Tải Toàn Văn Báo Cáo Phân Tích Suất Sinh Lời & Khảo Sát Thị Trường
Đánh giá toàn diện hạ tầng giao thông kết nối, biên độ tăng giá chuyển nhượng và tỷ suất cho thuê thực tế cập nhật Quý 3-4/2026.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
2. Công thức tính thuế TNCN 2% theo tỷ lệ sở hữu và bảng giá đất 2026 thế nào?
Theo nguyên tắc quản lý thuế bất động sản mới nhất năm 2026, cơ quan thuế áp dụng công thức tính toán chuẩn xác như sau:
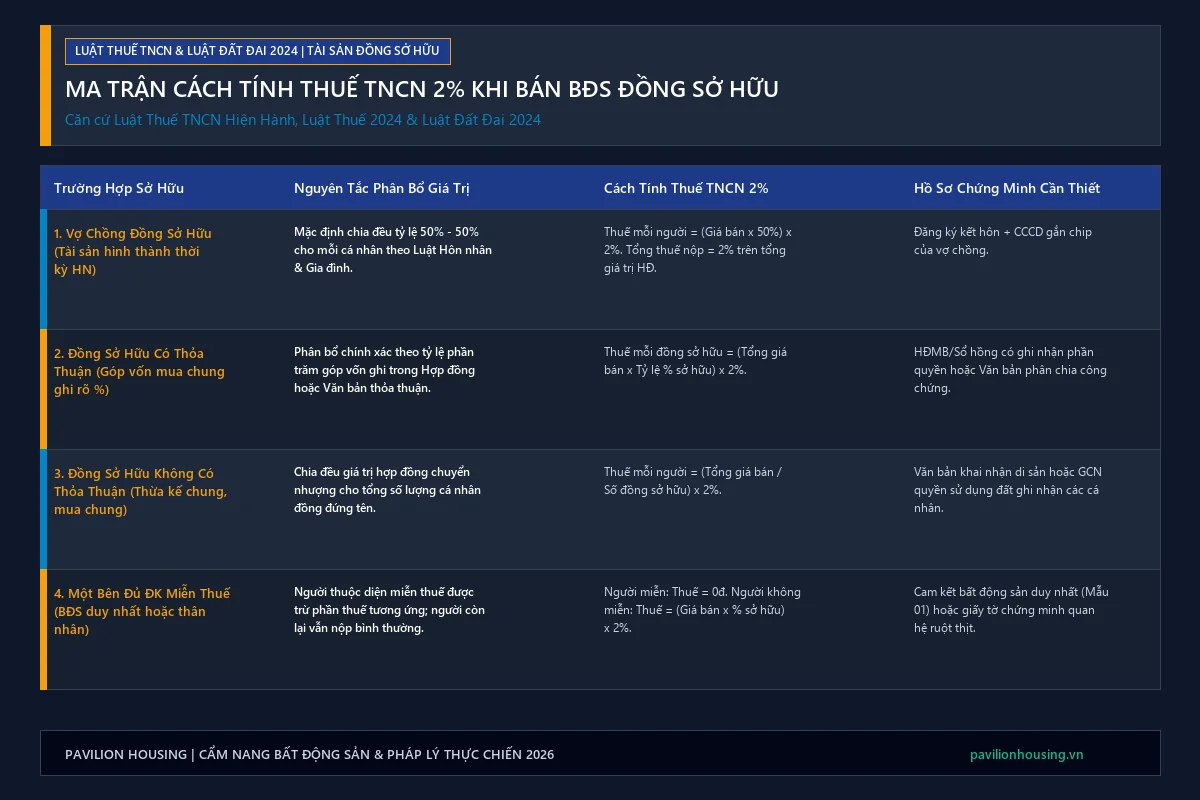
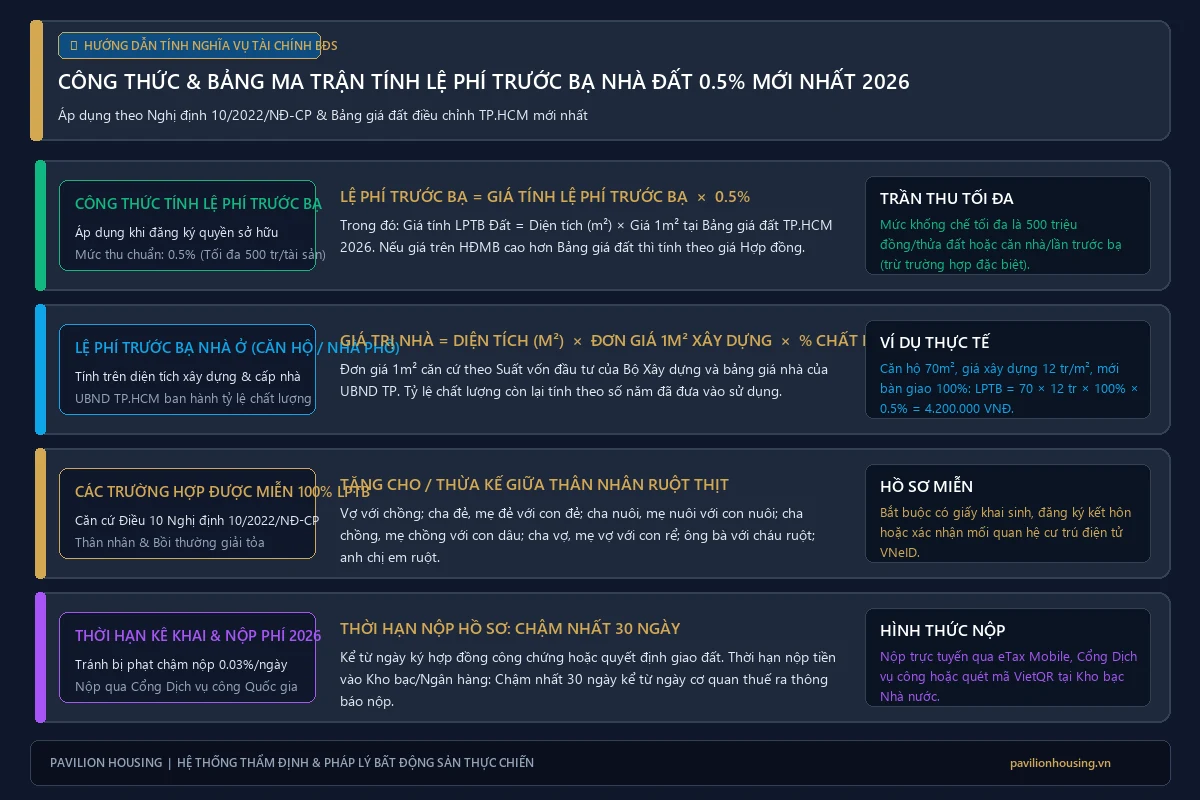
Infographic ma trận tính thuế TNCN 2% đối với các trường hợp chuyển nhượng bất động sản đồng sở hữu năm 2026
Công thức xác định nghĩa vụ thuế của từng cá nhân đồng sở hữu:
Trong đó, Giá chuyển nhượng hợp pháp được xác định là giá ghi trên hợp đồng chuyển nhượng tại thời điểm công chứng. Tuy nhiên, căn cứ Luật Đất đai 2024 và Nghị định 103/2024/NĐ-CP, nếu mức giá ghi trên hợp đồng thấp hơn mức giá đất tại Bảng giá đất do UBND cấp tỉnh quy định tại thời điểm kê khai thì cơ quan thuế sẽ tự động áp giá tính thuế theo Bảng giá đất nhà nước.
| Chủ Thể Đồng Sở Hữu | Tỷ Lệ Sở Hữu | Giá Trị Phần Tài Sản Chuyển Nhượng | Thuế TNCN Phải Nộp (2%) | Ghi Chú Nghĩa Vụ |
|---|---|---|---|---|
| Đồng sở hữu A | 50% | 3.000.000.000 VNĐ | 60.000.000 VNĐ | Nộp theo mã số thuế cá nhân của A |
| Đồng sở hữu B | 30% | 1.800.000.000 VNĐ | 36.000.000 VNĐ | Nộp theo mã số thuế cá nhân của B |
| Đồng sở hữu C | 20% | 1.200.000.000 VNĐ | 24.000.000 VNĐ | Nộp theo mã số thuế cá nhân của C |
| Tổng Cộng Toàn Bộ BĐS | 100% | 6.000.000.000 VNĐ | 120.000.000 VNĐ | Tổng số thuế nộp vào Ngân sách Nhà nước |
Đăng Ký Lịch Khảo Sát Thực Tế & Tư Vấn Chọn Suất Đẹp
Đội ngũ chuyên viên Pavilion Housing hỗ trợ xe đưa đón khảo sát thực địa dự án và tư vấn chuyên sâu về phong thủy, hướng view tối ưu.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
3. Những trường hợp nào được miễn giảm thuế TNCN khi bán nhà đất đồng sở hữu?
Pháp luật thuế TNCN hiện hành quy định 2 trường hợp miễn thuế trọng yếu mà các bên đồng sở hữu cần nắm vững để bảo vệ quyền lợi hợp pháp của mình:
- Chuyển nhượng giữa những người có quan hệ huyết thống, hôn nhân: Theo khoản 1 Điều 3 Thông tư 111/2013/TT-BTC, chuyển nhượng giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông bà nội ngoại với các cháu; anh chị em ruột với nhau được miễn thuế 100%. Nếu bất động sản có 3 người đồng sở hữu gồm cha, mẹ và con gái, khi cha mẹ tặng cho/chuyển nhượng phần của mình cho con gái thì phần giao dịch này hoàn toàn được miễn thuế TNCN.
- Miễn thuế theo điều kiện sở hữu căn nhà duy nhất: Theo khoản 2 Điều 4 Luật Thuế TNCN, cá nhân chỉ có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam tại thời điểm chuyển nhượng được miễn thuế TNCN. Tuy nhiên, lưu ý quan trọng: Điều kiện này chỉ áp dụng xét riêng cho từng cá nhân. Nếu cá nhân A chỉ có duy nhất phần đồng sở hữu này thì A được miễn nộp phần thuế của A. Nếu cá nhân B đã sở hữu căn nhà khác tại TP.HCM thì B vẫn phải nộp 2% phần thuế tương ứng của B.
Tại các dự án ven sông như The Maison hay các căn hộ cao cấp The Felix, việc chứng minh điều kiện miễn thuế nhà duy nhất đòi hỏi người bán phải có xác nhận không sở hữu bất động sản nào khác từ cơ quan đăng ký đất đai và tự chịu trách nhiệm trước pháp luật.
Nhận Bảng Tính Dòng Tiền & Ưu Đãi Chiết Khấu Trực Tiếp CĐT
Cập nhật tiến độ thanh toán linh hoạt, bảng cân đối dòng tiền và chính sách chiết khấu độc quyền từ phòng kinh doanh Pavilion Housing.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
4. Hồ sơ kê khai thuế và quy trình nộp tại Chi cục Thuế gồm những gì?
Để hoàn tất thủ tục đăng ký nghĩa vụ tài chính tại cơ quan thuế trong thời hạn 10 ngày kể từ ngày công chứng hợp đồng chuyển nhượng, người nộp thuế cần chuẩn bị:
- Tờ khai thuế thu nhập cá nhân (Mẫu số 03/BĐS-TNCN): Mỗi cá nhân đồng sở hữu lập một tờ khai riêng biệt hoặc lập chung một tờ khai nhưng kê khai danh sách chi tiết tỷ lệ sở hữu của từng người.
- Bản sao công chứng Hợp đồng chuyển nhượng bất động sản: Có dấu xác nhận của Văn phòng Công chứng.
- Bản sao Giấy chứng nhận quyền sử dụng đất (Sổ đỏ/Sổ hồng): Bản sao y chứng thực trong thời hạn 06 tháng.
- Giấy tờ chứng minh thuộc diện miễn thuế (nếu có): Giấy chứng nhận kết hôn, Giấy khai sinh, Sổ hộ khẩu điện tử hoặc bản trích lục cơ sở dữ liệu dân cư VNeID xác thực quan hệ thân nhân.
Để tra cứu chi tiết toàn văn điều khoản quy định về thuế chuyển nhượng và tiền sử dụng đất, bạn đọc có thể tham khảo văn bản quy phạm pháp luật chính thức tại Thư viện Pháp luật Quốc gia về Nghị định 103/2024/NĐ-CP.
📌 HỆ SINH THÁI DỰ ÁN TRỌNG ĐIỂM ĐANG TRIỂN KHAI (QUÝ 3-4/2026)
Nhằm mở rộng cơ hội đầu tư sinh lời và an cư đón đầu quy hoạch hạ tầng giao thông kết nối, Quý khách hàng có thể khảo sát thêm hệ sinh thái các dự án bất động sản tiêu biểu đang được quan tâm nhất năm 2026: AVA Center, A&K Tower, TT Genesis, Arcadia at Lavila, Dragon Eden, West Gate và The Sun Avenue.
Đăng Ký Nhận Trọn Bộ Hồ Sơ Pháp Lý & Bảng Giá Chi Tiết
Nhận ngay tài liệu quy hoạch mới nhất, phân tích suất sinh lời và bảng giá các dự án bất động sản tiềm năng Quý 3-4/2026 từ chuyên gia Pavilion Housing.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
5. Câu hỏi thường gặp về thuế TNCN bất động sản đồng sở hữu
Hỏi: Một người đồng sở hữu từ chối nộp thuế thì các người còn lại có sang tên được không?
Trả lời: Cơ quan thuế chỉ phát hành thông báo hoàn thành nghĩa vụ tài chính khi toàn bộ số thuế của thửa đất chuyển nhượng được nộp đủ 100% vào kho bạc. Nếu một đồng sở hữu không nộp, Văn phòng Đăng ký đất đai sẽ dừng quy trình đăng bộ sang tên cho bên mua.
Hỏi: Bán phần sở hữu của mình cho một người đồng sở hữu khác có phải đóng thuế TNCN không?
Trả lời: Vẫn phải nộp thuế TNCN 2% tính trên giá trị phần quyền sở hữu chuyển nhượng, trừ trường hợp giao dịch chuyển nhượng giữa những người có quan hệ thân nhân thuộc diện miễn thuế theo khoản 1 Điều 3 Thông tư 111/2013/TT-BTC.
Hỏi: Nộp thuế TNCN chuyển nhượng nhà đất trễ hạn bị phạt bao nhiêu tiền?
Trả lời: Quá thời hạn 10 ngày kể từ ngày công chứng hợp đồng mà chưa nộp hồ sơ khai thuế, người nộp thuế bị xử phạt hành chính về hành vi chậm nộp hồ sơ khai thuế từ 2.000.000 đến 25.000.000 VNĐ theo Nghị định 125/2020/NĐ-CP và bị tính tiền chậm nộp 0.03%/ngày trên số tiền thuế nộp muộn.
4.9/5.0
Cần Hỗ Trợ Tư Vấn Hồ Sơ Pháp Lý & Thẩm Định Dự Án?
Liên hệ ngay đội ngũ Pháp chế & Phân tích thị trường của Pavilion Housing để được hướng dẫn trực tiếp 1:1 hoàn toàn miễn phí.