Chuyên mục: Pháp Lý Bất Động Sản & Rà Soát Hợp Đồng Mua Bán | Ban Pháp chế Pavilion Housing
⚖️ Tóm Tắt Trực Diện: Ma Trận 5 Điều Khoản Sinh Tử Trong HĐMB Chung Cư 2026
Trước khi đặt bút ký hợp đồng mua bán chung cư năm 2026, người mua bắt buộc phải kiểm tra kỹ ma trận 5 điều khoản sinh tử: trần thanh toán tối đa 70% trước khi bàn giao nhà theo Điều 25 Luật Kinh doanh bất động sản 2023, mức phạt chậm bàn giao nhà kèm quyền đơn phương thanh lý khi chậm quá 90 ngày, dung sai diện tích thông thủy vượt quá 0.5% phải được bù trừ tiền sòng phẳng, tài khoản chuyên dùng quản lý kinh phí bảo trì 2% phong tỏa tại ngân hàng theo Luật Nhà ở 2023, cùng thời hạn tối đa 50 ngày sau bàn giao chủ đầu tư phải nộp hồ sơ xin cấp sổ hồng cho cư dân. Bỏ qua 5 điều khoản này, bạn sẽ gánh chịu toàn bộ thiệt hại khi phát sinh tranh chấp.

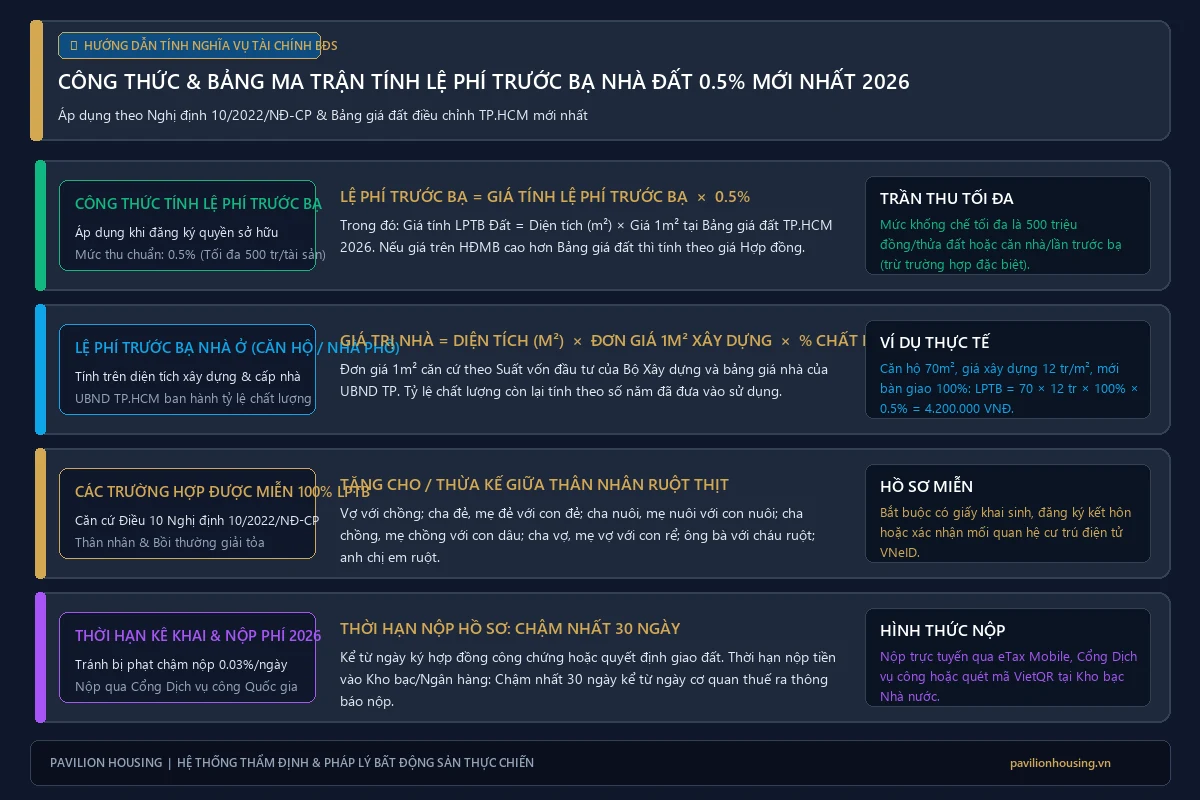
Hình 1: Ma trận 5 điều khoản sinh tử bắt buộc phải rà soát trong Hợp đồng mua bán căn hộ năm 2026.
Mục Lục Bài Viết
- 1. Vì sao hợp đồng mua bán chung cư lại chứa nhiều cái bẫy bất lợi cho người mua?
- 2. Điều khoản tiến độ thanh toán 70% trước bàn giao được pháp luật bảo vệ thế nào?
- 3. Điều khoản phạt chậm bàn giao nhà: Công thức tính lãi và mốc ân hạn bao lâu là hợp lý?
- 4. Dung sai diện tích thông thủy: Làm sao để không bị thiệt hại hàng trăm triệu đồng?
- 5. Kinh phí bảo trì 2%: Chủ đầu tư phải phong tỏa tài khoản chuyên dùng ra sao?
- 6. Thời hạn 50 ngày nộp hồ sơ cấp sổ hồng: Quyền lợi người mua được luật định thế nào?
- 7. Bảng so sánh điều khoản sinh tử chuẩn mực VS bẫy hợp đồng thường gặp
- 8. Câu hỏi thường gặp khi rà soát hợp đồng mua bán căn hộ (FAQ)
1. Vì sao hợp đồng mua bán chung cư lại chứa nhiều cái bẫy bất lợi cho người mua?
Hợp đồng mua bán căn hộ chung cư (HĐMB) là văn bản pháp lý ràng buộc toàn bộ nghĩa vụ tài chính và quyền lợi tài sản trị giá tiền tỷ của người mua nhà. Tuy nhiên, có một thực tế phũ phàng năm 2026: đại đa số các mẫu hợp đồng đều do đội ngũ luật sư của chủ đầu tư soạn thảo kỹ lưỡng, nhằm tối đa hóa lợi thế và giảm thiểu trách nhiệm bồi thường khi phát sinh sự cố.
Người mua nhà thường bị hoa mắt bởi những lời chào mời có cánh của nhân viên môi giới, hoặc vội vã ký vào tập hợp đồng dày cộm gần 50 trang mà không đọc kỹ từng điều khoản phụ lục. Đến khi dự án chậm tiến độ 2 năm, nhà bị nứt thấm hoặc diện tích thực tế hụt mất 3 mét vuông, người mua mới ngã ngửa vì các điều khoản trói buộc tinh vi. Việc chủ động rà soát và đàm phán sửa đổi các điều khoản bất lợi trước khi ký kết là biện pháp duy nhất giúp bạn bảo toàn dòng vốn.
Để bảo đảm tính pháp lý chuẩn mực, người mua cần đối chiếu hợp đồng với quy định tại Luật Nhà ở 2023 và Luật Kinh doanh bất động sản 2023, từ đó nhận diện chính xác các điểm bẫy tiềm ẩn.
2. Điều khoản tiến độ thanh toán 70% trước bàn giao được pháp luật bảo vệ thế nào?
Một trong những vi phạm phổ biến nhất của các chủ đầu tư yếu kém là thu tiền vượt quá tiến độ luật định để bù đắp thâm hụt tài chính. Căn cứ theo Điều 25 Luật Kinh doanh bất động sản 2023, pháp luật đã thiết lập trần thanh toán bảo vệ người mua nhà vô cùng nghiêm ngặt:
- Đợt 1 (Ký hợp đồng): Thu tối đa 30% giá trị hợp đồng (đã bao gồm tiền đặt cọc không quá 5%).
- Các đợt tiếp theo trước khi bàn giao nhà: Thu theo tiến độ xây dựng nhưng tổng số tiền thu không được vượt quá 70% giá trị hợp đồng đối với chủ đầu tư trong nước, và không quá 50% giá trị hợp đồng đối với chủ đầu tư có vốn đầu tư nước ngoài (FDI).
- Thời điểm bàn giao căn hộ: Thu đến tối đa 95% giá trị hợp đồng (kèm 2% kinh phí bảo trì).
- 5% giá trị còn lại: Người mua chỉ phải thanh toán khi được cấp Giấy chứng nhận quyền sở hữu nhà ở (sổ hồng) và nhận sổ từ chủ đầu tư.
Nếu trong hợp đồng có điều khoản yêu cầu bạn thanh toán đến 95% trước khi nhận nhà, hoặc bắt đóng nốt 5% trước khi có thông báo nhận sổ hồng, điều khoản đó hoàn toàn trái luật. Bạn có quyền từ chối thanh toán và yêu cầu điều chỉnh lại tiến độ chuẩn theo luật định.
3. Điều khoản phạt chậm bàn giao nhà: Công thức tính lãi và mốc ân hạn bao lâu là hợp lý?
Chậm bàn giao căn hộ là nỗi ám ảnh lớn nhất của người mua nhà hình thành trong tương lai. Nhiều chủ đầu tư gài bẫy bằng cách quy định thời gian ân hạn bàn giao kéo dài tới 180 ngày hoặc thậm chí 360 ngày mà không phải chịu bất kỳ khoản phạt nào. Trong khi đó, nếu người mua chậm đóng tiền chỉ 05 ngày thì lập tức bị tính lãi phạt 0.05%/ngày kèm nguy cơ bị tịch thu căn hộ.
Một điều khoản phạt chậm tiến độ công bằng và hợp lý cần thỏa mãn 3 tiêu chí cốt lõi:
- Thời gian ân hạn hợp lý: Tối đa không quá 60 đến 90 ngày kể từ ngày dự kiến bàn giao ghi trong hợp đồng.
- Lãi suất phạt chậm bàn giao: Bằng lãi suất cho vay thương mại bình quân (thường từ 0.03% đến 0.05%/ngày, tương đương 10% – 18%/năm) tính trên toàn bộ số tiền người mua đã thực đóng, tính từ ngày hết hạn ân hạn đến ngày bàn giao thực tế.
- Quyền đơn phương chấm dứt hợp đồng: Nếu chủ đầu tư chậm bàn giao vượt quá 180 ngày, người mua có quyền đơn phương thanh lý hợp đồng. Chủ đầu tư có trách nhiệm hoàn trả 100% số tiền đã nhận cộng lãi suất phạt và bồi thường thêm một khoản tiền phạt vi phạm (thường từ 20% đến 30% giá trị hợp đồng).
4. Dung sai diện tích thông thủy: Làm sao để không bị thiệt hại hàng trăm triệu đồng?
Diện tích căn hộ được tính theo diện tích thông thủy (diện tích sử dụng thực tế của căn hộ bao gồm cả diện tích tường ngăn các phòng, logia, ban công nhưng không tính tường bao ngôi nhà, tường phân chia các căn hộ, diện tích sàn có cột, hộp kỹ thuật nằm bên trong căn hộ). Trong quá trình thi công hoàn thiện xây tô, việc chênh lệch vài phần trăm diện tích là khó tránh khỏi.
Tuy nhiên, cái bẫy thường gặp là chủ đầu tư đặt mức dung sai quá lớn, ví dụ ±2% hoặc ±3% mới điều chỉnh giá. Với căn hộ 100m² giá 60 triệu/m², nếu hụt mất 2m² mà hợp đồng không cho phép bù trừ, bạn mặc nhiên bị mất trắng 120 triệu đồng vào túi chủ đầu tư. Ngược lại, nếu diện tích thực tế nở ra 2m² do thi công sai, bạn lại bị ép đóng thêm cả trăm triệu đồng ngoài kế hoạch tài chính.
Chuẩn mực thị trường năm 2026 tại các dự án bất động sản cao cấp như Senturia An Phú quy định ngưỡng dung sai diện tích thông thủy chỉ ở mức ±0.5%. Nếu diện tích thực tế đo đạc độc lập khi nhận nhà chênh lệch vượt quá 0.5%, hai bên bắt buộc phải thanh toán bù trừ tiền theo đúng đơn giá mỗi mét vuông thông thủy ghi trong hợp đồng ban đầu.
5. Kinh phí bảo trì 2%: Chủ đầu tư phải phong tỏa tài khoản chuyên dùng ra sao?
Kinh phí bảo trì phần sở hữu chung của nhà chung cư tương đương 2% giá trị căn hộ trước thuế giá trị gia tăng. Với tòa nhà vài trăm đến hàng nghìn căn hộ, quỹ bảo trì có thể lên tới 50 tỷ đến hơn 100 tỷ đồng. Đây là miếng mồi béo bở khiến không ít chủ đầu tư tìm cách chiếm dụng vốn để xoay xở việc kinh doanh khác.
Luật Nhà ở 2023 đã siết chặt quy định này tại Điều 152: Chủ đầu tư phải mở một tài khoản thanh toán chuyên dùng có kỳ hạn tại một tổ chức tín dụng để gửi khoản kinh phí bảo trì này. Thông tin chi tiết về tên ngân hàng, số tài khoản chuyên dùng phong tỏa phải được ghi rõ trong hợp đồng mua bán căn hộ trước khi ký với khách hàng. Toàn bộ tiền lãi phát sinh trong thời gian gửi phải được nhập vào quỹ bảo trì để bàn giao nguyên vẹn cho Ban quản trị sau này.
6. Thời hạn 50 ngày nộp hồ sơ cấp sổ hồng: Quyền lợi người mua được luật định thế nào?
Theo quy định tại khoản 7 Điều 19 Luật Nhà ở 2023, trong thời hạn 50 ngày kể từ ngày bàn giao căn hộ cho người mua hoặc kể từ ngày hết hạn thuê mua, chủ đầu tư phải làm thủ tục đề nghị cơ quan nhà nước có thẩm quyền cấp Giấy chứng nhận quyền sở hữu nhà ở cho người mua, trừ trường hợp người mua tự nguyện làm thủ tục.
Trong hợp đồng mua bán, chủ đầu tư bắt buộc phải ghi rõ cam kết thời hạn nộp hồ sơ cấp sổ hồng này kèm theo chế tài xử phạt nếu chậm trễ. Nếu sau 50 ngày chủ đầu tư không nộp hồ sơ mà không chứng minh được lỗi từ phía cơ quan nhà nước hay khách hàng chậm nộp giấy tờ nhân thân, chủ đầu tư sẽ bị cơ quan quản lý thị trường xử phạt vi phạm hành chính và phải trả lãi phạt cho người mua tính trên 5% giá trị hợp đồng còn lại.
7. Bảng so sánh điều khoản sinh tử chuẩn mực VS bẫy hợp đồng thường gặp
Bảng ma trận đối chiếu dưới đây sẽ giúp bạn nhận diện tức thì các điều khoản bất lợi trong bản thảo hợp đồng mua bán:
| Nội Dung Điều Khoản | Chuẩn Mực Pháp Lý An Toàn | Bẫy Hợp Đồng Cần Loại Bỏ |
|---|---|---|
| Tiến độ thanh toán | Tối đa 70% trước bàn giao, 95% khi nhận nhà, giữ lại 5% chờ sổ | Bắt đóng 95% trước khi nhận nhà hoặc đóng 100% khi chưa có sổ |
| Phạt chậm bàn giao | Lãi suất 0.03%-0.05%/ngày, ân hạn tối đa 60-90 ngày, quyền hủy sau 180 ngày | Ân hạn 180-360 ngày không tính phạt; không cho khách hủy hợp đồng |
| Dung sai diện tích | Ngưỡng dung sai ±0.5%; vượt ngưỡng được thanh toán bù trừ sòng phẳng | Dung sai ±2% đến ±3% không điều chỉnh giá; người mua chịu thiệt |
| Quỹ bảo trì 2% | Ghi rõ số tài khoản chuyên dùng phong tỏa tại ngân hàng; tách riêng giá bán | Gộp chung vào tài khoản kinh doanh CĐT, không phong tỏa độc lập |
| Thời hạn nộp sổ hồng | Tối đa 50 ngày kể từ ngày bàn giao phải nộp hồ sơ cấp sổ cho cư dân | Ghi chung chung “theo tiến độ của cơ quan nhà nước”, không hạn chót |
Đối với khách hàng tìm kiếm các sản phẩm căn hộ mặt tiền pháp lý chuẩn mực, có hợp đồng mua bán đăng ký mẫu chuẩn với Bộ Công Thương tại khu vực phía Tây Nam, dự án AVA Aurora là một hình mẫu về sự minh bạch điều khoản bảo vệ người mua.
8. Câu hỏi thường gặp khi rà soát hợp đồng mua bán căn hộ (FAQ)
Câu hỏi 1: Người mua có quyền yêu cầu sửa đổi điều khoản trong HĐMB mẫu không?
Hoàn toàn có quyền. Dù HĐMB là hợp đồng theo mẫu, người mua vẫn có quyền đàm phán sửa đổi hoặc ký thêm phụ lục hợp đồng điều chỉnh các điều khoản bất lợi, đặc biệt là các điều khoản về phạt chậm bàn giao và dung sai diện tích.
Câu hỏi 2: Hợp đồng mua bán căn hộ có bắt buộc phải công chứng không?
Theo Điều 44 Luật Nhà ở 2023, hợp đồng mua bán nhà ở thương mại ký trực tiếp giữa chủ đầu tư là doanh nghiệp kinh doanh bất động sản với khách hàng thì không bắt buộc phải công chứng, trừ trường hợp các bên có nhu cầu. Tuy nhiên, việc đăng ký hợp đồng mẫu tại Cục Quản lý cạnh tranh và Bảo vệ người tiêu dùng là bắt buộc đối với chủ đầu tư.
Câu hỏi 3: Nếu diện tích căn hộ khi nhận nhà bị thiếu hụt thì tính giá tiền bù trừ thế nào?
Số tiền hoàn trả = (Diện tích ghi trên HĐMB – Diện tích thông thủy thực tế) x Đơn giá mét vuông thông thủy ghi trong hợp đồng (chưa bao gồm VAT và 2% phí bảo trì).

Biên tập & Kiểm duyệt: Ban Pháp chế & Nghiên cứu Thị trường Pavilion Housing
Đội ngũ luật sư và chuyên gia tư vấn pháp lý bất động sản thực chiến tại Pavilion Housing, với hơn 10 năm kinh nghiệm thẩm định dự án, rà soát hợp đồng mua bán và hỗ trợ thủ tục cấp sổ hồng tại TP.HCM và các tỉnh vệ tinh.