4.9/5 Mức độ ứng dụng thực tế
(Dựa trên 22 đánh giá thực tế từ khách hàng vay mua nhà và cán bộ tín dụng ngân hàng)
Cập nhật Luật Nhà ở 2023
📑 Trả lời trực tiếp: Điểm mới về điều kiện thế chấp nhà ở tương lai năm 2026?
Căn cứ Điều 183 và Điều 184 Luật Nhà ở 2023 có hiệu lực từ ngày 01/08/2024 kết hợp Nghị định 95/2024/NĐ-CP, điều kiện thế chấp nhà ở hình thành trong tương lai tại tổ chức tín dụng được chuẩn hóa với 3 điểm mới cốt lõi nhằm bảo vệ an toàn cho người mua nhà. Thứ nhất, tổ chức tín dụng chỉ được nhận thế chấp khi dự án đã có giấy tờ về quyền sử dụng đất, giấy phép xây dựng và văn bản thông báo đủ điều kiện bán nhà ở tương lai của Sở Xây dựng. Thứ hai, trường hợp chủ đầu tư đã thế chấp toàn bộ dự án thì bắt buộc phải thực hiện thủ tục giải chấp từng căn hộ trước khi ký hợp đồng mua bán hoặc thế chấp cho khách hàng cá nhân. Thứ ba, người mua nhà thế chấp bằng Hợp đồng mua bán chỉ cần có chứng từ thanh toán tiền mua nhà theo tiến độ mà không bắt buộc phải có biên bản nghiệm thu phần móng từ ngân hàng bảo lãnh, đồng thời thủ tục đăng ký giao dịch bảo đảm được giải quyết trực tuyến trong 24 giờ làm việc.
1. Chủ đầu tư muốn thế chấp dự án nhà ở tương lai cần đáp ứng điều kiện gì?
Vay vốn ngân hàng bằng việc thế chấp dự án đầu tư xây dựng nhà ở là phương thức huy động vốn phổ biến của các doanh nghiệp bất động sản. Tuy nhiên, Luật Nhà ở 2023 đã đưa ra những quy định vô cùng chặt chẽ nhằm chấm dứt tình trạng “thế chấp chồng thế chấp” khiến người mua nhà gánh chịu rủi ro mất trắng.
Theo khoản 1 Điều 183 Luật Nhà ở 2023, chủ đầu tư chỉ được thế chấp một phần hoặc toàn bộ dự án nhà ở tại các tổ chức tín dụng đang hoạt động tại Việt Nam khi đáp ứng đầy đủ các điều kiện:
- Có Giấy chứng nhận quyền sử dụng đất đối với toàn bộ diện tích đất thực hiện dự án hoặc có quyết định giao đất, cho thuê đất của cơ quan nhà nước có thẩm quyền;
- Có Giấy phép xây dựng hoặc hồ sơ dự án đầu tư xây dựng nhà ở đã được phê duyệt hợp lệ;
- Thiết kế bản vẽ thi công của dự án đã được cơ quan quản lý chuyên ngành thẩm định;
- Mục đích vay vốn ngân hàng phải được sử dụng trực tiếp để đầu tư xây dựng công trình thuộc dự án đó, tuyệt đối không được chuyển tiền vay cho mục đích kinh doanh ngoài dự án.
2. Điều kiện để khách hàng cá nhân thế chấp căn hộ tương lai tại ngân hàng là gì?
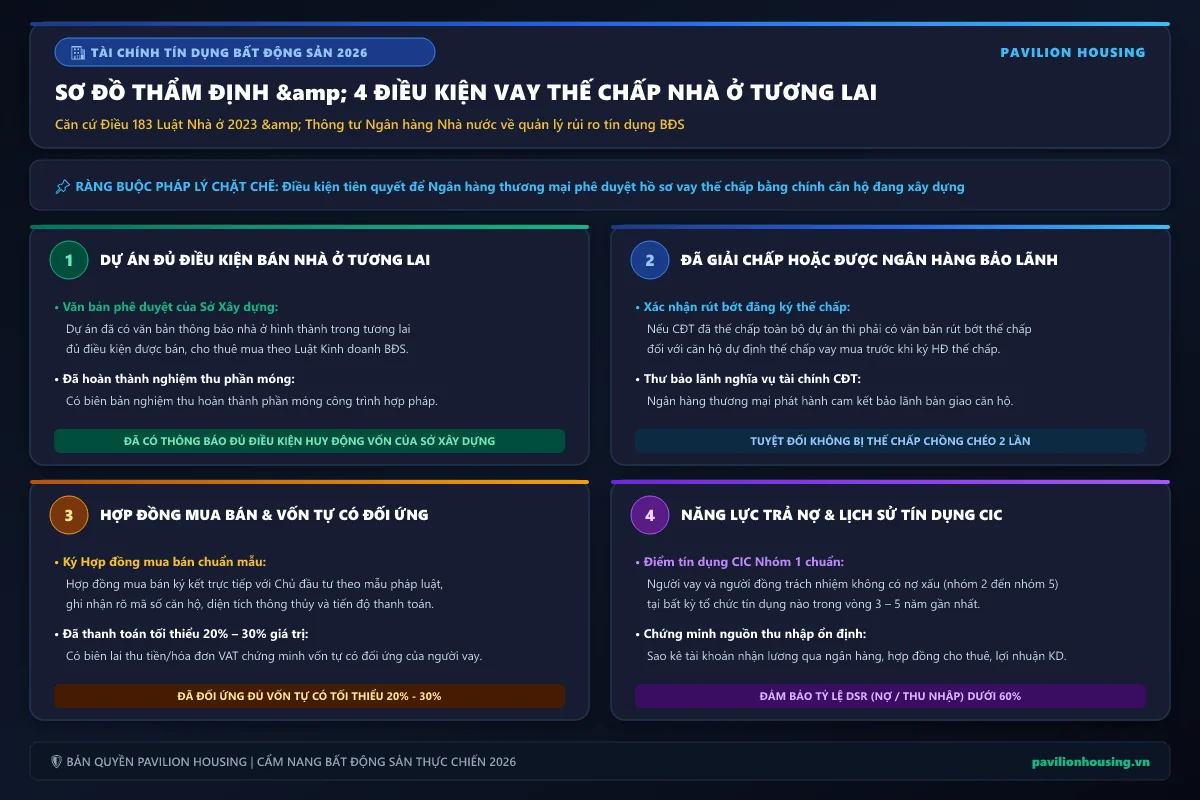
Đối với cá nhân, hộ gia đình mua nhà ở hình thành trong tương lai từ chủ đầu tư muốn thế chấp chính hợp đồng mua bán căn hộ đó để vay vốn thương mại, Điều 184 Luật Nhà ở 2023 quy định các tiêu chí sau:
| Tiêu chí thẩm định | Yêu cầu pháp lý bắt buộc | Ý nghĩa đối với bên vay |
|---|---|---|
| Hợp đồng mua bán căn hộ | Ký kết theo mẫu quy định của Luật Kinh doanh BĐS 2023 | Xác lập quyền sở hữu tài sản tương lai hợp pháp |
| Chứng từ thanh toán | Phiếu thu, ủy nhiệm chi tối thiểu 20% – 30% giá trị hợp đồng | Chứng minh vốn tự có tham gia của người mua |
| Tình trạng thế chấp của dự án | Dự án không bị thế chấp hoặc căn hộ đã được giải chấp | Đảm bảo tài sản độc lập, không có tranh chấp thứ cấp |
| Đăng ký giao dịch bảo đảm | Đăng ký trực tuyến tại Văn phòng Đăng ký đất đai | Xác lập quyền ưu tiên thanh toán tuyệt đối của ngân hàng |
3. Quy định bắt buộc giải chấp trước khi bán nhà bảo vệ người mua thế nào?
Một trong những điểm đổi mới mang tính bước ngoặt của Luật Nhà ở 2023 là nguyên tắc bắt buộc giải chấp được luật hóa rõ ràng: Trường hợp chủ đầu tư đã thế chấp dự án nhà ở mà có nhu cầu bán hoặc cho thuê mua nhà ở hình thành trong tương lai thì bắt buộc phải giải chấp phần dự án hoặc nhà ở dự kiến bán trước khi ký kết hợp đồng mua bán với khách hàng.
Ngoại lệ duy nhất chỉ áp dụng khi khách hàng có văn bản đồng ý bằng văn bản chấp nhận việc căn hộ đang được thế chấp và ngân hàng cho vay nhận thế chấp cũng đồng thuận phát hành văn bản xác nhận cho phép mở bán. Cơ chế này loại bỏ hoàn toàn tình trạng chủ đầu tư lén lút “cầm cố” căn hộ của dân để đi vay vốn ngân hàng khác, đảm bảo khi nhận nhà, người mua chắc chắn sẽ được cấp Sổ hồng mà không bị phong tỏa quyền sở hữu.
4. Hồ sơ và quy trình đăng ký giao dịch bảo đảm trực tuyến mất bao lâu?
Theo Nghị định số 102/2024/NĐ-CP về đăng ký biện pháp bảo đảm bằng quyền sử dụng đất, tài sản gắn liền với đất, quy trình thực hiện hiện nay đã được số hóa đồng bộ:
- Nộp hồ sơ trực tuyến: Ngân hàng hoặc bên thế chấp nộp phiếu yêu cầu đăng ký biện pháp bảo đảm kèm hợp đồng thế chấp đã công chứng qua Cổng dịch vụ công quốc gia hoặc hệ thống một cửa điện tử của Văn phòng Đăng ký đất đai TP.HCM.
- Thời hạn xử lý hồ sơ: Văn phòng Đăng ký đất đai có trách nhiệm giải quyết hồ sơ đăng ký trong ngày làm việc; trường hợp nhận hồ sơ sau 15 giờ thì hoàn thành trong ngày làm việc tiếp theo (tối đa không quá 24 giờ).
- Trả kết quả xác nhận điện tử: Bản chứng nhận đăng ký biện pháp bảo đảm có chữ ký số điện tử được gửi trực tiếp vào tài khoản cổng dịch vụ công của ngân hàng, giúp quy trình giải ngân tiền vay cho khách hàng diễn ra thuận tiện, an toàn tuyệt đối.
Tại thị trường hiện nay, các dự án đạt chuẩn tiến độ và minh bạch pháp lý giải chấp như AVA Helios tại Quận 8 hay đô thị sinh thái Dragon Eden luôn được các ngân hàng thương mại quốc doanh lớn như Vietcombank, BIDV và VietinBank phê duyệt chính sách cho vay ưu đãi với hạn mức tài trợ lên tới 70% đến 80% giá trị căn hộ.
Khách hàng cũng có thể an tâm tuyệt đối khi tiếp cận nguồn vốn vay ngân hàng tại các dự án đối tác chiến lược như AVA Aurora với biểu mẫu giải chấp căn hộ minh bạch từng mã căn.
💡 Lời khuyên Tài chính Pavilion Housing
“Khi làm hồ sơ vay thế chấp nhà ở hình thành trong tương lai, người mua cần yêu cầu ngân hàng cung cấp văn bản xác nhận độc lập về tình trạng giải chấp của chính mã căn hộ mình định mua. Ngoài ra, hãy chủ động tính toán dòng tiền trả nợ hàng tháng không vượt quá 40% tổng thu nhập gia đình sau khi hết thời gian ưu đãi lãi suất 0% của chủ đầu tư. Điều này đảm bảo an toàn tài chính vững chắc cho gia đình bạn trong suốt kỳ hạn vay 20 đến 25 năm.”
6. Câu hỏi thường gặp về thế chấp nhà ở hình thành trong tương lai (FAQ)
Khách hàng có được thế chấp nhà ở tương lai tại các chi nhánh ngân hàng nước ngoài không?
Theo Điều 183 Luật Nhà ở 2023, khách hàng chỉ được thế chấp dự án hoặc nhà ở hình thành trong tương lai tại các tổ chức tín dụng được phép hoạt động tại Việt Nam, bao gồm cả chi nhánh ngân hàng nước ngoài được Ngân hàng Nhà nước cấp phép.
Làm thế nào để kiểm tra căn hộ mình mua có bị chủ đầu tư đem thế chấp ngân hàng không?
Người mua có thể tra cứu trực tiếp thông tin dự án trên Cổng thông tin điện tử của Sở Xây dựng TP.HCM, hoặc đề nghị chủ đầu tư cung cấp văn bản thông báo đủ điều kiện bán nhà ở tương lai có kèm danh sách các căn hộ đã được giải chấp ngân hàng.
Thế chấp hợp đồng mua bán căn hộ có bắt buộc phải công chứng không?
Có. Hợp đồng thế chấp quyền tài sản phát sinh từ hợp đồng mua bán nhà ở hình thành trong tương lai giữa người mua và ngân hàng bắt buộc phải được công chứng hoặc chứng thực tại tổ chức hành nghề công chứng hợp pháp trước khi đăng ký giao dịch bảo đảm.
Khi căn hộ được cấp Sổ hồng thì thủ tục chuyển tiếp tài sản thế chấp diễn ra thế nào?
Khi căn hộ hoàn thành và được cấp Giấy chứng nhận quyền sở hữu, ngân hàng và người vay sẽ ký phụ lục hợp đồng thế chấp để chuyển tài sản bảo đảm từ ‘quyền tài sản phát sinh từ hợp đồng’ sang ‘quyền sở hữu nhà ở thực tế’ theo mã Sổ hồng mới.