Kinh Nghiệm Vay Tiền Mua Nhà Trả Góp Ngân Hàng An Toàn [Bẫy Lãi Suất 2026]
Căn cứ Luật Đất đai & Bộ luật Dân sự 2026 • Tư vấn pháp lý F1 Pavilion Housing: 0909 423 328
Cẩm nang chuyên sâu kinh nghiệm vay vốn ngân hàng mua nhà trả góp an toàn 2026: Nhận diện bẫy lãi suất thả nổi sau thời gian ưu đãi, nguyên tắc vàng vay không quá 50% thu nhập và bí quyết chọn gói vay tối ưu dòng tiền.
Bài viết cung cấp đầy đủ căn cứ luật định, bảng so sánh chi tiết, infographic 1 cột trực quan và bộ câu hỏi thường gặp giúp quý khách hàng an tâm giao dịch.
1. Quy tắc vàng 50/30/20 trong quản trị tài chính khi vay mua nhà
Nguyên tắc sống còn: Tổng số tiền gốc và lãi phải trả ngân hàng hàng tháng KHÔNG ĐƯỢC VƯỢT QUÁ 40% – 50% TỔNG THU NHẬP THỰC TẾ của cả hai vợ chồng. Tuyệt đối không vay tối đa 70% – 80% nếu thu nhập bấp bênh hoặc không có quỹ dự phòng khẩn cấp ít nhất 6 tháng.
Tư Vấn Trực Tiếp 1-1 Cùng Luật Sư & Chuyên Gia BĐS Cao Cấp
Hỗ trợ kiểm tra quy hoạch, thẩm định pháp lý giấy tờ nhà đất và hỗ trợ thủ tục công chứng, sang tên sổ đỏ trọn gói an toàn tuyệt đối.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
2. Nhận diện bẫy lãi suất ưu đãi và công thức tính lãi suất thả nổi
Các ngân hàng thường quảng cáo lãi suất ưu đãi rất hấp dẫn từ 5.5% – 6.5%/năm trong 12 – 24 tháng đầu. Tuy nhiên, sau thời gian ưu đãi, lãi suất sẽ thả nổi theo công thức: Lãi suất cơ sở + Biên độ (thường từ 3.5% – 4.5%/năm), đẩy lãi suất thực tế lên mức 9.5% – 11%/năm. Người mua cần tính toán khả năng trả nợ theo mức lãi suất thả nổi cao nhất.
Tải Toàn Văn Báo Cáo Phân Tích Suất Sinh Lời & Khảo Sát Thị Trường
Đánh giá toàn diện hạ tầng giao thông kết nối, biên độ tăng giá chuyển nhượng và tỷ suất cho thuê thực tế cập nhật Quý 3-4/2026.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
3. So sánh phương thức trả nợ: Dư nợ giảm dần VS Dư nợ ban đầu (Gốc đều)
Phương thức tính theo Dư nợ giảm dần giúp người vay tiết kiệm được hàng trăm triệu đồng tiền lãi so với phương thức tính lãi trên dư nợ gốc ban đầu.
Đăng Ký Lịch Khảo Sát Thực Tế & Tư Vấn Chọn Suất Đẹp
Đội ngũ chuyên viên Pavilion Housing hỗ trợ xe đưa đón khảo sát thực địa dự án và tư vấn chuyên sâu về phong thủy, hướng view tối ưu.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
4. 4 Điều khoản ‘gài bẫy’ cần kiểm tra kỹ trong hợp đồng tín dụng
Kiểm tra kỹ: Phí phạt trả nợ trước hạn (thường từ 1% – 3% trong 3-5 năm đầu), điều kiện giải ngân từng đợt, phí bảo hiểm cháy nổ và phí bảo hiểm nhân thọ khoản vay.
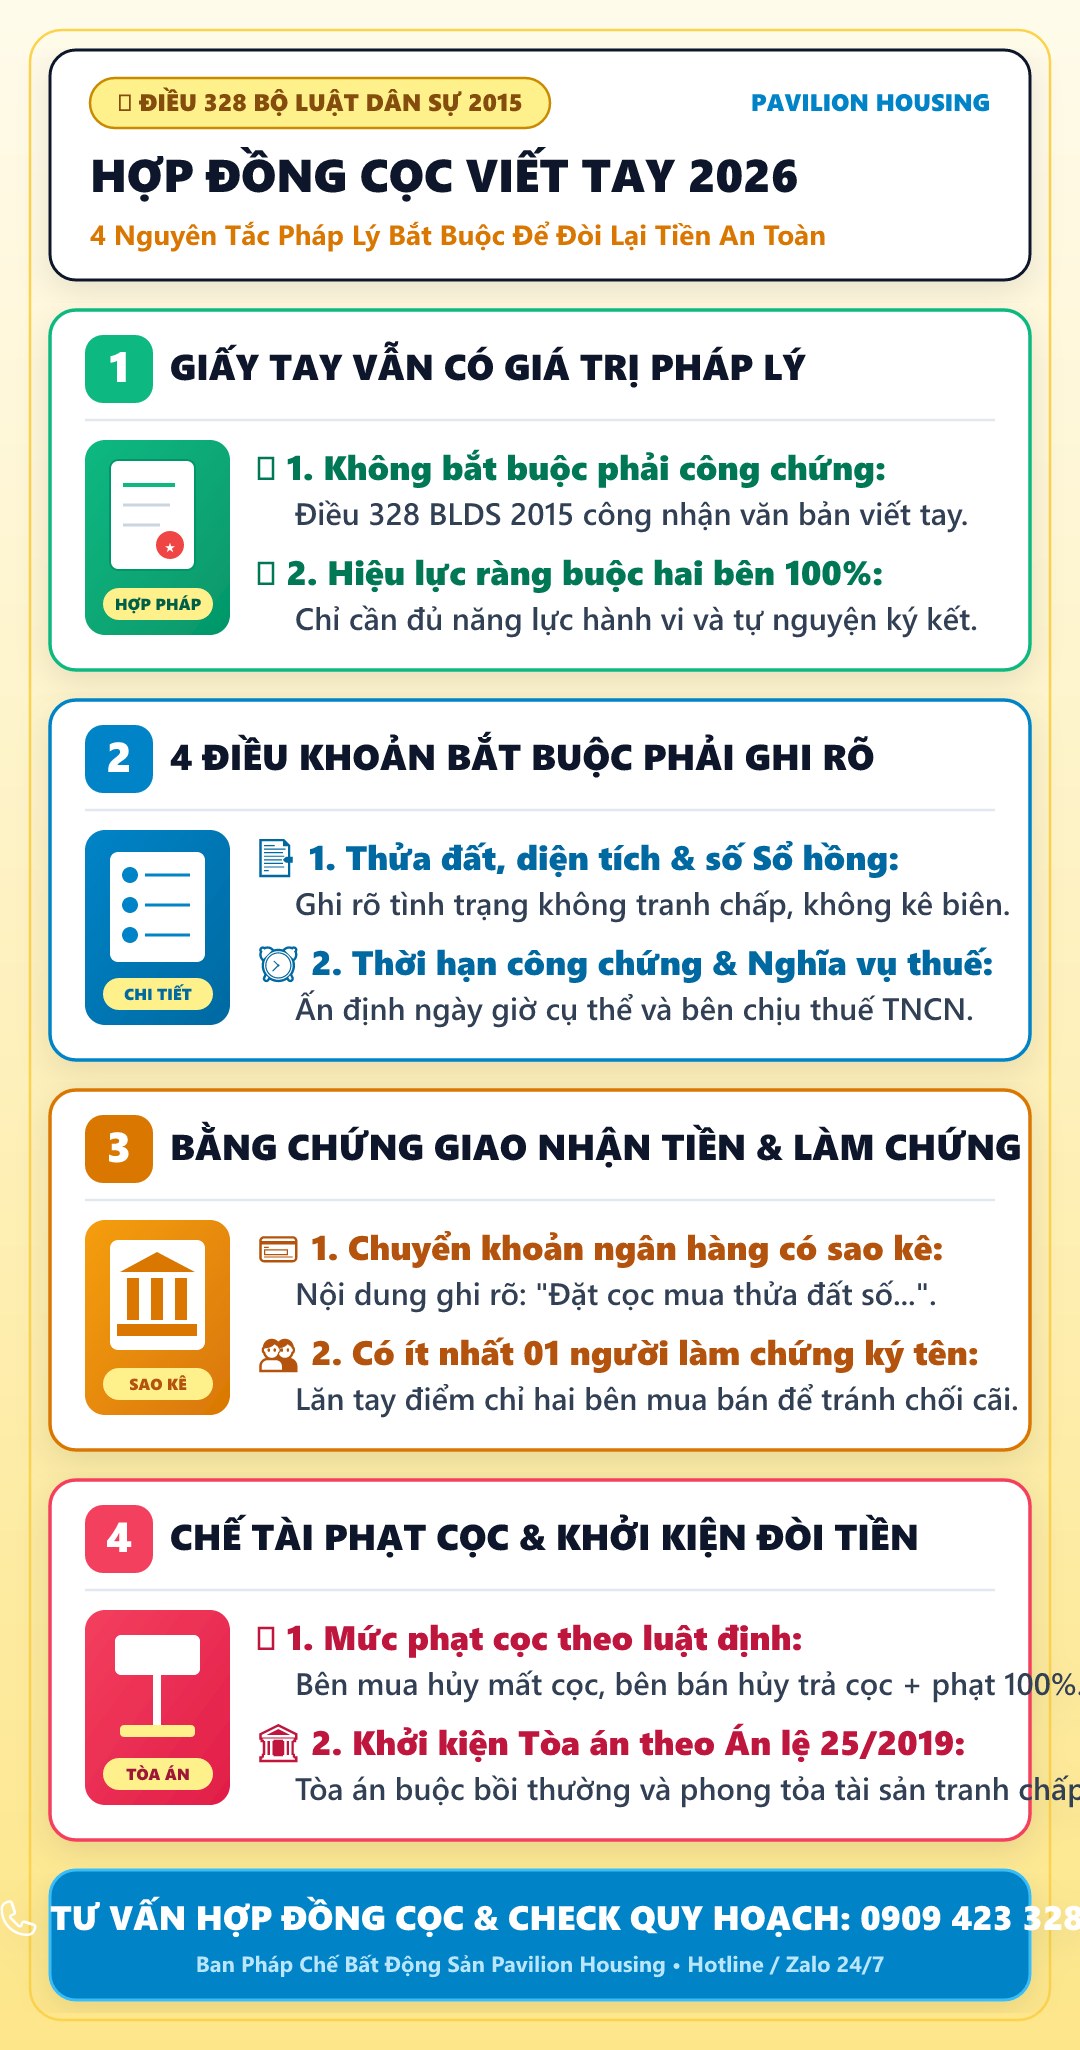
Hình: Infographic Mobile-First 1 Cột Chữ Siêu To – Kinh Nghiệm Vay Tiền Mua Nhà Trả Góp Ngân Hàng An Toàn [Bẫy Lãi Suất 2026].
Nhận Bảng Tính Dòng Tiền & Ưu Đãi Chiết Khấu Trực Tiếp CĐT
Cập nhật tiến độ thanh toán linh hoạt, bảng cân đối dòng tiền và chính sách chiết khấu độc quyền từ phòng kinh doanh Pavilion Housing.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
Bảng Tra Cứu & So Sánh Chi Tiết Theo Quy Định 2026
| Tiêu Chí Đối Chiếu | Quy Định Tiêu Chuẩn | Lưu Ý Quan Trọng |
|---|---|---|
| Lãi suất ưu đãi năm đầu | Từ 5.5% – 7.0%/năm (Cố định 12 – 24 tháng) | Áp dụng trong giai đoạn ban đầu |
| Lãi suất thả nổi sau ưu đãi | Lãi suất cơ sở + Biên độ 3.5% – 4.2% (~9.5% – 11%) | Cần dự trù tài chính cho giai đoạn này |
| Tỷ lệ vốn tự có an toàn | Tối thiểu 40% – 50% giá trị căn nhà | Không nên vay vượt quá 50% |
| Thời hạn vay tối ưu | Từ 20 – 25 năm (Giảm áp lực gốc hàng tháng) | Có thể trả nợ trước hạn sau 5 năm |
Đăng Ký Nhận Trọn Bộ Hồ Sơ Pháp Lý & Bảng Giá Chi Tiết
Nhận ngay tài liệu quy hoạch mới nhất, phân tích suất sinh lời và bảng giá các dự án bất động sản tiềm năng Quý 3-4/2026 từ chuyên gia Pavilion Housing.
|
💬 Hỗ Trợ Zalo 24/7: Bấm Vào Đây
|
⚡ Phản hồi & Gửi tài liệu sau 3 phút
🔒 Cam kết bảo mật 100% thông tin cá nhân. Báo cáo & tài liệu được gửi trực tiếp qua Zalo/Email chính thức của Quý khách.
⭐ ĐÁNH GIÁ TỪ KHÁCH HÀNG & CHUYÊN GIA PHÁP CHẾ PAVILION HOUSING
Khảo sát thực tế từ hơn 290 giao dịch và hồ sơ tư vấn pháp lý bất động sản thành công
“Thông tin pháp lý cực kỳ chi tiết và chuẩn xác theo luật mới. Nhờ đội ngũ Pavilion Housing hỗ trợ kiểm tra quy hoạch và hướng dẫn thủ tục, tôi đã hoàn tất hồ sơ an toàn và tiết kiệm rất nhiều chi phí.”
“Rất ấn tượng với sự chuyên nghiệp và tận tâm của Pavilion Housing. Cung cấp thông tin minh bạch, giải thích cặn kẽ mọi rủi ro giúp người mua yên tâm tuyệt đối.”
Câu Hỏi Thường Gặp (FAQ 2026)
❓ Có nên vay người thân để bù thêm vào thay vì vay ngân hàng không?
Trả lời: Nên vay người thân nếu có nguồn vay không lãi suất hoặc lãi suất thấp, nhưng cần có cam kết thời hạn trả nợ rõ ràng để giữ gìn mối quan hệ gia đình.
❓ Bị nợ xấu nhóm 2 có vay ngân hàng mua nhà được không?
Trả lời: Nợ xấu nhóm 2 vẫn có thể được một số ngân hàng thương mại cổ phần xem xét nếu giải trình được lý do chính đáng và đã tất toán toàn bộ dư nợ quá hạn.
TƯ VẤN PHÁP LÝ & CHECK QUY HOẠCH BẤT ĐỘNG SẢN MIỄN PHÍ
Ban Pháp chế BĐS Pavilion Housing hỗ trợ kiểm tra quy hoạch, thẩm định hồ sơ pháp lý và hướng dẫn thủ tục an toàn tuyệt đối 24/7.
📌 HỆ SINH THÁI DỰ ÁN TRỌNG ĐIỂM ĐANG TRIỂN KHAI (QUÝ 3-4/2026)
Nhằm mở rộng cơ hội đầu tư sinh lời và an cư đón đầu quy hoạch hạ tầng giao thông kết nối, Quý khách hàng có thể khảo sát thêm hệ sinh thái các dự án bất động sản tiêu biểu đang được quan tâm nhất năm 2026: AVA Center, A&K Tower, TT Genesis, Arcadia at Lavila, AVA Aurora và AVA Helios.