Chuyên mục: Pháp Lý Bất Động Sản & Tư Vấn Mua Bán Chung Cư | Ban Pháp chế Pavilion Housing
⚖️ Tóm Tắt Trực Diện: Mua Căn Hộ Chưa Có Sổ Hồng Cần Kiểm Tra Gì Năm 2026?
Khi mua căn hộ chung cư chưa có sổ hồng trong năm 2026, người mua bắt buộc phải kiểm tra kỹ 4 nhóm pháp lý gốc sống còn: chấp thuận chủ trương đầu tư, giấy phép xây dựng, thông báo đủ điều kiện mở bán nhà ở hình thành trong tương lai của Sở Xây dựng theo Luật Kinh doanh bất động sản 2023, cùng bảo lãnh ngân hàng và biên bản nghiệm thu phòng cháy chữa cháy. Đối với giao dịch thứ cấp, bên mua cần xác nhận tình trạng giải chấp ngân hàng, kiểm tra hóa đơn giá trị gia tăng từng đợt và văn bản xác nhận chưa nộp hồ sơ xin cấp sổ. Bỏ qua bước thẩm định này, bạn đối mặt nguy cơ mất trắng tiền cọc, bị đình chỉ sang tên hoặc căn hộ không thể hoàn công ra sổ.

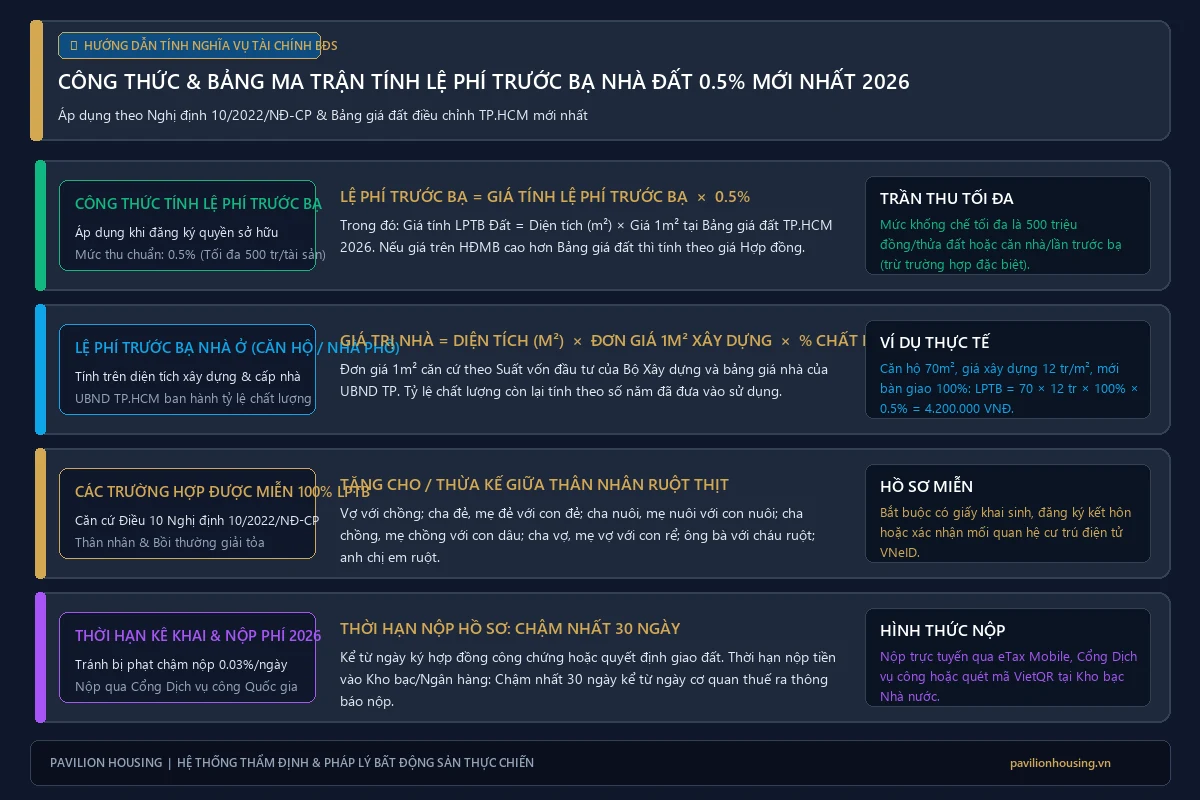
Hình 1: Sơ đồ thẩm định 4 tầng pháp lý gốc khi mua căn hộ chưa có sổ hồng năm 2026.
Mục Lục Bài Viết
- 1. Mua căn hộ chưa có sổ hồng đối mặt những rủi ro mất trắng nào?
- 2. Quy trình 4 bước thẩm định hồ sơ pháp lý gốc của dự án năm 2026 gồm những gì?
- 3. Điều kiện mở bán của Sở Xây dựng theo Luật Kinh doanh BĐS 2023 khắt khe ra sao?
- 4. Thỏa thuận bảo lãnh ngân hàng và nghiệm thu PCCC có vai trò sinh tử thế nào?
- 5. Mua căn hộ thứ cấp chưa có sổ cần lưu ý giải chấp và hóa đơn VAT ra sao?
- 6. Bảng ma trận thẩm định pháp lý căn hộ chưa có sổ hồng năm 2026
- 7. Kinh nghiệm thực chiến khi ký hợp đồng chuyển nhượng tránh bị lừa tiền cọc?
- 8. Câu hỏi thường gặp khi mua bán căn hộ chưa ra sổ (FAQ)
1. Mua căn hộ chưa có sổ hồng đối mặt những rủi ro mất trắng nào?
Thực tế năm 2026 cho thấy, giao dịch mua bán căn hộ chung cư chưa có Giấy chứng nhận quyền sở hữu (sổ hồng) chiếm tới hơn 65% tổng lượng giao dịch trên thị trường thứ cấp. Mức giá căn hộ chưa sổ thường mềm hơn từ 15% đến 25% so với các tòa nhà đã hoàn tất cấp sổ hồng. Tuy nhiên, giá rẻ luôn đi liền với bài toán đánh đổi. Nếu người mua không có kiến thức pháp lý vững vàng, cái bẫy mất trắng tiền cọc hoặc bị đóng băng vốn hàng chục năm là điều hoàn toàn có thể xảy ra.
Nói thẳng ra là, rủi ro lớn nhất không nằm ở chất lượng căn nhà bạn nhìn thấy, mà ẩn sâu trong hồ sơ pháp lý mà chủ đầu tư đang lưu trữ. Đi thực tế một vòng các khu chung cư đang tranh chấp tại khu Nam và khu Đông TP.HCM mới thấy xót xa. Hàng nghìn cư dân đã dọn vào ở 5 đến 7 năm nhưng vẫn mòn mỏi chờ sổ hồng. Nguyên nhân chủ yếu xuất phát từ việc chủ đầu tư thế chấp quyền sử dụng đất của dự án tại ngân hàng nhưng không giải chấp, hoặc xây dựng sai giấy phép xây dựng được phê duyệt.
Khi chủ đầu tư lâm vào khủng hoảng thanh khoản hoặc dự án bị thanh tra xây dựng đình chỉ, ngân hàng có quyền phát mãi tài sản bảo đảm. Người mua nhà lúc này rơi vào thế tiến thoái lưỡng nan: tiền đã đóng tới 95% giá trị hợp đồng nhưng không được công nhận quyền sở hữu hợp pháp. Bạn không thể thế chấp vay vốn, không thể đăng bộ sang tên và khi cần thanh khoản thì giá trị tài sản bị sụt giảm nghiêm trọng. Rủi ro này không còn là lý thuyết suông trên giấy tờ, mà là bài học xương máu của rất nhiều gia đình.
2. Quy trình 4 bước thẩm định hồ sơ pháp lý gốc của dự án năm 2026 gồm những gì?
Để bảo vệ tuyệt đối nguồn vốn tích lũy, các chuyên gia pháp lý tại Pavilion Housing khuyến nghị người mua phải thực hiện nghiêm ngặt quy trình thẩm định 4 tầng pháp lý trước khi xuống tiền đặt cọc:
Bước 1: Kiểm tra Giấy chứng nhận quyền sử dụng đất và Quyết định giao đất
Chủ đầu tư phải có Giấy chứng nhận quyền sử dụng đất đối với toàn bộ diện tích khu đất thực hiện dự án, hoặc Quyết định giao đất, cho thuê đất của UBND cấp tỉnh. Điểm then chốt ở bước này là xác minh chủ đầu tư đã hoàn thành 100% nghĩa vụ tài chính về tiền sử dụng đất hay chưa. Theo quy định mới nhất tại Luật Kinh doanh bất động sản 2023, nếu chủ đầu tư còn nợ tiền sử dụng đất thì dự án không đủ điều kiện mở bán, và cơ quan quản lý đất đai sẽ từ chối cấp sổ hồng cho từng căn hộ cá nhân.
Bước 2: Rà soát Quyết định phê duyệt quy hoạch chi tiết 1/500 và Giấy phép xây dựng
Quy hoạch chi tiết 1/500 thể hiện rõ chiều cao công trình, số tầng hầm, mật độ xây dựng, hệ số sử dụng đất và cơ cấu công năng của từng tầng. Bạn phải đối chiếu bản vẽ thiết kế mặt bằng căn hộ dự định mua với giấy phép xây dựng được cấp. Nếu căn hộ nằm tại khu vực chuyển đổi công năng sai phép (ví dụ cải tạo tầng thương mại, nhà sinh hoạt cộng đồng hoặc tầng kỹ thuật thành căn hộ để bán), căn hộ đó vĩnh viễn không bao giờ được cấp sổ hồng riêng.
Bước 3: Xác minh văn bản đủ điều kiện mở bán của Sở Xây dựng
Đây là giấy thông hành quan trọng nhất xác nhận dự án đã hoàn thành phần móng và đủ điều kiện huy động vốn theo hình thức bán nhà ở hình thành trong tương lai. Người mua không chỉ nghe lời môi giới quảng cáo mà phải yêu cầu cung cấp văn bản scan có số hiệu công văn và dấu mộc đỏ của Sở Xây dựng địa phương.
Bước 4: Kiểm tra tình trạng giải chấp dự án tại Văn phòng Đăng ký đất đai
Chủ đầu tư thường vay vốn ngân hàng để thi công và thế chấp dự án bằng quyền sử dụng đất hoặc tài sản gắn liền với đất hình thành trong tương lai. Trước khi ký hợp đồng mua bán với khách hàng, chủ đầu tư bắt buộc phải có văn bản đồng ý cho phép bán và cam kết giải chấp từng căn hộ từ ngân hàng nhận thế chấp. Nếu chưa giải chấp mà ký hợp đồng mua bán, hợp đồng đó có nguy cơ vô hiệu theo quy định pháp luật dân sự.
3. Điều kiện mở bán của Sở Xây dựng theo Luật Kinh doanh BĐS 2023 khắt khe ra sao?
Hiệu lực thi hành của Luật Kinh doanh bất động sản 2023 đã siết chặt kỷ cương thị trường bất động sản. Cụ thể tại Điều 24, điều kiện để nhà ở hình thành trong tương lai được đưa vào kinh doanh bao gồm:
- Dự án phải có giấy tờ về quyền sử dụng đất theo quy định của pháp luật về đất đai.
- Có giấy phép xây dựng đối với trường hợp phải có giấy phép xây dựng; hồ sơ thiết kế bản vẽ thi công đã được phê duyệt.
- Có giấy tờ về nghiệm thu việc hoàn thành xây dựng cơ sở hạ tầng kỹ thuật tương ứng theo tiến độ dự án; trường hợp là nhà chung cư, tòa nhà hỗn hợp có nhà ở thì phải có biên bản nghiệm thu hoàn thành xây dựng phần móng.
- Chủ đầu tư phải gửi văn bản kèm theo hồ sơ dự án đến Sở Xây dựng nơi có dự án đề nghị kiểm tra điều kiện kinh doanh. Trong thời hạn 15 ngày, Sở Xây dựng phải có văn bản trả lời công khai.
Một điểm mới mang tính đột phá năm 2026 là toàn bộ danh sách các dự án đủ điều kiện mở bán đều được công khai minh bạch trên Cổng thông tin điện tử của Sở Xây dựng và hệ thống dữ liệu quốc gia. Khách hàng khi tìm hiểu các dự án tiêu chuẩn cao như Arcadia at Lavila hoàn toàn có thể tự mình tra cứu mã số định danh dự án trên cổng dịch vụ công trước khi tiến hành giao dịch.
4. Thỏa thuận bảo lãnh ngân hàng và nghiệm thu PCCC có vai trò sinh tử thế nào?
Nhiều khách hàng mua nhà chỉ chăm chăm nhìn vào tiến độ đổ bê tông mà bỏ quên hai lá chắn bảo vệ an toàn cực kỳ quan trọng: chứng thư bảo lãnh ngân hàng và biên bản nghiệm thu phòng cháy chữa cháy (PCCC).
Theo Điều 26 Luật Kinh doanh bất động sản 2023, chủ đầu tư dự án bất động sản trước khi bán nhà ở hình thành trong tương lai phải được ngân hàng thương mại trong nước hoặc chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam cam kết phát hành chứng thư bảo lãnh cho nghĩa vụ tài chính của chủ đầu tư đối với khách hàng khi chủ đầu tư không bàn giao nhà ở theo đúng tiến độ đã cam kết. Nếu chủ đầu tư chậm bàn giao vượt quá thời hạn cam kết, ngân hàng có trách nhiệm hoàn lại số tiền khách hàng đã thanh toán cùng tiền lãi phát sinh theo thỏa thuận bảo lãnh.
Bên cạnh đó, biên bản nghiệm thu PCCC là điều kiện tiên quyết để công trình được phép đưa vào vận hành. Nếu tòa nhà chung cư chưa được Cục Cảnh sát PCCC hoặc Phòng Cảnh sát PCCC Công an tỉnh/thành phố nghiệm thu chấp thuận, chủ đầu tư tuyệt đối không được phép bàn giao căn hộ cho cư dân vào sinh sống. Việc dọn vào ở tại các dự án chưa nghiệm thu PCCC không chỉ đe dọa trực tiếp tính mạng gia đình bạn khi xảy ra hỏa hoạn, mà còn khiến cơ quan tài nguyên môi trường từ chối thụ lý hồ sơ cấp sổ hồng.
5. Mua căn hộ thứ cấp chưa có sổ cần lưu ý giải chấp và hóa đơn VAT ra sao?
Khi mua lại căn hộ từ người mua trước theo hình thức chuyển nhượng hợp đồng mua bán, hồ sơ thủ tục phức tạp hơn gấp nhiều lần so với mua trực tiếp từ chủ đầu tư đợt đầu. Bạn cần rà soát kỹ 3 chứng từ tài chính then chốt:
- Hóa đơn giá trị gia tăng (VAT) các đợt: Phải khớp chính xác số tiền bên bán đã đóng cho chủ đầu tư. Không chỉ xem phiếu thu tiền mặt hay ủy nhiệm chi, vì chỉ có hóa đơn điện tử VAT mới là chứng từ hợp lệ chứng minh nghĩa vụ thanh toán đã hoàn thành vào tài khoản dự án.
- Văn bản xác nhận chưa nộp hồ sơ xin cấp sổ hồng: Theo Nghị định 96/2024/NĐ-CP, việc chuyển nhượng hợp đồng mua bán chỉ được thực hiện khi chủ đầu tư chưa nộp hồ sơ đề nghị cơ quan nhà nước cấp sổ hồng. Nếu chủ đầu tư đã nộp hồ sơ lên Văn phòng Đăng ký đất đai thì mọi giao dịch công chứng chuyển nhượng hợp đồng mua bán đều bị từ chối tiếp nhận.
- Xác nhận giải chấp ngân hàng của người bán: Nếu người bán đang vay ngân hàng để mua căn hộ, hợp đồng mua bán gốc đang được lưu giữ tại ngân hàng. Hai bên phải phối hợp với ngân hàng làm thủ tục tất toán khoản vay, rút hợp đồng gốc và thực hiện công chứng chuyển nhượng 3 bên theo quy định.
6. Bảng ma trận thẩm định pháp lý căn hộ chưa có sổ hồng năm 2026
Bảng ma trận pháp lý dưới đây tổng hợp các văn bản bắt buộc người mua phải rà soát, cơ quan ban hành và hậu quả pháp lý nếu thiếu sót:
| Văn Bản Pháp Lý | Cơ Quan Ban Hành | Mục Đích Kiểm Tra | Hậu Quả Nếu Thiếu |
|---|---|---|---|
| Giấy chứng nhận QSDĐ dự án | Sở TN&MT / UBND Tỉnh | Xác nhận đất sạch, đã đóng 100% tiền sử dụng đất | Dự án bị đình chỉ, không thể ra sổ cá nhân |
| Giấy phép xây dựng | Sở Xây dựng | Kiểm tra số tầng, quy mô, đúng bản vẽ thiết kế 1/500 | Xây dựng sai phép, bị cưỡng chế tháo dỡ |
| Thông báo đủ điều kiện bán | Sở Xây dựng | Đã xong móng, đủ tư cách huy động vốn theo luật | Hợp đồng mua bán vô hiệu, mất trắng tiền đóng |
| Bảo lãnh ngân hàng | Ngân hàng thương mại | Bảo đảm hoàn tiền 100% nếu CĐT trễ bàn giao | Chôn vốn khi CĐT phá sản, không ai bồi thường |
| Nghiệm thu PCCC & Công trình | Cảnh sát PCCC & Cục Giám định | Đủ điều kiện an toàn tính mạng để cư dân sinh sống | Bị cấm dọn vào ở, không được cấp sổ hồng |
7. Kinh nghiệm thực chiến khi ký hợp đồng chuyển nhượng tránh bị lừa tiền cọc?
Kinh nghiệm thực địa của các chuyên gia tư vấn bất động sản cho thấy, các vụ lừa đảo tiền cọc khi mua căn hộ chưa sổ thường diễn ra theo kịch bản: bên bán nhận tiền cọc của nhiều người cùng lúc trên một căn hộ, hoặc che giấu việc căn hộ đang bị thi hành án phong tỏa.
Để ngăn chặn triệt để rủi ro này, bạn nên thực hiện các biện pháp an toàn sau:
- Không đặt cọc vượt quá 5% giá trị căn hộ: Điều này hoàn toàn phù hợp với tinh thần bảo vệ người mua của Điều 25 Luật Kinh doanh bất động sản 2023. Nếu bên bán yêu cầu cọc từ 10% đến 20%, hãy đặt dấu hỏi lớn về năng lực tài chính hoặc sự mờ ám của giao dịch.
- Lập Vi bằng tại Văn phòng Thừa phát lại: Mặc dù hợp đồng đặt cọc giấy viết tay không bắt buộc công chứng, việc lập Vi bằng ghi nhận việc giao nhận tiền và cam kết pháp lý sẽ giúp bạn nắm chắc chứng cứ nếu phát sinh kiện tụng tại Tòa án.
- Thanh toán qua tài khoản phong tỏa ngân hàng: Khi ký hợp đồng công chứng chuyển nhượng, số tiền thanh toán đợt cuối nên được chuyển vào tài khoản phong tỏa tại ngân hàng, chỉ giải ngân cho bên bán sau khi chủ đầu tư ký duyệt xác nhận chuyển nhượng thành công.
Khi tìm kiếm các dự án uy tín có hồ sơ pháp lý minh bạch và tiến độ cấp sổ chuẩn chỉ tại khu đô thị công nghệ hiện đại, bạn có thể tham khảo tổ hợp căn hộ cao cấp AVA Center để an tâm về tính pháp lý trọn đời.
8. Câu hỏi thường gặp khi mua bán căn hộ chưa ra sổ (FAQ)
Câu hỏi 1: Mua căn hộ chưa có sổ hồng có vay thế chấp ngân hàng được không?
Được. Nhưng bạn chỉ có thể vay tại chính ngân hàng đã ký hợp đồng bảo lãnh hoặc tài trợ vốn cho dự án đó. Ngân hàng sẽ nhận thế chấp bằng chính quyền tài sản phát sinh từ hợp đồng mua bán căn hộ.
Câu hỏi 2: Thủ tục sang tên hợp đồng mua bán căn hộ mất bao lâu?
Theo Nghị định 96/2024/NĐ-CP, sau khi ký công chứng văn bản chuyển nhượng và hoàn thành nộp thuế thu nhập cá nhân 2%, chủ đầu tư có trách nhiệm xác nhận vào văn bản chuyển nhượng hợp đồng trong thời hạn tối đa 05 ngày làm việc.
Câu hỏi 3: Nếu chủ đầu tư chậm làm sổ hồng quá 50 ngày kể từ khi bàn giao thì sao?
Theo Điều 19 Luật Nhà ở 2023, trong thời hạn 50 ngày kể từ ngày bàn giao căn hộ cho người mua, chủ đầu tư phải nộp hồ sơ xin cấp sổ hồng. Nếu chủ đầu tư chậm trễ không có lý do chính đáng, họ sẽ bị xử phạt vi phạm hành chính từ vài chục triệu đến hàng trăm triệu đồng theo Nghị định 123/2024/NĐ-CP và phải bồi thường thiệt hại cho cư dân.

Biên tập & Kiểm duyệt: Ban Pháp chế & Nghiên cứu Thị trường Pavilion Housing
Đội ngũ luật sư và chuyên gia tư vấn pháp lý bất động sản thực chiến tại Pavilion Housing, với hơn 10 năm kinh nghiệm thẩm định dự án, rà soát hợp đồng mua bán và hỗ trợ thủ tục cấp sổ hồng tại TP.HCM và các tỉnh vệ tinh.