THỦ TỤC CHUYỂN NHƯỢNG NHÀ ĐẤT KHI SỔ ĐỎ ĐANG THẾ CHẤP NGÂN HÀNG [2026]
📌 KHẲNG ĐỊNH TỪ BAN PHÁP CHẾ PAVILION HOUSING
Căn cứ theo Khoản 5 Điều 321 Bộ luật Dân sự 2015, bên thế chấp HOÀN TOÀN ĐƯỢC PHÉP BÁN, CHUYỂN NHƯỢNG TÀI SẢN THẾ CHẤP NẾU ĐƯỢC BÊN NHẬN THẾ CHẤP (NGÂN HÀNG) ĐỒNG Ý BẰNG VĂN BẢN. Để đảm bảo an toàn tuyệt đối 100% cho người mua, các bên cần thực hiện theo Quy trình giao dịch 3 bên có tài khoản phong tỏa tại ngân hàng nhằm tránh rủi ro người bán nhận tiền xong không nộp vào ngân hàng để rút sổ gốc ra.
- 1. Cơ sở pháp lý cho phép mua bán nhà đất đang thế chấp ngân hàng
- 2. Ba phương án chuyển nhượng nhà đất đang thế chấp ngân hàng phổ biến nhất
- 3. Quy trình 4 bước giao dịch an toàn tuyệt đối qua tài khoản phong tỏa ngân hàng
- 4. Bảng so sánh rủi ro giữa Tự giao tiền mặt vs Giao dịch qua ngân hàng phong tỏa
- 5. Thủ tục xóa đăng ký thế chấp (giải chấp) tại Văn phòng Đăng ký Đất đai
- 6. Hệ sinh thái 8 đại dự án bất động sản cột trụ tại Pavilion Housing
- 7. Câu hỏi thường gặp và tư vấn luật sư bất động sản (FAQ)
1. Cơ Sở Pháp Lý Cho Phép Mua Bán Nhà Đất Đang Thế Chấp
Nhà đất đang thế chấp tại ngân hàng là tài sản bảo đảm cho khoản vay. Về mặt quyền sở hữu, người vay vẫn là chủ sở hữu hợp pháp của bất động sản. Do đó, việc mua bán hoàn toàn hợp pháp khi có sự chấp thuận và phối hợp của ngân hàng đang nắm giữ Sổ đỏ.
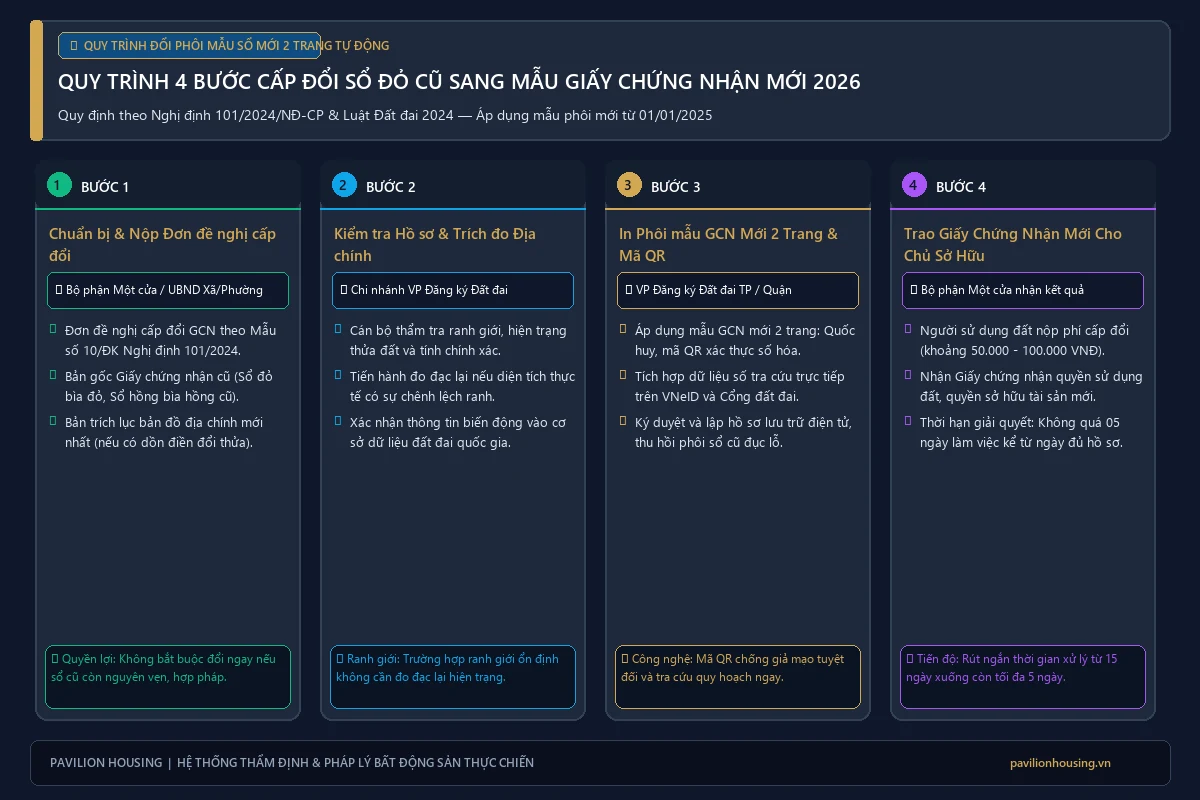
Infographic quy trình giải chấp ngân hàng và công chứng sang tên sổ đỏ an toàn 2026.
2. Ba Phương Án Mua Bán Nhà Đất Đang Thế Chấp Năm 2026
- Phương án 1: Bên bán tự tất toán khoản vay để rút Sổ đỏ: Bên bán sử dụng nguồn vốn tự có để trả nợ ngân hàng, làm thủ tục xóa thế chấp trước khi ký công chứng chuyển nhượng cho bên mua. Đây là phương án an toàn nhất cho bên mua.
- Phương án 2: Sử dụng tiền cọc/tiền mua của bên mua qua tài khoản phong tỏa: Bên mua nộp số tiền tương ứng với dư nợ gốc và lãi vào tài khoản phong tỏa tại ngân hàng cho vay. Ngân hàng tiến hành thu nợ và bàn giao Sổ đỏ gốc cùng Văn bản xóa thế chấp cho các bên đến Phòng Công chứng.
- Phương án 3: Bên mua tiếp tục vay thế chấp chính tài sản đó tại ngân hàng: Ngân hàng thực hiện thủ tục chuyển giao nghĩa vụ trả nợ hoặc giải ngân phong tỏa sang tên người mua mới.
3. Quy Trình 4 Bước Giao Dịch Qua Tài Khoản Phong Tỏa An Toàn 100%
Bước 1: Xác nhận dư nợ gốc & lãi tại Ngân hàng
Bên bán yêu cầu ngân hàng phát hành Thông báo dư nợ chính xác tính đến ngày dự kiến thanh toán tất toán.
Bước 2: Mở tài khoản thanh toán phong tỏa 3 bên
Bên mua, bên bán và ngân hàng ký Thỏa thuận 3 bên về việc mở tài khoản phong tỏa. Bên mua nộp đủ số tiền tất toán nợ vào tài khoản này.
Bước 3: Ngân hàng trích nợ, bàn giao Sổ đỏ gốc và xóa thế chấp
Ngân hàng tự động trích tiền tất toán khoản vay, xuất kho trả lại bản chính Sổ đỏ cùng Đơn yêu cầu xóa đăng ký thế chấp.
Bước 4: Ký hợp đồng công chứng và nộp hồ sơ đăng bộ sang tên
Công chứng viên tiến hành công chứng Hợp đồng chuyển nhượng quyền sử dụng đất ngay tại trụ sở ngân hàng hoặc phòng công chứng, sau đó nộp hồ sơ xóa thế chấp và sang tên đồng thời tại Văn phòng Đăng ký Đất đai.
4. Câu Hỏi Thường Gặp (FAQ)
Hỏi: Rút Sổ đỏ từ ngân hàng và xóa thế chấp mất bao nhiêu ngày?
Đáp: Ngay sau khi nộp đủ tiền tất toán, ngân hàng mất từ 1 đến 2 ngày làm việc để xuất kho Sổ đỏ. Thủ tục xóa đăng ký thế chấp tại Chi nhánh Văn phòng Đăng ký Đất đai được giải quyết ngay trong ngày làm việc.
5. Hướng Dẫn Soạn Thảo Hợp Đồng Đặt Cọc Mua Nhà Đất Đang Thế Chấp
Để bảo vệ 100% quyền lợi và dòng tiền đặt cọc khi giao dịch bất động sản đang thế chấp tại ngân hàng, Hợp đồng đặt cọc cần quy định rõ 5 điều khoản cam kết then chốt:
- Điều khoản về mục đích sử dụng tiền cọc: Toàn bộ số tiền cọc (thường từ 10% – 20% giá trị giao dịch) phải được chỉ định chuyển trực tiếp vào tài khoản thanh toán của bên bán mở tại ngân hàng đang thế chấp để phục vụ duy nhất mục đích tất toán khoản vay.
- Điều khoản về thời hạn bàn giao Sổ đỏ gốc: Bên bán cam kết trong thời hạn tối đa từ 3 đến 5 ngày làm việc kể từ ngày ngân hàng thu nợ phải xuất trình bản chính Sổ đỏ và Thông báo giải chấp để cùng bên mua ký công chứng chuyển nhượng.
- Điều khoản phạt cọc vi phạm hợp đồng: Trường hợp bên bán sử dụng tiền cọc vào mục đích khác hoặc cố tình trì hoãn rút sổ, bên bán phải bồi thường gấp 2 đến 3 lần số tiền cọc đã nhận và chịu toàn bộ chi phí phát sinh.
- Điều khoản phong tỏa tài khoản: Yêu cầu ngân hàng phát hành Thư cam kết phong tỏa số tiền bên mua nộp vào, ngân hàng chỉ giải tỏa khi có sự đồng thuận của cả 2 bên.
- Điều khoản ủy quyền xóa đăng ký thế chấp: Bên bán ủy quyền toàn quyền cho bên mua hoặc đơn vị dịch vụ pháp lý độc lập tiến hành thủ tục xóa thế chấp tại Văn phòng Đăng ký Đất đai để đẩy nhanh tiến độ sang tên.
6. Bảng Kê Trình Tự Thủ Tục Xóa Thế Chấp & Đăng Bộ Sang Tên Tại Văn Phòng Đăng Ký Đất Đai
| Bước Thực Hiện | Nội Dung Công Việc Chi Tiết | Thời Gian Xử Lý Theo Quy Định |
|---|---|---|
| Bước 1: Rút Sổ đỏ tại Ngân hàng | Ngân hàng xuất kho Sổ đỏ gốc + phát hành Đơn yêu cầu xóa thế chấp có đóng dấu | 1 – 2 ngày làm việc |
| Bước 2: Xóa thế chấp tại VPĐKĐĐ | Nộp hồ sơ xóa thế chấp tại Chi nhánh VPĐKĐĐ quận/huyện, nhận Sổ đỏ đã đóng dấu xóa thế chấp | Trong ngày làm việc |
| Bước 3: Ký công chứng chuyển nhượng | Hai bên ký Hợp đồng mua bán chính thức tại Phòng Công chứng, bên mua thanh toán nốt số tiền còn lại | 30 – 60 phút |
| Bước 4: Sang tên Sổ đỏ sang người mua | Nộp hồ sơ tại Bộ phận Một Cửa, kê khai thuế TNCN, trước bạ và nhận Giấy chứng nhận mới | 10 – 14 ngày làm việc |
7. Tình Huống Thực Tế: Xử Lý Rủi Ro Khi Ngân Hàng Kéo Dài Thời Gian Bàn Giao Sổ Đỏ
Trong thực tiễn giao dịch mua bán nhà đất đang thế chấp, có những trường hợp người mua đã nộp tiền tất toán nợ vào tài khoản nhưng phía ngân hàng chậm trễ bàn giao Sổ đỏ do vướng thủ tục nội bộ, chuyển kho từ hội sở về chi nhánh hoặc cán bộ tín dụng đi công tác. Để phòng ngừa rủi ro này, chuyên gia pháp lý Pavilion Housing khuyến nghị:
- Ký cam kết 3 bên có thời hạn phạt vi phạm rõ ràng: Thỏa thuận 3 bên giữa Bên Mua, Bên Bán và Ngân hàng phải quy định rõ mốc thời gian xuất kho Sổ đỏ tối đa là 48 giờ làm việc kể từ thời điểm trích nợ thành công.
- Giữ lại biên nhận nộp tiền có xác nhận của Giám đốc Chi nhánh: Mọi chứng từ chuyển khoản, nộp tiền mặt tất toán phải có chữ ký của Kiểm soát viên và Trưởng phòng Giao dịch có thẩm quyền.
- Yêu cầu niêm phong Sổ đỏ ngay tại phòng giao dịch: Khi Sổ đỏ được rút ra khỏi kho quỹ, hai bên cùng cán bộ ngân hàng kiểm tra đối chiếu mã vạch và số seri Sổ đỏ rồi tiến hành niêm phong đưa trực tiếp sang Phòng Công chứng.
8. Lời Khuyên Của Luật Sư Dành Cho Bên Mua Nhà Đất Thế Chấp
Bên mua tuyệt đối KHÔNG GIAO TIỀN MẶT TRỰC TIẾP CHO BÊN BÁN mà không qua tài khoản phong tỏa của ngân hàng. Đã có rất nhiều vụ án lừa đảo chiếm đoạt tài sản xảy ra khi bên bán nhận tiền xong không nộp vào ngân hàng để rút sổ mà sử dụng vào mục đích cá nhân khác, dẫn đến việc người mua mất trắng tiền cọc và không nhận được nhà.
📌 Tham khảo thực tế: Để tìm hiểu một dự án căn hộ hoàn thiện pháp lý 1/500 và quy trình thủ tục mua bán chuẩn mực, bạn đọc có thể tham khảo hồ sơ dự án AVA Helios tại khu vực nội đô TP.HCM.
🏢 HỆ SINH THÁI 8 ĐẠI DỰ ÁN BẤT ĐỘNG SẢN CỘT TRỤ TẠI PAVILION HOUSING
Pavilion Housing phân phối trực tiếp quỹ căn ngoại giao và hỗ trợ thủ tục pháp lý trọn gói cho 8 đại đô thị vệ tinh hàng đầu:
- Khu Đô Thị Sinh Thái Nam Sài Gòn: Arcadia at Lavila
- Khu Đô Thị Nghỉ Dưỡng Nam Rạch Chiếc: Palm City & Senturia An Phú
- Căn Hộ Thương Mại Mặt Tiền Đại Lộ: AVA Aurora & AVA Center Thuận An Bình Dương
- Đất Nền Sổ Đỏ Vành Đai 3: Dragon Eden
- Đô Thị Công Nghiệp Cửa Khẩu Mộc Bài: Phước Đông New City
- Siêu Đô Thị Lấn Biển Nghỉ Dưỡng: Vinhomes Green Paradise Cần Giờ
Pavilion Housing cam kết tư vấn pháp lý minh bạch 100%, bảo vệ quyền lợi hợp pháp tối đa cho khách hàng trong mọi giao dịch mua bán nhà đất.