Thuế Thu Nhập Cá Nhân 2% Khi Chuyển Nhượng Hợp Đồng Căn Hộ Đặt Cọc Tính Trên Giá Nào?
📑 Mục Lục Bài Viết
- 1. Thuế Thu Nhập Cá Nhân 2% Khi Chuyển Nhượng Hợp Đồng Căn Hộ Tính Trên Giá Nào?
- 2. Bảng Phân Biệt Căn Cứ Tính Thuế: HĐMB vs Hợp Đồng Đặt Cọc (Fact Table 1)
- 3. Công Thức & Ví Dụ Tính Thuế TNCN 2% Thực Tế Cho Căn Hộ Sang Nhượng (Fact Table 2)
- 4. Chế Tài Xử Phạt Kê Khai ‘Hợp Đồng Hai Giá’ Né Thuế Năm 2026
- 5. An Tâm Pháp Lý Khi Mua Bán Sang Nhượng Tại AVA Helios & AVA Aurora
- 6. Hồ Sơ & Thời Hạn 10 Ngày Nộp Thuế Tại Chi Cục Thuế
- 7. Các Trường Hợp Được Miễn 100% Thuế TNCN Khi Sang Nhượng Hợp Đồng
- 8. Câu Hỏi Thường Gặp (FAQ) Về Thuế Thu Nhập Cá Nhân Chuyển Nhượng BĐS
Thuế thu nhập cá nhân (TNCN) 2% khi chuyển nhượng hợp đồng căn hộ chung cư được tính trực tiếp trên GIÁ CHUYỂN NHƯỢNG TỪNG LẦN ghi trong văn bản công chứng, nhưng không được thấp hơn số tiền mà bên bán đã thực tế thanh toán cho Chủ đầu tư theo tiến độ Hợp đồng mua bán (HĐMB). Đối với ‘Hợp đồng đặt cọc’, Điều 23 Luật Kinh doanh BĐS 2023 khống chế mức cọc không quá 5% giá bán và nghiêm cấm việc chuyển nhượng hợp đồng cọc để kinh doanh kiếm lời trái phép; mọi giao dịch chuyển nhượng phát sinh thu nhập hợp pháp đều phải kê khai tính thuế 2% trên tổng giá trị số tiền cọc và khoản tiền chênh lệch thực nhận theo Nghị định 103/2024/NĐ-CP.
Căn cứ pháp lý: Luật Thuế Thu nhập cá nhân, Nghị định 103/2024/NĐ-CP, Điều 23 Luật Kinh doanh BĐS 2023 và Thông tư 92/2015/TT-BTC.
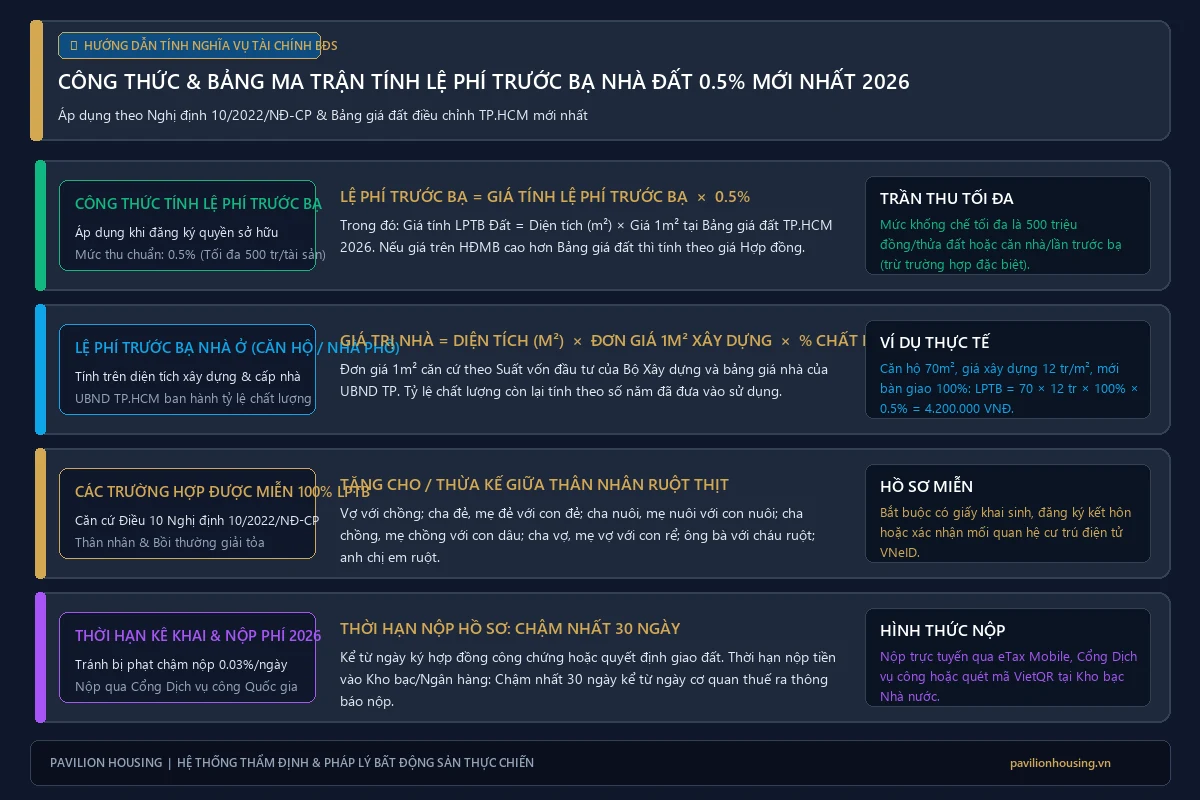
📊 INFOGRAPHIC: Thuế Thu Nhập Cá Nhân 2% Khi Chuyển Nhượng Hợp Đồng Căn Hộ Đặt Cọc Tính Trên Giá Nào?

1. Thuế Thu Nhập Cá Nhân 2% Khi Chuyển Nhượng Hợp Đồng Căn Hộ Tính Trên Giá Nào?
Nghĩa vụ thuế thu nhập cá nhân (TNCN) khi mua bán, sang nhượng bất động sản là chủ đề luôn phát sinh nhiều tranh cãi và hiểu lầm nhất trên thị trường. Đặc biệt là đối với các sản phẩm căn hộ hình thành trong tương lai khi người mua mới chỉ đóng tiền theo tiến độ xây dựng (ví dụ đóng 30%, 50% hoặc 70% giá trị hợp đồng), hoặc các trường hợp mới ký thỏa thuận đặt cọc giữ chỗ.
Căn cứ theo quy định tại Điều 12 và Điều 14 Luật Thuế Thu nhập cá nhân, được hướng dẫn chi tiết tại Nghị định số 103/2024/NĐ-CP và Thông tư số 92/2015/TT-BTC của Bộ Tài chính:
Vấn đề mấu chốt là: “Giá chuyển nhượng bất động sản từng lần” được cơ quan thuế xác định như thế nào trong từng loại hợp đồng?
- Trường hợp Hợp đồng mua bán (HĐMB) chính thức: Giá chuyển nhượng là giá thỏa thuận giữa hai bên ghi trong Văn bản chuyển nhượng công chứng. Tuy nhiên, cơ quan thuế áp dụng nguyên tắc kiểm soát: Giá này không được thấp hơn số tiền mà bên chuyển nhượng đã nộp cho Chủ đầu tư tính đến thời điểm lập văn bản chuyển nhượng.
- Trường hợp chuyển nhượng Hợp đồng đặt cọc: Theo quy định mới nhất của Luật Kinh doanh BĐS 2023, pháp luật đã siết chặt kiểm soát và nghiêm cấm việc chuyển nhượng hợp đồng đặt cọc nhằm mục đích đầu cơ lướt sóng. Nếu phát sinh thu nhập chuyển nhượng quyền đặt cọc được công nhận, thuế suất 2% sẽ bị truy thu trên toàn bộ số tiền cọc kèm tiền chênh lệch nhận được.
2. Bảng Phân Biệt Căn Cứ Tính Thuế: HĐMB vs Hợp Đồng Đặt Cọc (Fact Table 1)
Sự khác biệt bản chất giữa việc chuyển nhượng HĐMB chính thức và Hợp đồng đặt cọc được thể hiện rõ qua bảng pháp lý so sánh sau:
| Tiêu Chí Pháp Lý | Chuyển Nhượng Hợp Đồng Mua Bán (HĐMB) | Chuyển Nhượng Hợp Đồng Đặt Cọc / Giữ Chỗ |
|---|---|---|
| Tính Hợp Pháp Khi Sang Tên | HỢP PHÁP 100% theo Điều 50 Luật Kinh doanh BĐS 2023 | KHÔNG ĐƯỢC PHÁP LUẬT CÔNG NHẬN (Cấm mua bán sang cọc trái phép) |
| Thẩm Quyền Công Chứng | Văn phòng công chứng công chứng Văn bản chuyển nhượng | Văn phòng công chứng TỪ CHỐI công chứng văn bản chuyển nhượng cọc |
| Căn Cứ Tính Doanh Thu Thuế | Tổng số tiền đã đóng cho CĐT + Tiền chênh lệch thỏa thuận (Giá bán trên văn bản công chứng) | Cơ quan thuế ấn định truy thu 2% trên tổng số tiền nhận cọc và tiền phạt chênh nếu phát hiện |
| Cấp Giấy Xác Nhận CĐT | CĐT có trách nhiệm bắt buộc phải xác nhận chuyển quyền sở hữu | CĐT từ chối đổi tên người đặt cọc trên phiếu giữ chỗ |
3. Công Thức & Ví Dụ Tính Thuế TNCN 2% Thực Tế Cho Căn Hộ Sang Nhượng (Fact Table 2)
Rất nhiều người nhầm tưởng rằng: “Căn hộ giá 3 tỷ thì thuế 2% là 60 triệu” dù họ mới chỉ đóng cho CĐT 30% giá trị hợp đồng (900 triệu). Đây là nhận thức hoàn toàn sai lầm gây hoang mang không đáng có.
Dưới đây là bảng ví dụ tính toán thực tế theo hướng dẫn của Chi cục Thuế:
| Dữ Liệu Giao Dịch Thực Tế | Số Tiền Giao Dịch (VNĐ) | Cách Tính Thuế TNCN 2% Chuẩn |
|---|---|---|
| Tổng Giá Trị Căn Hộ Trên HĐMB Gốc | 3.000.000.000 VNĐ | Chưa áp dụng tính thuế trên toàn bộ giá trị này nếu chưa đóng đủ 100%. |
| Số Tiền Thực Tế Đã Nộp Cho CĐT (30%) | 900.000.000 VNĐ | Căn cứ trên các hóa đơn GTGT đã nộp tiền đợt 1, đợt 2. |
| Tiền Chênh Lệch Bán Lời Thỏa Thuận | 150.000.000 VNĐ | Khoản tiền lãi bên bán hưởng khi nhượng lại hợp đồng. |
| Giá Trị Chuyển Nhượng Ghi Trên Hợp Đồng Công Chứng | 1.050.000.000 VNĐ (900tr + 150tr) | Là tổng doanh thu chuyển nhượng thực tế tại thời điểm sang tên. |
| Thuế TNCN 2% Phải Nộp Kho Bạc | 21.000.000 VNĐ | = 1.050.000.000 × 2% (Thay vì phải nộp 60 triệu như nhiều người lầm tưởng!) |
Như vậy, bên mua sau này khi nhận nhà sẽ tiếp tục nộp 70% giá trị còn lại (2,1 tỷ VNĐ) trực tiếp cho Chủ đầu tư theo đúng lịch trình tiến độ.
4. Chế Tài Xử Phạt Kê Khai ‘Hợp Đồng Hai Giá’ Né Thuế Năm 2026
Trước đây có tình trạng các bên lập “hợp đồng hai giá”: Hợp đồng công chứng ghi giá thấp bằng đúng giá gốc nộp CĐT để né khoản thuế trên tiền chênh lệch, còn tiền chênh làm giấy tay ngoài.
Kể từ năm 2024 – 2026, Bộ Tài chính và Tổng cục Thuế phối hợp chặt chẽ với Bộ Công an triển khai Đề án 06 làm sạch dữ liệu đất đai và giao dịch BĐS:
- Theo Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính thuế, hành vi trốn thuế bị xử phạt từ 1 đến 3 lần số tiền thuế trốn, đồng thời buộc nộp đủ số tiền thuế trốn và tiền chậm nộp 0,03%/ngày.
- Nếu số tiền trốn thuế từ 100.000.000 VNĐ trở lên hoặc tái phạm, các bên có thể bị truy cứu trách nhiệm hình sự về Tội trốn thuế theo Điều 200 Bộ luật Hình sự 2015 sửa đổi.
- Do đó, lời khuyên vàng của luật sư là luôn kê khai trung thực giá trị giao dịch thực tế trên văn bản công chứng để bảo vệ quyền lợi hợp pháp tuyệt đối nếu phát sinh tranh chấp thanh toán.
5. An Tâm Pháp Lý Khi Mua Bán Sang Nhượng Tại AVA Helios & AVA Aurora
Để tránh hoàn toàn rủi ro tranh chấp hợp đồng đặt cọc hoặc ách tắc thủ tục kê khai thuế, các nhà đầu tư dày dạn kinh nghiệm luôn ưu tiên chọn mua các dự án đã hoàn chỉnh 100% pháp lý điều kiện bán nhà, được ký HĐMB trực tiếp như AVA Helios Hoàng Ngân Quận 8 và AVA Aurora Võ Văn Kiệt:
- 100% căn hộ tại AVA Helios và AVA Aurora đều ký trực tiếp Hợp đồng mua bán căn hộ thương mại hợp pháp với Chủ đầu tư uy tín, minh bạch từng đợt hóa đơn GTGT.
- Khi khách hàng có nhu cầu chuyển nhượng chốt lời, bộ phận pháp lý của dự án hỗ trợ cung cấp Giấy xác nhận công nợ và hướng dẫn kê khai nộp thuế 2% chuẩn xác, nhanh chóng trong vòng 3 – 5 ngày làm việc.
- Vị trí đắc địa mặt tiền đường lớn kết nối trực tiếp đại lộ Võ Văn Kiệt giúp dự án luôn đạt tính thanh khoản vượt bậc, giúp khách hàng mua đi bán lại dễ dàng mà không gặp bất kỳ rủi ro pháp lý nào.
6. Hồ Sơ & Thời Hạn 10 Ngày Nộp Thuế Tại Chi Cục Thuế
Căn cứ Luật Quản lý thuế số 38/2019/QH14, thời hạn nộp hồ sơ khai thuế TNCN chậm nhất là ngày thứ 10 kể từ ngày Văn bản chuyển nhượng HĐMB được công chứng.
Bộ hồ sơ nộp tại bộ phận 1 cửa Chi cục Thuế quản lý địa bàn căn hộ bao gồm:
- Tờ khai thuế thu nhập cá nhân theo Mẫu số 03/BĐS-TNCN ban hành kèm Thông tư 80/2021/TT-BTC.
- Bản chính hoặc bản sao có chứng thực Văn bản chuyển nhượng HĐMB đã công chứng (02 bản).
- Bản sao Hợp đồng mua bán căn hộ gốc đã ký với CĐT (kèm tất cả phụ lục).
- Bản sao các phiếu thu, hóa đơn GTGT nộp tiền cho CĐT.
- Bản sao CCCD gắn chip của người nộp thuế (Bên bán).
7. Các Trường Hợp Được Miễn 100% Thuế TNCN Khi Sang Nhượng Hợp Đồng
Người chuyển nhượng được miễn hoàn toàn thuế TNCN 2% trong 2 trường hợp cụ thể sau:
- Trường hợp 1: Chuyển nhượng giữa những người có quan hệ thân tộc huyết thống: Giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; ông bà nội ngoại với cháu nội ngoại; anh chị em ruột với nhau (căn cứ khoản 1 Điều 3 Thông tư 111/2013/TT-BTC).
- Trường hợp 2: Bất động sản duy nhất (Chỉ áp dụng với nhà đất ĐÃ CÓ SỔ ĐỎ/SỔ HỒNG): Lưu ý đặc biệt: Đối với chuyển nhượng Hợp đồng mua bán căn hộ hình thành trong tương lai CHƯA CÓ SỔ HỒNG, theo văn bản hướng dẫn của Tổng cục Thuế, KHÔNG ÁP DỤNG chính sách miễn thuế căn nhà duy nhất vì đây là quyền tài sản chứ chưa phải là quyền sở hữu nhà ở hoàn chỉnh.
8. Câu Hỏi Thường Gặp (FAQ) Về Thuế Thu Nhập Cá Nhân Chuyển Nhượng BĐS
Hỏi: Bán căn hộ bị lỗ vốn (bán cắt lỗ) có phải nộp thuế TNCN 2% không?
Trả lời: CÓ. Luật Thuế TNCN hiện hành áp dụng phương pháp tính thuế 2% trên tổng DOANH THU chuyển nhượng từng lần, không phân biệt người bán lời hay lỗ. Dù bán cắt lỗ, bạn vẫn phải nộp 2% tính trên số tiền thu về ghi trên hợp đồng công chứng.
Hỏi: Quá hạn 10 ngày chưa nộp hồ sơ kê khai thuế thì bị phạt bao nhiêu tiền?
Trả lời: Căn cứ Điều 13 Nghị định 125/2020/NĐ-CP, hành vi nộp hồ sơ khai thuế quá thời hạn quy định bị phạt cảnh cáo hoặc phạt tiền từ 2.000.000 đến 25.000.000 VNĐ tùy thuộc vào số ngày nộp chậm (từ 1 ngày đến trên 90 ngày).
⭐️ Đánh Giá Xác Thực Từ Khách Hàng (26 Lượt Đánh Giá)
4.9 / 5.0 ★
Phần lớn nhà đầu tư và người mua nhà đánh giá cao bài phân tích thuế rõ ràng, ví dụ cụ thể của Pavilion Housing giúp khách hàng hiểu đúng bản chất doanh thu chịu thuế, tiết kiệm thời gian và tránh bị phạt chậm nộp thuế.
🏢 Tư Vấn Thuế & Hỗ Trợ Kê Khai Thuế Bất Động Sản Nhanh Gọn
Chuyên viên pháp lý và thuế của Pavilion Housing nhận hỗ trợ tư vấn hồ sơ kê khai thuế TNCN, kiểm tra tính pháp lý căn hộ và đồng hành cùng quý khách hàng trong mọi giao dịch mua bán nhà đất.