Chủ Đầu Tư Thế Chấp Dự Án Ngân Hàng: Người Mua Căn Hộ Có Được Cấp Sổ Hồng 2026? [Đ183 Luật Nhà Ở 2023]
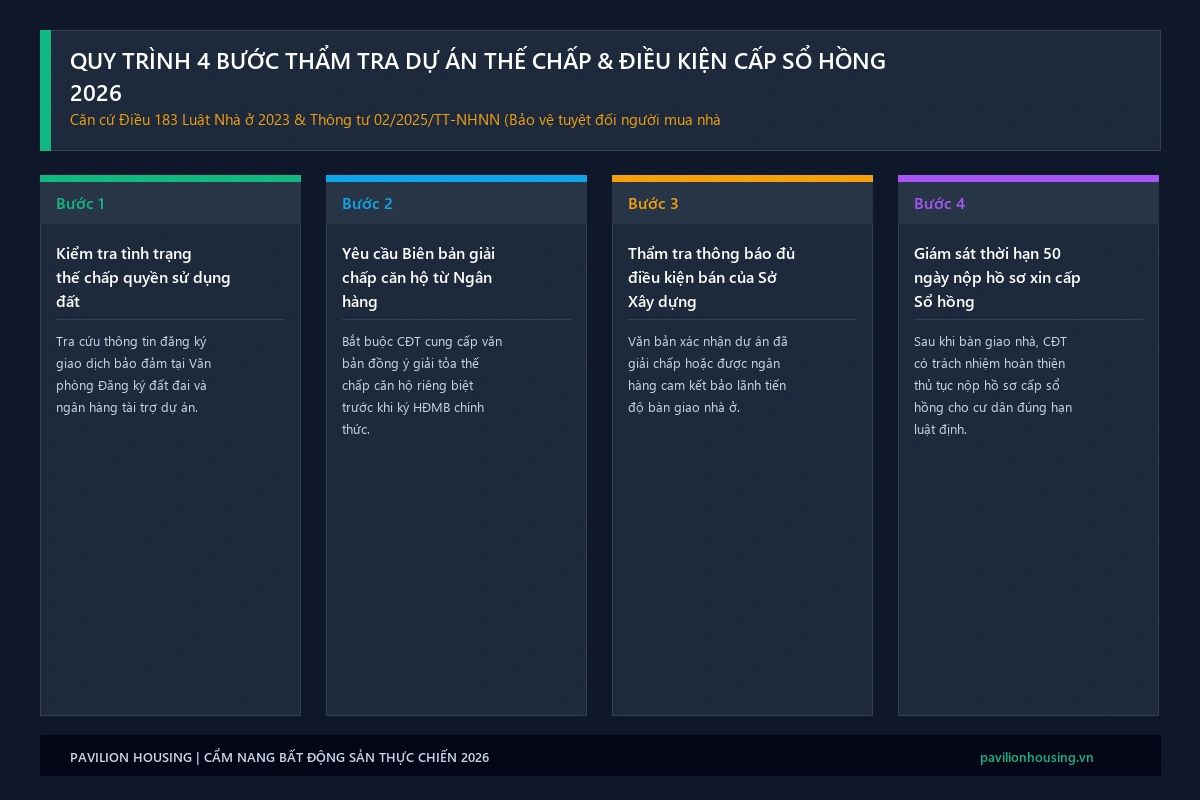
Quy trình 4 bước thẩm tra dự án thế chấp ngân hàng và điều kiện cấp sổ hồng căn hộ chung cư 2026
Mục Lục Cẩm Nang Thẩm Tra Dự Án Thế Chấp & Cấp Sổ Hồng 2026
- 1. Bản Chất Hoạt Động Thế Chấp Dự Án Của Chủ Đầu Tư Theo Luật Nhà Ở 2023 Là Gì?
- 2. Người Mua Căn Hộ Có Được Cấp Sổ Hồng Khi Dự Án Đang Thế Chấp Không?
- 3. Nguyên Tắc Bắt Buộc Giải Chấp Từng Căn Hộ Trước Khi Bán Được Quy Định Ra Sao?
- 4. Bảng So Sánh Các Trường Hợp Thế Chấp Dự Án & Quyền Lợi Của Người Mua Nhà
- 5. Cách Tra Cứu Thông Tin Thế Chấp Dự Án Tại Văn Phòng Đăng Ký Đất Đai
- 6. Quy Trình 4 Bước Thẩm Tra Pháp Lý Căn Hộ Đang Thế Chấp Trước Khi Xuống Tiền
- 7. Người Mua Cần Làm Gì Khi Chủ Đầu Tư Chậm Trễ Giải Chấp & Không Làm Sổ Hồng?
- 8. Tiêu Chuẩn Lựa Chọn Dự Án Đã Giải Chấp Hoặc Có Cam Kết Bảo Lãnh Vững Chắc
- 9. Câu Hỏi Thường Gặp (FAQ) Về Thế Chấp Dự Án & Sổ Hồng Căn Hộ 2026
Nhận Báo Cáo Thẩm Tra Tình Trạng Thế Chấp Ngân Hàng Của Dự Án 2026
Chuyên viên pháp lý Pavilion Housing trực tiếp tra cứu đăng ký biện pháp bảo đảm tại Trung tâm Giao dịch bảo đảm và Sở Tài nguyên Môi trường.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm tra tình trạng giải chấp dự án gửi qua Zalo trong 3 phút.
1. Bản Chất Hoạt Động Thế Chấp Dự Án Của Chủ Đầu Tư Theo Luật Nhà Ở 2023 Là Gì?
Trong hoạt động phát triển bất động sản, việc doanh nghiệp thế chấp dự án đầu tư xây dựng nhà ở hoặc thế chấp quyền sử dụng đất tại ngân hàng là một hoạt động kinh doanh hoàn toàn bình thường và hợp pháp. Thực tế, phần lớn các dự án chung cư thương mại đều cần sử dụng đòn bẩy tài chính từ các tổ chức tín dụng để triển khai công tác giải phóng mặt bằng, thi công kết cấu móng và xây dựng phần thân.
Căn cứ quy định tại Điều 183 Luật Nhà ở 2023 (được hướng dẫn chi tiết tại Nghị định số 96/2024/NĐ-CP), chủ đầu tư có quyền thế chấp dự án hoặc thế chấp nhà ở hình thành trong tương lai tại tổ chức tín dụng hoạt động tại Việt Nam để vay vốn phục vụ cho việc đầu tư xây dựng dự án đó. Tuy nhiên, quyền năng thế chấp này bị giới hạn rất chặt chẽ: khoản vốn vay bắt buộc phải được giải ngân đúng mục đích phát triển dự án, và chủ đầu tư không được thế chấp cùng một tài sản cho nhiều mục đích ngoài phạm vi dự án đã được phê duyệt.
Độc giả có thể tra cứu toàn văn các quy định về đăng ký biện pháp bảo đảm tại Cổng Thông Tin Điện Tử Chính Phủ hoặc đối chiếu văn bản quy phạm tại Hệ Thống Tra Cứu LuatVietnam để bảo đảm quyền lợi khi giao dịch.
2. Người Mua Căn Hộ Có Được Cấp Sổ Hồng Khi Dự Án Đang Thế Chấp Không?
Câu trả lời khẳng định theo quy định pháp luật hiện hành là: Người mua căn hộ KHÔNG THỂ được cấp Sổ hồng nếu căn hộ đó vẫn đang bị thế chấp tại ngân hàng và chưa được giải chấp.
Cơ chế vận hành của cơ quan đăng ký đất đai được thiết lập rất nghiêm ngặt: khi chủ đầu tư đăng ký thế chấp dự án tại Văn phòng Đăng ký đất đai thuộc Sở Tài nguyên và Môi trường, thông tin thế chấp sẽ được ghi nhận vào cơ sở dữ liệu địa chính và niêm phong trang bổ sung của Giấy chứng nhận quyền sử dụng đất tổng thể của dự án. Chừng nào ngân hàng chưa phát hành văn bản xóa đăng ký thế chấp (giải chấp) cho thửa đất hoặc từng căn hộ cụ thể, Văn phòng Đăng ký đất đai sẽ từ chối thụ lý hồ sơ cấp Giấy chứng nhận quyền sở hữu nhà ở riêng lẻ cho người mua.
Do đó, nếu chủ đầu tư không tiến hành giải chấp căn hộ, người mua nhà dù đã đóng đủ 95% giá trị hợp đồng và nhận bàn giao nhà vào ở thực tế vẫn sẽ rơi vào tình trạng bị “treo” Sổ hồng nhiều năm, không thể thực hiện các giao dịch mua bán, tặng cho hay thế chấp vay vốn tại các ngân hàng thương mại khác.
3. Nguyên Tắc Bắt Buộc Giải Chấp Từng Căn Hộ Trước Khi Bán Được Quy Định Ra Sao?
Nhằm triệt để khắc phục tình trạng chủ đầu tư “bán nhà trên giấy” khi dự án đang bị cắm tại ngân hàng, khoản 2 Điều 183 Luật Nhà ở 2023 đã đặt ra nguyên tắc thép bảo vệ người tiêu dùng:
“Trường hợp chủ đầu tư đã thế chấp dự án đầu tư xây dựng nhà ở hoặc đã thế chấp nhà ở hình thành trong tương lai mà có nhu cầu huy động vốn góp hoặc bán, cho thuê mua nhà ở đó thì phải thực hiện giải chấp một phần hoặc toàn bộ dự án, nhà ở này trước khi ký kết hợp đồng huy động vốn góp, hợp đồng mua bán, cho thuê mua nhà ở với khách hàng, trừ trường hợp quy định tại điểm b khoản này.”
Ngoại lệ duy nhất được luật định là: Người mua nhà và tổ chức tín dụng nhận thế chấp đồng ý bằng văn bản về việc không giải chấp căn hộ trước khi ký hợp đồng mua bán. Trong trường hợp này, dòng tiền thanh toán mua căn hộ của khách hàng bắt buộc phải được chuyển trực tiếp vào tài khoản phong tỏa mở tại chính ngân hàng nhận thế chấp để trừ nợ dần vào nghĩa vụ của chủ đầu tư theo Thông tư 02/2025/TT-NHNN của Ngân hàng Nhà nước Việt Nam.
Tải Mẫu Văn Bản Thỏa Thuận Ba Bên Giữa Khách Hàng – Chủ Đầu Tư – Ngân Hàng
Bộ tài liệu thỏa thuận giải chấp căn hộ và cơ chế phong tỏa tài khoản thanh toán chuyên dụng theo Thông tư 02/2025/TT-NHNN.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm tra tình trạng giải chấp dự án gửi qua Zalo trong 3 phút.
4. Bảng So Sánh Các Trường Hợp Thế Chấp Dự Án & Quyền Lợi Của Người Mua Nhà
Bảng phân tích dưới đây giúp người mua căn hộ nhận diện rõ từng kịch bản thế chấp dự án và mức độ rủi ro đối với quyền được cấp Giấy chứng nhận quyền sở hữu nhà ở:
| Kịch Bản Pháp Lý | Tình Trạng Tại Ngân Hàng | Đủ Điều Kiện Ký HĐMB? | Khả Năng Cấp Sổ Hồng | Mức Độ Rủi Ro |
|---|---|---|---|---|
| Kịch bản 1: Đã giải chấp hoàn toàn | Có văn bản xóa thế chấp của Văn phòng ĐKĐĐ | Hợp pháp 100% | Cấp trong 30-50 ngày | Rất thấp (0%) |
| Kịch bản 2: Đồng thuận văn bản 3 bên | Chưa giải chấp, nộp tiền vào tài khoản phong tỏa | Hợp pháp có điều kiện | Cấp khi ngân hàng thu đủ nợ | Trung bình (15%) |
| Kịch bản 3: Thế chấp nhưng giấu khách hàng | Chủ đầu tư không thông báo tình trạng thế chấp | Vi phạm Điều 183 | Bị từ chối cấp Sổ hồng | Rất cao (80%) |
| Kịch bản 4: Nợ xấu, ngân hàng siết nợ | Dự án bị kê biên, ngân hàng phát mại tài sản | Vô hiệu pháp lý | Nguy cơ tranh chấp kéo dài | Cực kỳ nguy hiểm (100%) |
5. Cách Tra Cứu Thông Tin Thế Chấp Dự Án Tại Văn Phòng Đăng Ký Đất Đai
Người mua nhà hoàn toàn có quyền chủ động kiểm tra xem căn hộ của mình có đang bị chủ đầu tư đem đi thế chấp hay không thông qua 3 kênh thông tin minh bạch:
- Kênh 1: Kiểm tra tại Văn phòng Đăng ký đất đai cấp tỉnh: Người mua nộp phiếu yêu cầu cung cấp dữ liệu đất đai theo Mẫu số 01/PYC ban hành kèm Nghị định 102/2024/NĐ-CP tại Chi nhánh Văn phòng Đăng ký đất đai nơi có dự án để kiểm tra tình trạng biện pháp bảo đảm của khu đất.
- Kênh 2: Kiểm tra công khai trên website Sở Xây dựng: Sở Xây dựng TP.HCM định kỳ công bố danh sách các dự án nhà ở hình thành trong tương lai đủ điều kiện bán và ghi chú rõ các dự án đang thế chấp ngân hàng hoặc đã được giải chấp.
- Kênh 3: Yêu cầu cung cấp chứng thư bảo lãnh ngân hàng: Theo Điều 26 Luật Kinh doanh BĐS 2023, chủ đầu tư trước khi bán nhà ở hình thành trong tương lai phải được ngân hàng thương mại bảo lãnh nghĩa vụ tài chính. Khách hàng có quyền yêu cầu xem bản sao văn bản chấp thuận bảo lãnh và cam kết giải chấp trước khi đặt cọc.
Tư Vấn Khiếu Nại & Bảo Vệ Quyền Lợi Khi Chủ Đầu Tư Không Bàn Giao Sổ Hồng
Luật sư chuyên môn hỗ trợ lập vi bằng, soạn đơn khiếu nại gửi Sở Xây dựng và khởi kiện yêu cầu bàn giao Giấy chứng nhận quyền sở hữu nhà ở.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm tra tình trạng giải chấp dự án gửi qua Zalo trong 3 phút.
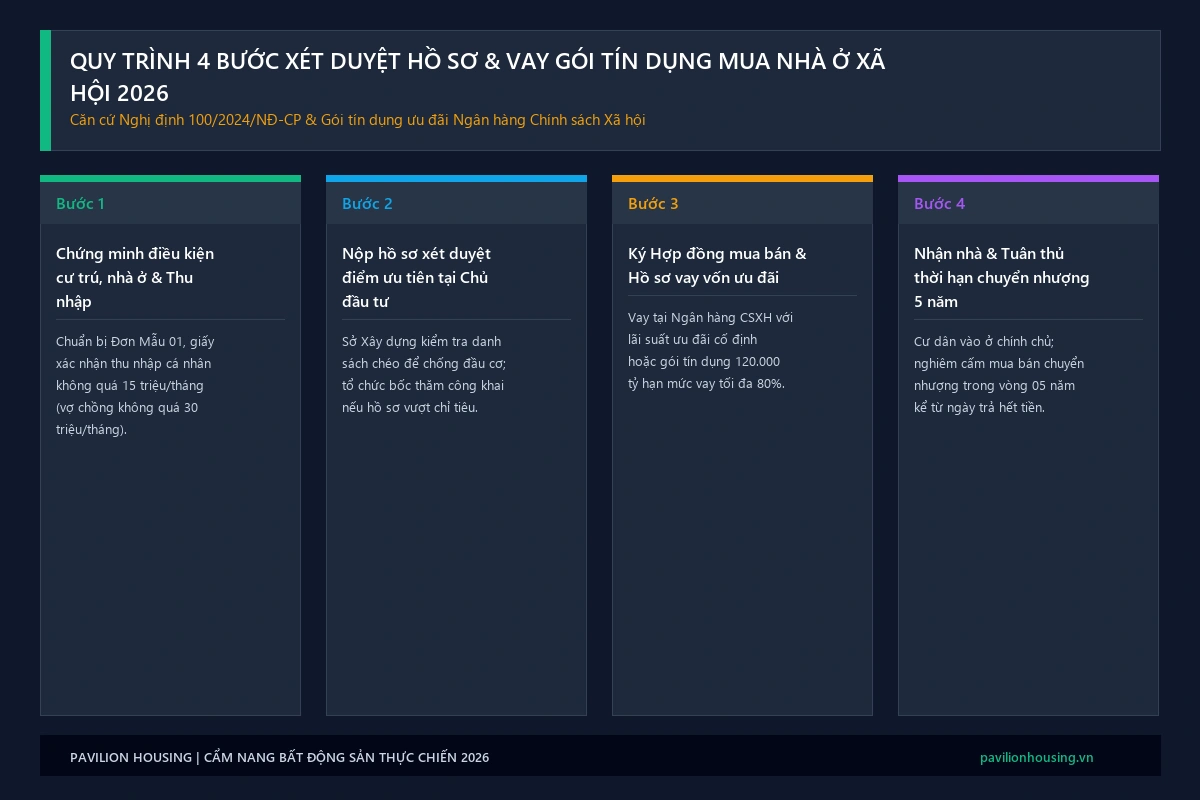
6. Quy Trình 4 Bước Thẩm Tra Pháp Lý Căn Hộ Đang Thế Chấp Trước Khi Xuống Tiền
Nhằm loại bỏ hoàn toàn nguy cơ mua phải căn hộ dính tranh chấp ngân hàng, người mua cần tuân thủ quy trình 4 bước kiểm định sau:
- Bước 1: Yêu cầu xem Văn bản thông báo đủ điều kiện bán của Sở Xây dựng: Đây là văn bản pháp lý cao nhất xác nhận dự án đã hoàn thành nghiệm thu móng và đủ điều kiện huy động vốn theo luật định.
- Bước 2: Kiểm tra nội dung văn bản giải chấp của ngân hàng: Nếu dự án từng thế chấp, yêu cầu chủ đầu tư cung cấp Thông báo đồng ý giải chấp của ngân hàng đối với đúng mã căn hộ dự định mua.
- Bước 3: Xác minh tại Trung tâm Đăng ký giao dịch, tài sản: Tra cứu trên hệ thống trực tuyến của Cục Đăng ký quốc gia giao dịch bảo đảm thuộc Bộ Tư pháp để kiểm tra biện pháp bảo đảm bằng quyền đòi nợ hoặc nguồn thu dự án.
- Bước 4: Thiết lập điều khoản giải chấp trong hợp đồng mua bán: Đưa điều khoản cam kết thời hạn bàn giao Sổ hồng và mức phạt vi phạm lãi suất từ 0,05%/ngày vào HĐMB nếu chủ đầu tư chậm giải chấp làm ảnh hưởng tiến độ cấp sổ.
7. Người Mua Cần Làm Gì Khi Chủ Đầu Tư Chậm Trễ Giải Chấp & Không Làm Sổ Hồng?
Trong trường hợp đã nhận nhà nhưng chủ đầu tư cố tình chây ì không giải chấp tại ngân hàng, cư dân có thể áp dụng đồng thời các biện pháp pháp lý sau:
- Thành lập Ban đại diện cư dân gửi văn bản khiếu nại chính thức đến Sở Xây dựng và Sở Tài nguyên và Môi trường đề nghị thanh tra việc tuân thủ quy định tại Điều 183 Luật Nhà ở.
- Gửi công văn đến Hội đồng quản trị ngân hàng tài trợ vốn cho dự án để làm rõ số dư nợ vay và đề nghị tạm ngưng giải ngân các khoản vay mới cho chủ đầu tư.
- Khởi kiện tại Tòa án nhân dân có thẩm quyền yêu cầu tuyên bố hành vi vi phạm hợp đồng mua bán và buộc chủ đầu tư bồi thường thiệt hại theo quy định của Bộ luật Dân sự 2015.
Đăng Ký Đánh Giá Hồ Sơ Pháp Lý Dự Án Chung Cư Trước Khi Ký Hợp Đồng
Rà soát điều kiện mở bán, bảo lãnh ngân hàng và văn bản chấp thuận nghiệm thu PCCC để bảo đảm quyền được cấp Sổ hồng sau này.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm tra tình trạng giải chấp dự án gửi qua Zalo trong 3 phút.
8. Tiêu Chuẩn Lựa Chọn Dự Án Đã Giải Chấp Hoặc Có Cam Kết Bảo Lãnh Vững Chắc
Thị trường bất động sản năm 2026 đang chứng kiến sự thanh lọc mạnh mẽ: khách hàng thông thái chỉ ưu tiên lựa chọn các dự án được phát triển bởi các chủ đầu tư danh tiếng, có tiềm lực tài chính hùng mạnh và hồ sơ pháp lý sạch 100%.
Tại khu Đông Sài Gòn, dự án khu đô thị sinh thái ven sông Senturia An Phú tại phường An Phú, Quận 2 cũ được đánh giá là hình mẫu pháp lý hoàn chỉnh khi toàn bộ nghĩa vụ tài chính và thủ tục giải chấp đã được kiểm soát nghiêm ngặt bởi ngân hàng liên kết, mang lại sự an tâm tuyệt đối về tiến độ cấp Giấy chứng nhận quyền sở hữu nhà ở cho cư dân. Song song đó, tổ hợp thương mại dịch vụ cao cấp AVA Center cũng khẳng định uy tín vượt bậc nhờ hồ sơ thẩm định pháp lý minh bạch và năng lực quản lý dự án xuất sắc.
Kết Nối Ban Pháp Lý Pavilion Housing — Lựa Chọn Giỏ Hàng Căn Hộ An Toàn 100%
Tư vấn danh mục căn hộ cao cấp đã hoàn thành nghĩa vụ tài chính và sẵn sàng bàn giao sổ hồng cho cư dân.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm tra tình trạng giải chấp dự án gửi qua Zalo trong 3 phút.
9. Câu Hỏi Thường Gặp (FAQ) Về Thế Chấp Dự Án & Sổ Hồng Căn Hộ 2026
Chủ đầu tư có được quyền vừa thế chấp căn hộ vừa bán cho khách hàng không?
Theo Điều 183 Luật Nhà ở 2023, chủ đầu tư chỉ được bán căn hộ khi đã giải chấp xong tại ngân hàng, trừ trường hợp người mua và ngân hàng đồng ý bằng văn bản cho phép bán mà không cần giải chấp trước.
Nếu ngân hàng siết nợ dự án thì người mua nhà đã nhận bàn giao có bị thu hồi nhà không?
Nếu giao dịch mua bán có sự đồng thuận 3 bên hoặc đã hoàn thành nghĩa vụ tài chính vào tài khoản chỉ định của ngân hàng theo luật định, quyền lợi của người mua nhà ngay tình được pháp luật bảo vệ ưu tiên thanh toán hoặc giải chấp căn hộ.
Làm thế nào để kiểm tra một căn hộ cụ thể đã được ngân hàng giải chấp hay chưa?
Người mua yêu cầu chủ đầu tư xuất trình Thông báo giải chấp đích danh số phòng, tầng và tháp do ngân hàng cấp, kèm theo văn bản xác nhận xóa đăng ký thế chấp của Chi nhánh Văn phòng Đăng ký đất đai nơi có dự án.