Điều Kiện Thu Nhập & Quy Trình Vay Gói Tín Dụng Mua Nhà Ở Xã Hội Mới Nhất 2026? [NĐ 100/2024]
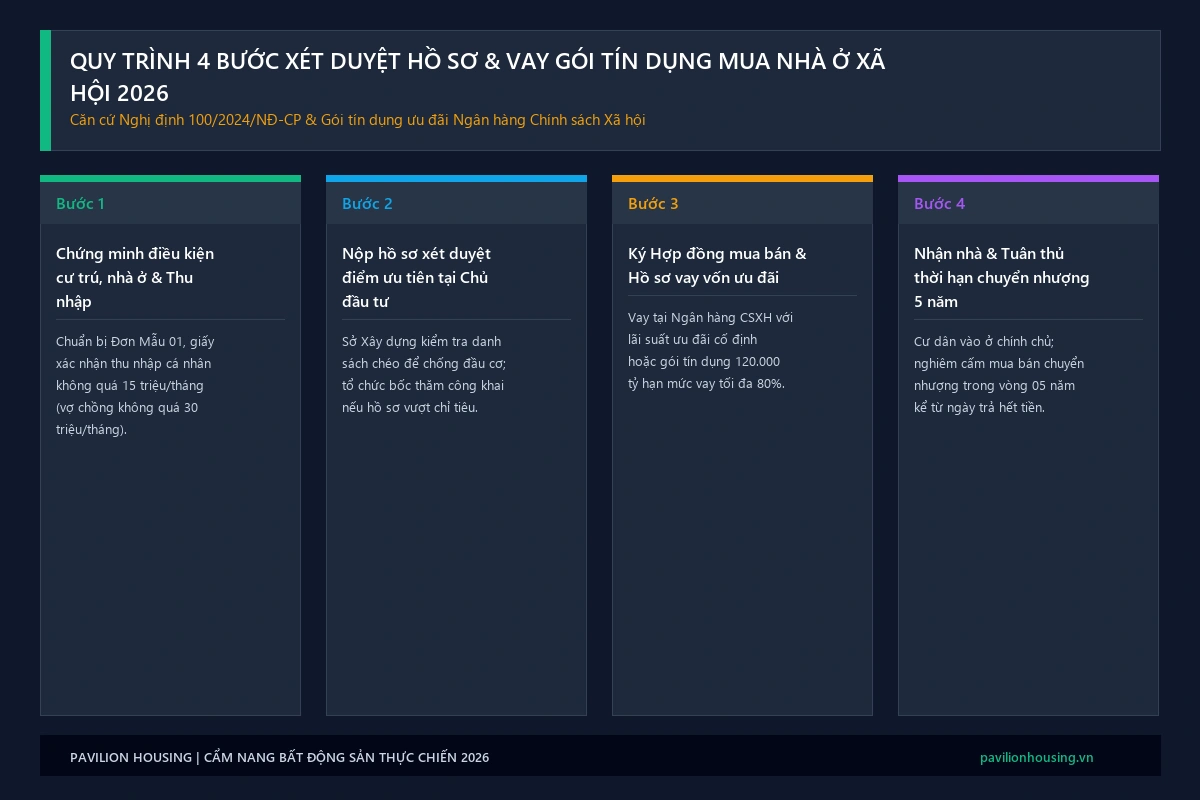
Quy trình 4 bước xét duyệt hồ sơ và vay gói tín dụng mua nhà ở xã hội theo Nghị định 100/2024
Mục Lục Cẩm Nang Điều Kiện Thu Nhập & Vay Vốn Mua NOXH 2026
- 1. Những Điểm Mới Đáng Chú Ý Của Nghị Định 100/2024/NĐ-CP Về Nhà Ở Xã Hội Là Gì?
- 2. Mức Thu Nhập Bao Nhiêu Được Mua Nhà Ở Xã Hội Năm 2026?
- 3. Tiêu Chí Xác Định Chưa Có Nhà Ở Hoặc Diện Tích Bình Quân Dưới 15 m² Sàn
- 4. Bảng So Sánh Các Gói Vay Tín Dụng Ưu Đãi Mua Nhà Ở Xã Hội Năm 2026
- 5. Bộ Hồ Sơ Đăng Ký Mua Nhà Ở Xã Hội & Mẫu Giấy Xác Nhận Thu Nhập Mới Nhất
- 6. Quy Trình 4 Bước Nộp Hồ Sơ, Xét Duyệt & Ký Hợp Đồng Tín Dụng Ngân Hàng
- 7. Thời Hạn Cấm Chuyển Nhượng Trong 5 Năm & Điều Kiện Bán Lại Đúng Luật
- 8. Lựa Chọn Căn Hộ Thương Mại Vừa Túi Tiền Cho Nhóm Thu Nhập Trên 15 Triệu
- 9. Câu Hỏi Thường Gặp (FAQ) Về Vay Vốn & Hồ Sơ Mua Nhà Ở Xã Hội 2026
Nhận Trọn Bộ Mẫu Giấy Xác Nhận Thu Nhập & Thực Trạng Nhà Ở NOXH 2026
Tải đầy đủ các biểu mẫu theo Thông tư 05/2024/TT-BXD kèm hướng dẫn xin xác nhận tại UBND phường xã và cơ quan chi trả thu nhập.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Bộ biểu mẫu chứng minh thu nhập và hướng dẫn hồ sơ gửi qua Zalo trong 3 phút.
1. Những Điểm Mới Đáng Chú Ý Của Nghị Định 100/2024/NĐ-CP Về Nhà Ở Xã Hội Là Gì?
Nhằm hiện thực hóa đề án xây dựng ít nhất 1 triệu căn hộ nhà ở xã hội (NOXH) cho đối tượng thu nhập thấp và công nhân khu công nghiệp, Chính phủ đã ban hành Nghị định số 100/2024/NĐ-CP ngày 26/07/2024 quy định chi tiết một số điều của Luật Nhà ở 2023. Văn bản này có hiệu lực từ ngày 01/08/2024 và thiết lập những cải cách căn bản, tháo gỡ hầu hết các “nút thắt” pháp lý từng khiến người dân chật vật không thể tiếp cận nhà ở xã hội trong suốt nhiều năm qua.
Những điểm cải cách trọng tâm gồm có: bãi bỏ hoàn toàn điều kiện về nơi cư trú (không còn yêu cầu phải có đăng ký thường trú hoặc tạm trú từ 1 năm trở lên tại địa phương nơi có dự án); nới rộng đáng kể trần thu nhập chịu thuế; nâng diện tích nhà ở bình quân tối thiểu; đồng thời đơn giản hóa tối đa các biểu mẫu xác nhận của chính quyền cấp xã. Nhờ đó, người lao động ngoại tỉnh đến làm việc tại các trung tâm kinh tế lớn như TP.HCM, Bình Dương hay Đồng Nai đều được bình đẳng tiếp cận quỹ nhà ở xã hội nếu đáp ứng đúng các tiêu chí luật định.
Độc giả có thể tra cứu toàn văn văn bản pháp quy tại Cổng Thông Tin Điện Tử Chính Phủ hoặc đối chiếu văn bản quy phạm tại Hệ Thống Tra Cứu LuatVietnam để nắm rõ các điều kiện đăng ký.
2. Mức Thu Nhập Bao Nhiêu Được Mua Nhà Ở Xã Hội Năm 2026?
Căn cứ quy định tại Điều 30 Nghị định 100/2024/NĐ-CP, điều kiện về thu nhập để được hưởng chính sách hỗ trợ nhà ở xã hội áp dụng trong năm 2026 được phân định rõ ràng như sau:
- Đối với người đứng đơn chưa kết hôn (độc thân): Phải có mức thu nhập thực nhận hàng tháng không quá 15 triệu đồng. Mức thu nhập này được xác định căn cứ theo Bảng tiền công, tiền lương hoặc xác nhận thu nhập trong 12 tháng gần nhất do cơ quan, tổ chức, doanh nghiệp nơi người đó làm việc chi trả.
- Đối với người đứng đơn đã kết hôn: Tổng mức thu nhập thực nhận hàng tháng của cả hai vợ chồng không vượt quá 30 triệu đồng tính theo mức thu nhập bình quân 12 tháng gần nhất của cả hai người.
So với quy định cũ (vốn giới hạn mức thu nhập không thuộc diện nộp thuế thu nhập cá nhân thường xuyên, tương đương dưới 11 triệu đồng/tháng), mức trần mới 15 triệu đồng đối với cá nhân và 30 triệu đồng đối với vợ chồng là sự điều chỉnh rất sát thực tế đời sống của tầng lớp lao động tri thức trẻ, công chức, viên chức và lực lượng vũ trang tại các đô thị lớn.
3. Tiêu Chí Xác Định Chưa Có Nhà Ở Hoặc Diện Tích Bình Quân Dưới 15 m² Sàn
Bên cạnh tiêu chí thu nhập, người đăng ký mua nhà ở xã hội phải đáp ứng một trong hai điều kiện về thực trạng nhà ở theo quy định tại Điều 29 Nghị định 100/2024/NĐ-CP:
- Chưa có nhà ở thuộc sở hữu của mình: Người đứng đơn và vợ/chồng (nếu có) không đứng tên sở hữu bất kỳ Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở nào tại tỉnh, thành phố trực thuộc Trung ương nơi có dự án nhà ở xã hội đó.
- Đã có nhà ở nhưng diện tích quá chật chội: Trường hợp đã có nhà ở thuộc sở hữu của hộ gia đình nhưng diện tích nhà ở bình quân đầu người của tất cả các thành viên cùng đăng ký thường trú trong căn nhà đó thấp hơn 15 m² sàn/người (nâng lên từ mức 10 m² sàn/người theo quy định cũ).
Xác nhận về thực trạng nhà ở được thực hiện thuận tiện tại Chi nhánh Văn phòng Đăng ký đất đai cấp huyện nơi có đất, với thời gian giải quyết tối đa không quá 7 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ.
Tải Bảng Tính Hạn Mức Vay & Lịch Trả Góp Hàng Tháng Gói Tín Dụng Ưu Đãi
Bảng tính chi tiết dư nợ giảm dần, số tiền gốc và lãi phải trả từng tháng đối với các khoản vay 500 triệu đến 1,2 tỷ đồng trong 25 năm.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Bộ biểu mẫu chứng minh thu nhập và hướng dẫn hồ sơ gửi qua Zalo trong 3 phút.
4. Bảng So Sánh Các Gói Vay Tín Dụng Ưu Đãi Mua Nhà Ở Xã Hội Năm 2026
Hiện nay, người mua nhà ở xã hội được quyền lựa chọn tiếp cận 2 kênh tín dụng hỗ trợ với cơ chế lãi suất và hạn mức khác nhau:
| Tiêu Chí So Sánh | Ngân Hàng Chính Sách Xã Hội (VBSP) | Gói Tín Dụng 120.000 – 145.000 Tỷ (NHTM) |
|---|---|---|
| Lãi suất vay ưu đãi | Cố định 6,6%/năm (bằng lãi suất cho vay hộ nghèo). | Thấp hơn từ 1,5% đến 2,0% so với lãi suất thương mại bình quân (khoảng 6,8% – 7,2%/năm). |
| Thời hạn vay tối đa | Lên đến 25 năm kể từ ngày giải ngân đầu tiên. | Từ 15 năm đến 20 năm theo quy chế của từng ngân hàng. |
| Hạn mức vay tối đa | Tối đa 80% giá trị hợp đồng mua bán NOXH. | Tối đa 70% đến 80% giá trị hợp đồng mua bán. |
| Tài sản bảo đảm | Thế chấp bằng chính căn hộ hình thành từ vốn vay. | Thế chấp bằng chính căn hộ hoặc bất động sản khác. |
| Điều kiện bổ sung | Gửi tiền tiết kiệm định kỳ hàng tháng tại VBSP tối thiểu 12 tháng. | Chứng minh khả năng trả nợ theo tiêu chuẩn tín dụng ngân hàng thương mại. |
5. Bộ Hồ Sơ Đăng Ký Mua Nhà Ở Xã Hội & Mẫu Giấy Xác Nhận Thu Nhập Mới Nhất
Căn cứ Thông tư 05/2024/TT-BXD của Bộ Xây dựng, người có nhu cầu mua nhà ở xã hội cần hoàn thiện bộ hồ sơ đăng ký gồm các thành phần giấy tờ chuẩn hóa sau:
- Đơn đăng ký mua, thuê mua nhà ở xã hội theo Mẫu số 01 ban hành kèm Thông tư 05/2024/TT-BXD.
- Giấy xác nhận về đối tượng và thực trạng nhà ở theo Mẫu số 02 (đối với người lao động làm việc tại các doanh nghiệp trong và ngoài khu công nghiệp) hoặc Mẫu số 03 (đối với cán bộ, công chức, viên chức).
- Giấy xác nhận về điều kiện thu nhập theo Mẫu số 04 do cơ quan, đơn vị nơi công tác ký xác nhận trên cơ sở sao kê bảng lương hoặc quyết định chi trả thu nhập thực nhận trong 12 tháng gần nhất.
- Bản sao Căn cước công dân gắn chip của người đứng đơn và vợ/chồng (nếu đã kết hôn); Giấy chứng nhận kết hôn hoặc Giấy xác nhận tình trạng hôn nhân độc thân.
Tư Vấn Tháo Gỡ Vướng Mắc Về Thuế Thu Nhập Cá Nhân Khi Xét Duyệt Hồ Sơ
Chuyên viên hỗ trợ rà soát chứng từ khấu trừ thuế TNCN, giải quyết trường hợp có thu nhập vãng lai hoặc làm việc tự do không có hợp đồng.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Bộ biểu mẫu chứng minh thu nhập và hướng dẫn hồ sơ gửi qua Zalo trong 3 phút.
6. Quy Trình 4 Bước Nộp Hồ Sơ, Xét Duyệt & Ký Hợp Đồng Tín Dụng Ngân Hàng
Quy trình từ lúc nộp hồ sơ đến khi được giải ngân nhận bàn giao căn hộ nhà ở xã hội diễn ra qua 4 bước khép kín:
- Bước 1: Nộp hồ sơ trực tiếp tại Ban quản lý dự án: Khi chủ đầu tư công bố mở bán dự án NOXH trên website Sở Xây dựng, người mua nộp hồ sơ trực tiếp cho chủ đầu tư để được cấp phiếu hẹn và mã số theo dõi.
- Bước 2: Chấm điểm & Gửi hồ sơ lên Sở Xây dựng thẩm tra: Chủ đầu tư tiến hành chấm điểm ưu tiên theo thang điểm quy định. Danh sách hồ sơ đủ điều kiện được gửi lên Sở Xây dựng để kiểm tra trùng lặp trên phạm vi toàn tỉnh/thành phố. Nếu số lượng hồ sơ hợp lệ vượt quá số căn hộ mở bán, chủ đầu tư tổ chức bốc thăm công khai có sự giám sát của Sở Xây dựng.
- Bước 3: Ký Hợp đồng mua bán & Thẩm định gói vay ngân hàng: Khách hàng trúng quyền mua tiến hành ký Hợp đồng mua bán với chủ đầu tư và nộp hồ sơ đề nghị vay vốn sang Chi nhánh Ngân hàng Chính sách Xã hội hoặc Ngân hàng thương mại liên kết.
- Bước 4: Giải ngân vốn vay & Nhận nhà: Ngân hàng thẩm định phương án trả nợ, ký hợp đồng tín dụng và hợp đồng thế chấp tài sản hình thành trong tương lai, sau đó giải ngân trực tiếp cho chủ đầu tư theo tiến độ xây dựng công trình.
7. Thời Hạn Cấm Chuyển Nhượng Trong 5 Năm & Điều Kiện Bán Lại Đúng Luật
Nhằm ngăn chặn hành vi đầu cơ trục lợi chính sách an sinh xã hội, Luật Nhà ở 2023 quy định rất nghiêm ngặt về quyền định đoạt căn hộ nhà ở xã hội:
- Trong thời hạn 05 năm: Kể từ ngày thanh toán hết tiền mua nhà ở xã hội và được cấp Giấy chứng nhận, người mua tuyệt đối không được phép chuyển nhượng căn hộ cho người khác dưới bất kỳ hình thức nào (kể cả ủy quyền định đoạt hoặc vi bằng chuyển nhượng).
- Nếu có nhu cầu bán lại trong thời hạn 5 năm, người mua chỉ được phép bán lại cho đơn vị quản lý nhà ở xã hội của Nhà nước hoặc bán lại cho chủ đầu tư dự án đó, hoặc bán lại cho các đối tượng khác thuộc diện được mua nhà ở xã hội theo giá bán tối đa bằng giá mua trong hợp đồng ban đầu.
- Sau thời hạn 05 năm: Người mua được quyền bán lại căn hộ trên thị trường tự do cho mọi đối tượng theo giá thỏa thuận, với điều kiện phải nộp tiền sử dụng đất theo quy định của Chính phủ và các loại thuế thu nhập cá nhân theo luật định.
Đăng Ký Đánh Giá Điểm Hồ Sơ Xét Duyệt Đăng Ký Mua Nhà Ở Xã Hội
Kiểm tra trước thang điểm ưu tiên theo quy định của Sở Xây dựng để tối ưu hóa cơ hội bốc thăm trúng quyền mua căn hộ.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Bộ biểu mẫu chứng minh thu nhập và hướng dẫn hồ sơ gửi qua Zalo trong 3 phút.
8. Lựa Chọn Căn Hộ Thương Mại Vừa Túi Tiền Cho Nhóm Thu Nhập Trên 15 Triệu
Đối với các gia đình trẻ có mức thu nhập vượt qua ngưỡng quy định 30 triệu đồng/tháng của hai vợ chồng, việc chờ đợi các đợt mở bán nhà ở xã hội thường không khả thi do tỷ lệ cạnh tranh bốc thăm quá cao và nguồn cung NOXH tại trung tâm TP.HCM vẫn còn khan hiếm. Hướng đi thực tế và bền vững nhất là lựa chọn các dự án căn hộ thương mại hoặc nhà ở xây sẵn có chính sách giãn tiến độ thanh toán và hỗ trợ lãi suất dài hạn.
Tại khu Đông TP.HCM, đại đô thị sinh thái chuẩn mực Senturia An Phú tại phường An Phú mang lại giá trị gia tăng tài sản bền vững cho những gia đình tìm kiếm không gian sống tiện nghi với pháp lý minh bạch hoàn thiện. Trong khi đó, tại khu vực cửa ngõ kết nối giao thương giữa TP.HCM và Bình Dương, tổ hợp căn hộ dịch vụ cao cấp AVA Center là lựa chọn an cư lý tưởng nhờ mức giá bán hợp lý, hỗ trợ vay ngân hàng linh hoạt và hệ thống tiện ích thương mại hoàn chỉnh.
Kết Nối Ban Tư Vấn An Cư Pavilion Housing — Giải Pháp Nhà Ở Vừa Túi Tiền
Tư vấn danh mục căn hộ thương mại trả góp nhẹ nhàng, phù hợp cho các cặp vợ chồng trẻ có tổng thu nhập từ 20 đến 35 triệu đồng/tháng.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Bộ biểu mẫu chứng minh thu nhập và hướng dẫn hồ sơ gửi qua Zalo trong 3 phút.
9. Câu Hỏi Thường Gặp (FAQ) Về Vay Vốn & Hồ Sơ Mua Nhà Ở Xã Hội 2026
Người làm nghề tự do (freelancer, buôn bán nhỏ) có được mua nhà ở xã hội không?
Có. Theo Nghị định 100/2024/NĐ-CP, người lao động tự do không có hợp đồng lao động làm đơn cam kết mức thu nhập thực nhận hàng tháng không quá 15 triệu đồng và xin xác nhận của Ủy ban nhân dân cấp xã nơi thường trú hoặc tạm trú.
Có được thế chấp sổ hồng nhà ở xã hội để vay ngân hàng kinh doanh không?
Trong vòng 5 năm đầu, Sổ hồng NOXH chỉ được thế chấp tại ngân hàng để vay vốn mua chính căn hộ đó. Sau khi hết thời hạn 5 năm và hoàn thành các nghĩa vụ tài chính bổ sung, chủ sở hữu mới được quyền thế chấp vay vốn kinh doanh tại các ngân hàng thương mại khác.
Nếu một trong hai vợ chồng có thu nhập trên 15 triệu nhưng tổng hai người dưới 30 triệu thì có được mua không?
Được. Nghị định 100/2024/NĐ-CP quy định đối với người đã kết hôn thì căn cứ vào tổng thu nhập của cả hai vợ chồng không vượt quá 30 triệu đồng/tháng, không xét riêng lẻ từng cá nhân.