Trong các giao dịch bất động sản sơ cấp, câu hỏi về thời điểm chủ đầu tư được phép nhận tiền đặt cọc và mức tiền đặt cọc tối đa luôn là mối quan tâm hàng đầu của người mua nhà cũng như giới đầu tư. Trong nhiều năm trước đây dưới thời kỳ thi hành Luật Kinh doanh Bất động sản 2014, thị trường đã ghi nhận không ít trường hợp chủ đầu tư lách luật bằng các hình thức giữ chỗ, thỏa thuận góp vốn hay phiếu đăng ký nguyện vọng khi dự án chưa hoàn thành hạ tầng móng. Tình trạng này đẩy rủi ro tài chính rất lớn về phía người mua nhà khi công trình bị đình trệ thi công hoặc vướng mắc thủ tục pháp lý kéo dài.
Mục Lục Cẩm Nang Pháp Lý Đặt Cọc Nhà Ở Tương Lai 2026
- 1. Bản Chất Pháp Lý Của Thỏa Thuận Đặt Cọc Mua Bán Nhà Ở Hình Thành Trong Tương Lai Là Gì?
- 2. Thời Điểm Nào Chủ Đầu Tư Mới Được Phép Thu Tiền Đặt Cọc Năm 2026?
- 3. Khống Chế Trần Đặt Cọc Tối Đa 5% Được Quy Định Ra Sao Theo Khoản 5 Điều 23?
- 4. Bảng So Sánh Quy Định Đặt Cọc Mua Bán Nhà Ở Tương Lai 2026 So Với Luật Cũ
- 5. Các Chiêu Thức Huy Động Vốn Trái Phép Dưới Dạng Giữ Chỗ Cần Phòng Tránh Thế Nào?
- 6. Chế Tài Xử Phạt Đối Với Hành Vi Thu Tiền Đặt Cọc Trái Quy Định Ra Sao?
- 7. Quy Trình 4 Bước Đặt Cọc Mua Nhà Ở Tương Lai An Toàn Năm 2026 Cần Thực Hiện Ra Sao?
- 8. Tiêu Chuẩn Lựa Chọn Dự Án Minh Bạch Pháp Lý Và Hồ Sơ Nghiệm Thu Chuẩn Chỉ
- 9. Câu Hỏi Thường Gặp (FAQ) Về Đặt Cọc Mua Bán Nhà Ở Hình Thành Trong Tương Lai
Đăng Ký Nhận Bộ Checklist Thẩm Định Tính Pháp Lý & Biên Bản Nghiệm Thu Móng Dự Án 2026
Kiểm tra hồ sơ pháp lý dự án căn hộ, giấy phép xây dựng và văn bản thông báo đủ điều kiện bán trước khi ký thỏa thuận đặt cọc.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
1. Bản Chất Pháp Lý Của Thỏa Thuận Đặt Cọc Mua Bán Nhà Ở Hình Thành Trong Tương Lai Là Gì?
Theo quy định tại Điều 328 Bộ luật Dân sự 2015, đặt cọc là việc một bên giao cho bên kia một khoản tiền hoặc kim khí quý, đá quý hoặc vật có giá trị khác trong một thời hạn để bảo đảm giao kết hoặc thực hiện hợp đồng. Khi áp dụng vào lĩnh vực kinh doanh bất động sản, việc đặt cọc nhằm mục đích bảo đảm bên mua sẽ tiến hành ký kết Hợp đồng mua bán chính thức khi dự án hội đủ toàn bộ các điều kiện pháp lý cần thiết.
Tuy nhiên, trong giai đoạn trước năm 2024, do Luật Kinh doanh Bất động sản 2014 không quy định cụ thể về trần tỷ lệ tiền đặt cọc và thời điểm được phép thu tiền đặt cọc, các bên tham gia giao dịch thường vận dụng cơ chế thỏa thuận tự do của Bộ luật Dân sự để thu những khoản tiền rất lớn. Nhiều dự án khi khu đất mới chỉ tiến hành quây tôn, chưa hề có giấy phép xây dựng hoặc chưa giải phóng mặt bằng xong đã mở bán rầm rộ thông qua các văn bản thỏa thuận đặt cọc lên tới 20% đến 30% tổng giá trị căn hộ.
Để bịt lỗ hổng pháp lý này, Quốc hội đã thông qua Luật Kinh doanh Bất động sản 2023 trên Cổng thông tin Luật Việt Nam có hiệu lực thi hành từ ngày 01/08/2024. Đạo luật mới này lần đầu tiên đưa ra những quy phạm mang tính mệnh lệnh hành chính nghiêm ngặt nhằm kiểm soát chặt chẽ hoạt động nhận tiền cọc của chủ đầu tư dự án bất động sản.
2. Thời Điểm Nào Chủ Đầu Tư Mới Được Phép Thu Tiền Đặt Cọc Năm 2026?
Căn cứ theo quy định tại khoản 5 Điều 23 Luật Kinh doanh Bất động sản 2023, chủ đầu tư dự án bất động sản chỉ được thu tiền đặt cọc từ bên đặt cọc khi nhà ở, công trình xây dựng đã có đủ các điều kiện đưa vào kinh doanh theo quy định của Luật này.
Như vậy, pháp luật hiện hành không cho phép chủ đầu tư thu bất kỳ khoản tiền đặt cọc nào khi dự án chưa đủ điều kiện đưa vào kinh doanh. Cụ thể đối với dự án nhà chung cư, tòa nhà hỗn hợp có nhà ở hình thành trong tương lai, các điều kiện bắt buộc gồm có:
- Hoàn thành xong phần móng: Dự án bắt buộc phải có biên bản nghiệm thu hoàn thành phần móng theo đúng thiết kế đã được thẩm định và phê duyệt bởi cơ quan quản lý chuyên ngành về xây dựng.
- Giấy tờ về quyền sử dụng đất: Có một trong các loại giấy tờ chứng nhận quyền sử dụng đất hợp pháp đối với khu đất triển khai dự án theo quy định của pháp luật về đất đai.
- Hồ sơ dự án và giấy phép xây dựng: Có hồ sơ thiết kế bản vẽ thi công đã được cơ quan nhà nước có thẩm quyền phê duyệt, có giấy phép xây dựng đối với trường hợp phải có giấy phép xây dựng.
- Văn bản của Sở Xây dựng: Có văn bản thông báo của cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh (Sở Xây dựng) xác nhận nhà ở đủ điều kiện được bán, cho thuê mua.
- Bảo lãnh ngân hàng: Phải có ngân hàng thương mại đủ năng lực thực hiện bảo lãnh nghĩa vụ tài chính của chủ đầu tư đối với khách hàng khi chủ đầu tư không bàn giao nhà ở theo đúng tiến độ đã cam kết.
Điều này đồng nghĩa với việc: Nếu một dự án chung cư chưa hoàn thành nghiệm thu phần móng và chưa có văn bản thông báo đủ điều kiện bán của Sở Xây dựng, chủ đầu tư tuyệt đối không được phép thu bất kỳ một đồng tiền đặt cọc nào từ khách hàng.
Tải Mẫu Hợp Đồng Thỏa Thuận Đặt Cọc Chuẩn Luật Kinh Doanh BĐS 2023
Biểu mẫu thỏa thuận đặt cọc khống chế trần 5%, ghi rõ giá bán chính thức và điều khoản xử lý vi phạm bảo vệ người mua.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
3. Khống Chế Trần Đặt Cọc Tối Đa 5% Được Quy Định Ra Sao Theo Khoản 5 Điều 23?
Bên cạnh việc siết chặt thời điểm được phép thu, Luật Kinh doanh Bất động sản 2023 còn đưa ra một quy định mang tính bước ngoặt là khống chế trần tỷ lệ tiền đặt cọc tối đa không quá 5% giá bán hoặc cho thuê mua nhà ở, công trình xây dựng.
Khoản 5 Điều 23 Luật Kinh doanh Bất động sản 2023 quy định rõ:
“Chủ đầu tư dự án bất động sản chỉ được thu tiền đặt cọc không quá 5% giá bán, cho thuê mua nhà ở, công trình xây dựng, phần diện tích sàn xây dựng trong công trình xây dựng từ bên đặt cọc khi nhà ở, công trình xây dựng đã có đủ các điều kiện đưa vào kinh doanh theo quy định của Luật này. Thỏa thuận đặt cọc phải ghi rõ giá bán, cho thuê mua nhà ở, công trình xây dựng, phần diện tích sàn xây dựng trong công trình xây dựng.”
Quy định này mang lại 3 giá trị bảo vệ thiết thực cho người mua nhà trong năm 2026:
- Hạn chế tối đa rủi ro vốn: Trước đây, mức cọc 15% – 30% khiến người mua có nguy cơ bị giam giữ dòng vốn hàng trăm triệu đến hàng tỷ đồng nếu dự án gặp trục trặc. Với trần 5%, ví dụ một căn hộ có giá bán 4 tỷ đồng, số tiền cọc tối đa mà chủ đầu tư được thu chỉ là 200 triệu đồng.
- Bắt buộc công khai giá bán minh bạch: Thỏa thuận đặt cọc bắt buộc phải ghi rõ giá bán cụ thể, chấm dứt hoàn toàn tình trạng đặt cọc mù mờ khi chưa có bảng giá chính thức, sau đó chủ đầu tư tự ý tăng giá bán vào ngày mở bán chính thức.
- Chống đầu cơ lướt sóng: Mức cọc 5% giúp sàng lọc những nhà đầu tư có nhu cầu thực tế và năng lực tài chính rõ ràng, hạn chế tình trạng nhân viên môi giới tự ý găm hàng tạo sóng ảo trên thị trường.
4. Bảng So Sánh Quy Định Đặt Cọc Mua Bán Nhà Ở Tương Lai 2026 So Với Luật Cũ
Dưới đây là bảng phân tích đối chiếu chi tiết các tiêu chí pháp lý giữa Luật Kinh doanh Bất động sản 2014 trước đây và hệ thống Luật mới áp dụng năm 2026:
| Tiêu Chí Pháp Lý | Quy Định Cũ (Luật 2014) | Quy Định Mới 2026 (Luật 2023) | Chế Tài Xử Phạt Vi Phạm |
|---|---|---|---|
| Hạn mức tiền đặt cọc | Không khống chế trần (thường thu 15% – 30%) | Khống chế tối đa không quá 5% giá bán | Buộc trả lại tiền thừa cho khách hàng |
| Thời điểm được phép thu | Không rõ ràng, lách luật bằng hợp đồng góp vốn | Chỉ được thu khi đã đủ điều kiện bán & nghiệm thu móng | Phạt tiền từ 800 triệu đến 1 tỷ đồng |
| Thỏa thuận đặt cọc | Phiếu đăng ký, giữ chỗ chưa có giá chính thức | Bắt buộc ghi rõ giá bán, cho thuê mua cụ thể | Hợp đồng vô hiệu, bồi thường thiệt hại |
| Bảo lãnh ngân hàng | Khách hàng ít khi nhận được thư bảo lãnh cá nhân | Khách hàng được quyền lựa chọn có cần bảo lãnh không | Đình chỉ hoạt động kinh doanh BĐS 3-6 tháng |
Nhận Tư Vấn Trực Tiếp Từ Chuyên Gia Luật BĐS Về Các Chiêu Thức Giữ Chỗ Trái Luật
Phân tích các điều khoản gài bẫy trong phiếu đăng ký nguyện vọng, hợp đồng vay vốn và thỏa thuận góp vốn trước khi mở bán.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
5. Các Chiêu Thức Huy Động Vốn Trái Phép Dưới Dạng Giữ Chỗ Cần Phòng Tránh Thế Nào?
Mặc dù hành lang pháp lý đã được thiết lập rất chặt chẽ, trên thực tế thị trường vẫn xuất hiện những chiêu thức lách luật tinh vi nhằm huy động vốn sớm từ khách hàng. Người mua nhà cần nhận diện rõ các hình thức sau:
- Phiếu đăng ký giữ chỗ hoặc phiếu đăng ký nguyện vọng: Môi giới yêu cầu người mua nộp từ 50 triệu đến 100 triệu đồng để chọn căn hộ đẹp với lời hứa sẽ hoàn lại tiền nếu không mua. Tuy nhiên, khi xảy ra tranh chấp, các điều khoản hoàn tiền thường bị kéo dài từ 3 đến 6 tháng hoặc bị cấn trừ phí quản lý vô lý.
- Hợp đồng vay vốn hoặc thỏa thuận hợp tác đầu tư: Chủ đầu tư thành lập công ty liên kết để ký hợp đồng vay tiền của khách hàng với lãi suất tượng trưng, kèm theo quyền ưu tiên mua căn hộ khi dự án đủ điều kiện mở bán. Khi dự án bị đình chỉ, số tiền này chỉ được giải quyết theo quan hệ dân sự vay nợ, tiềm ẩn nguy cơ mất vốn rất cao.
- Thỏa thuận tư vấn và dịch vụ đăng ký quyền mua: Ký kết qua các sàn giao dịch bất động sản liên kết nhằm trốn tránh trách nhiệm trực tiếp của chủ đầu tư trước pháp luật.
Người mua cần lưu ý rằng mọi thỏa thuận nhận tiền nhằm mục đích giữ quyền mua nhà ở hình thành trong tương lai khi dự án chưa đủ điều kiện mở bán đều vi phạm điều cấm của Luật Kinh doanh Bất động sản 2023.
6. Chế Tài Xử Phạt Đối Với Hành Vi Thu Tiền Đặt Cọc Trái Quy Định Ra Sao?
Hệ thống chế tài hành chính đối với các hành vi vi phạm quy định về đặt cọc và huy động vốn trong kinh doanh bất động sản được tăng nặng đáng kể theo quy định tại Nghị định 123/2024/NĐ-CP và Nghị định 16/2022/NĐ-CP của Chính phủ:
Theo đó, chủ đầu tư có hành vi thu tiền đặt cọc khi nhà ở chưa đủ điều kiện đưa vào kinh doanh hoặc thu tiền đặt cọc vượt quá 5% giá bán sẽ bị xử phạt như sau:
- Phạt tiền: Mức phạt từ 800.000.000 VNĐ đến 1.000.000.000 VNĐ đối với tổ chức vi phạm.
- Hình phạt bổ sung: Đình chỉ hoạt động kinh doanh bất động sản từ 03 tháng đến 06 tháng đối với dự án có vi phạm.
- Biện pháp khắc phục hậu quả: Buộc hoàn trả lại cho bên mua, bên đặt cọc toàn bộ số tiền đã thu trái pháp luật kèm theo tiền lãi tính theo lãi suất tiền gửi không kỳ hạn của ngân hàng thương mại.
- Hậu quả dân sự: Thỏa thuận đặt cọc vi phạm điều cấm của luật sẽ bị Tòa án tuyên vô hiệu theo Điều 123 Bộ luật Dân sự 2015, các bên phải hoàn trả cho nhau những gì đã nhận và bên có lỗi phải bồi thường thiệt hại thực tế phát sinh.
Đăng Ký Đánh Giá Hồ Sơ Dự Án Đang Quan Tâm Trước Khi Xuống Tiền Đặt Cọc
Đội ngũ pháp lý Pavilion Housing trực tiếp rà soát tính pháp lý dự án, tiến độ thi công móng và hạn mức cọc theo đúng luật.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
7. Quy Trình 4 Bước Đặt Cọc Mua Nhà Ở Tương Lai An Toàn Năm 2026 Cần Thực Hiện Ra Sao?
Để đảm bảo an toàn tuyệt đối dòng tiền của mình, người mua nhà cần tuân thủ nghiêm ngặt quy trình 4 bước kiểm chứng pháp lý thực chứng trước khi tiến hành giao dịch đặt cọc:
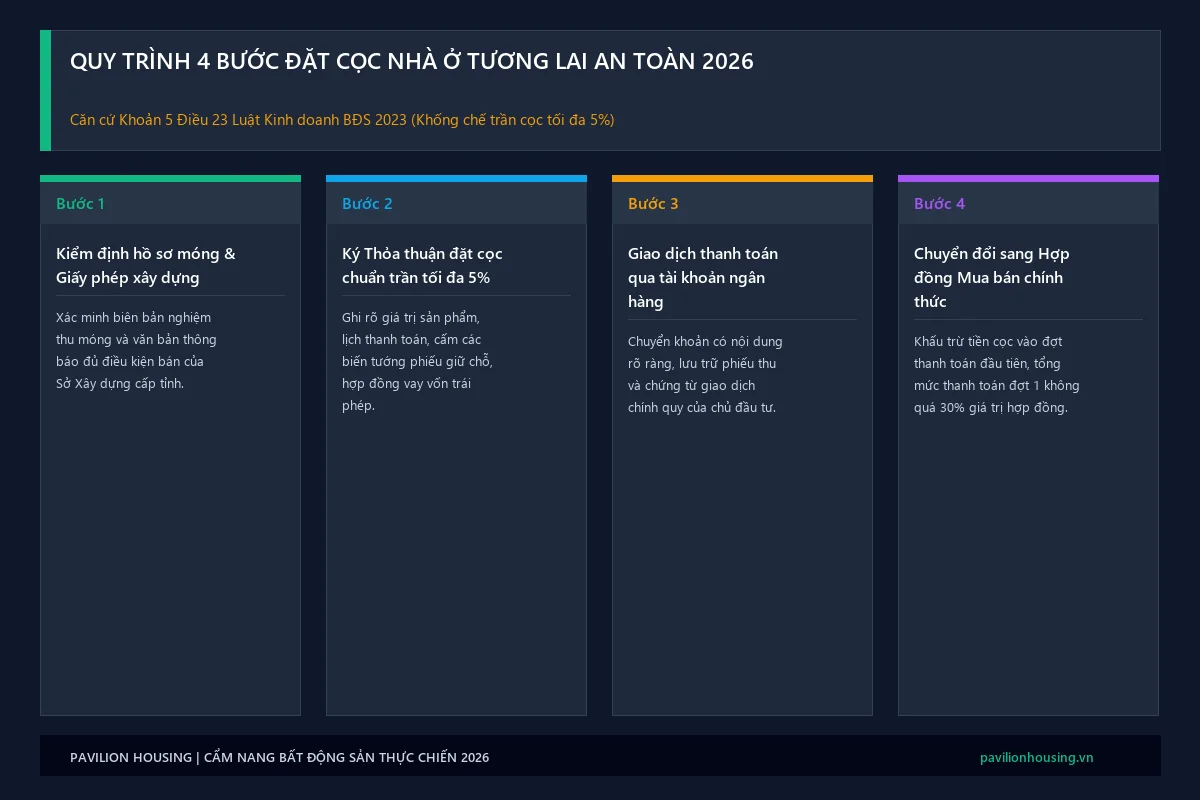
- Bước 1: Kiểm định hồ sơ móng và văn bản đủ điều kiện bán của Sở Xây dựng: Yêu cầu chủ đầu tư cung cấp biên bản nghiệm thu hoàn thành phần móng công trình và văn bản chính thức của Sở Xây dựng cấp tỉnh xác nhận dự án đủ điều kiện đưa vào kinh doanh. Tra cứu trực tiếp trên cổng thông tin điện tử của Sở Xây dựng để đối chiếu số hiệu công văn.
- Bước 2: Rà soát thỏa thuận đặt cọc chuẩn trần tối đa 5%: Kiểm tra kỹ nội dung thỏa thuận đặt cọc, bảo đảm số tiền đặt cọc không vượt quá 5% giá trị sản phẩm. Văn bản phải ghi rõ giá bán chính thức đã bao gồm thuế giá trị gia tăng (VAT) và quỹ bảo trì, cam kết thời hạn cụ thể chuyển đổi sang Hợp đồng mua bán.
- Bước 3: Giao dịch thanh toán qua tài khoản ngân hàng bảo lãnh: Chuyển tiền trực tiếp vào tài khoản phong tỏa của chủ đầu tư mở tại ngân hàng thương mại bảo lãnh dự án. Tuyệt đối không nộp tiền mặt cho nhân viên môi giới hoặc chuyển khoản vào tài khoản cá nhân. Nội dung chuyển khoản ghi rõ: “Thanh toán tiền đặt cọc căn hộ số… dự án…”.
- Bước 4: Chuyển đổi sang Hợp đồng mua bán chính thức: Khi dự án đến thời hạn ký Hợp đồng mua bán, toàn bộ khoản tiền đặt cọc 5% sẽ được khấu trừ trực tiếp vào đợt thanh toán đầu tiên. Theo luật định, tổng số tiền thanh toán đợt đầu không được vượt quá 30% giá trị hợp đồng bao gồm cả tiền đặt cọc.
8. Tiêu Chuẩn Lựa Chọn Dự Án Minh Bạch Pháp Lý Và Hồ Sơ Nghiệm Thu Chuẩn Chỉ
Trong giai đoạn thị trường sàng lọc mạnh mẽ năm 2026, những dự án có chủ đầu tư uy tín, năng lực tài chính vững mạnh và hoàn thiện hồ sơ nghiệm thu móng chuẩn chỉ luôn chiếm trọn niềm tin của người mua nhà. Khách hàng nên ưu tiên lựa chọn các dự án đã hoàn thành nghĩa vụ tài chính về đất, có bảo lãnh ngân hàng rõ ràng và pháp lý minh bạch.
Điển hình tại khu Đông TP.HCM, các khu đô thị sinh thái cao cấp với pháp lý hoàn chỉnh như Senturia An Phú tại khu Nam Rạch Chiếc luôn thiết lập chuẩn mực an tâm cho cư dân nhờ sự minh bạch trong từng khâu triển khai và bàn giao. Tương tự, tại trục kinh tế năng động cửa ngõ phía Bắc, tổ hợp căn hộ trung tâm AVA Center tại Thuận An cũng tạo dựng sức hút bền vững nhờ tiến độ thi công thực tế bám sát cam kết, hồ sơ nghiệm thu móng và giấy phép xây dựng được công khai minh bạch cho từng khách hàng trước khi ký hợp đồng giao dịch.
9. Câu Hỏi Thường Gặp (FAQ) Về Đặt Cọc Mua Bán Nhà Ở Hình Thành Trong Tương Lai
Chủ đầu tư có được phép thu tiền đặt cọc 10% nếu khách hàng tự nguyện đồng ý không?
Không. Quy định khống chế trần đặt cọc không quá 5% tại khoản 5 Điều 23 Luật Kinh doanh Bất động sản 2023 là quy phạm pháp luật mang tính bắt buộc (quy phạm mệnh lệnh). Dù khách hàng có tự nguyện ký thỏa thuận đặt cọc trên 5%, thỏa thuận này vẫn bị coi là vi phạm điều cấm của luật và chủ đầu tư vẫn bị xử phạt hành chính theo Nghị định 123/2024/NĐ-CP.
Nếu đến hạn ký hợp đồng mua bán mà người mua không mua nữa thì có bị mất tiền đặt cọc không?
Nếu thỏa thuận đặt cọc được ký kết hợp pháp (dự án đã đủ điều kiện bán, cọc dưới 5%) và việc không ký hợp đồng mua bán hoàn toàn do lỗi chủ quan của bên mua, bên mua sẽ bị mất khoản tiền đặt cọc theo quy định của Bộ luật Dân sự. Ngược lại, nếu chủ đầu tư không đủ điều kiện ký hợp đồng hoặc tự ý thay đổi giá bán, chủ đầu tư phải trả lại tiền đặt cọc và bồi thường một khoản tiền tương đương giá trị đặt cọc.
Tiền đặt cọc 5% có được tính vào tổng số tiền thanh toán 30% đợt 1 không?
Có. Theo Điều 25 Luật Kinh doanh Bất động sản 2023, việc thanh toán lần đầu không quá 30% giá trị hợp đồng bao gồm cả tiền đặt cọc. Khi ký Hợp đồng mua bán chính thức, khoản tiền đặt cọc 5% sẽ được tự động khấu trừ vào đợt thanh toán đầu tiên, người mua chỉ cần đóng tiếp tối đa 25% giá trị hợp đồng.
Kết Nối Đội Ngũ Pháp Lý Pavilion Housing — Thẩm Tra Giỏ Hàng Dự Án An Toàn 100%
Đồng hành cùng khách hàng trong suốt quá trình thẩm tra điều kiện mở bán, ký thỏa thuận đặt cọc và chuyển đổi sang hợp đồng mua bán.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
Ban Pháp Lý & Thẩm Định Chính Sách Nhà Ở Pavilion Housing
Đội ngũ chuyên gia pháp lý và phân tích chính sách bất động sản tại Pavilion Housing. Chúng tôi theo dõi sát sao các biến động quy hoạch hạ tầng, Luật Đất đai 2024, Luật Nhà ở 2023, Luật Kinh doanh Bất động sản 2023 và hệ thống nghị định hướng dẫn thi hành nhằm cung cấp cẩm nang thực chứng, bảo vệ quyền lợi hợp pháp tối đa cho nhà đầu tư và người mua nhà.