Quy Trình Vay Vốn Gói Ưu Đãi 120.000 Tỷ Mua Nhà Ở Xã Hội Lãi Suất Năm 2026 Ra Sao?
- Hai nguồn vốn vay ưu đãi mua nhà ở xã hội năm 2026 gồm những kênh nào?
- Điều kiện và hạn mức giải ngân tối đa 80% giá trị hợp đồng được quy định ra sao?
- Quy trình 4 bước chuẩn bị hồ sơ và tiếp cận gói vay ưu đãi năm 2026?
- Bài toán tài chính thực tế: Thu nhập bao nhiêu đủ khả năng trả góp căn hộ NOXH 1 tỷ đồng?
- Những điều kiện thẩm tra tín dụng khắt khe khiến khách hàng bị từ chối vay vốn?
- Các câu hỏi thường gặp về gói vay 120.000 tỷ mua nhà ở xã hội năm 2026?
1. Hai nguồn vốn vay ưu đãi mua nhà ở xã hội năm 2026 gồm những kênh nào?
Tiếp cận nguồn vốn vay ưu đãi dài hạn là đòn bẩy tài chính quan trọng giúp các hộ gia đình có thu nhập trung bình và thấp hiện thực hóa giấc mơ an cư. Theo quy định tại Điều 77 Luật Nhà ở năm 2023 và các chỉ đạo điều hành của Ngân hàng Nhà nước Việt Nam (sbv.gov.vn), trong năm 2026 người mua nhà ở xã hội có thể tiếp cận nguồn vốn vay qua 2 kênh chủ lực:
- Kênh 1 – Vay vốn tại Ngân hàng Chính sách Xã hội (NHCSXH): Căn cứ Điều 48 Nghị định 100/2024/NĐ-CP, khách hàng thuộc đối tượng thụ hưởng NOXH được vay vốn trực tiếp từ NHCSXH với mức lãi suất ưu đãi do Thủ tướng Chính phủ quyết định theo từng thời kỳ (hiện duy trì quanh mức 6,6%/năm). Lãi suất này ổn định suốt thời gian vay, không chịu rủi ro thả nổi theo thị trường thương mại.
- Kênh 2 – Gói tín dụng 120.000 tỷ đồng (mở rộng lên 145.000 tỷ) tại các Ngân hàng Thương mại: Triển khai theo Nghị quyết 33/NQ-CP của Chính phủ thông qua 4 ngân hàng thương mại nhà nước Big 4 (Agribank, BIDV, Vietcombank, VietinBank) cùng sự tham gia của các ngân hàng thương mại cổ phần lớn như TPBank, VPBank, Techcombank. Gói này áp dụng mức lãi suất cho vay người mua nhà thấp hơn từ 1,5% đến 2% so với lãi suất cho vay trung dài hạn bình quân của các ngân hàng thương mại nhà nước, cố định trong 05 năm đầu tiên.
BẢNG TÍNH LÃI SUẤT VAY MUA NOXH & LỊCH TRẢ NỢ HÀNG THÁNG CHI TIẾT
Nhận file tính toán chi tiết số tiền gốc và lãi phải trả hàng tháng cho khoản vay từ 500 triệu đến 1,2 tỷ đồng.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
2. Điều kiện và hạn mức giải ngân tối đa 80% giá trị hợp đồng được quy định ra sao?
Theo quy định tại Khoản 2 Điều 48 Nghị định 100/2024/NĐ-CP, hạn mức cho vay tối đa đối với khách hàng mua, thuê mua nhà ở xã hội tại Ngân hàng Chính sách Xã hội bằng 80% giá trị Hợp đồng mua bán căn hộ. Điều này đồng nghĩa với việc người mua nhà chỉ cần chuẩn bị tối thiểu 20% vốn tự có đối ứng để thanh toán đợt 1 cho chủ đầu tư.
Thời hạn cho vay được kéo dài tối đa lên tới 25 năm (300 tháng) kể từ ngày giải ngân khoản vay đầu tiên. Thời hạn vay dài giúp chia nhỏ số tiền gốc phải trả hàng tháng, giúp người lao động không bị áp lực tài chính đè nặng lên chi tiêu sinh hoạt thường nhật.
Tài sản bảo đảm cho khoản vay chính là giá trị tài sản hình thành từ vốn vay (căn hộ nhà ở xã hội theo Hợp đồng mua bán đã ký). Khách hàng không cần phải thế chấp thêm bất kỳ bất động sản độc lập nào khác ngoài chính căn hộ đang mua.
| Thông Số Kỹ Thuật | Ngân Hàng Chính Sách Xã Hội (NHCSXH) | Gói Tín Dụng 120.000 Tỷ (Big 4 & NHTMCP) | Ghi Chú Pháp Lý |
|---|---|---|---|
| Hạn mức cho vay tối đa | 80% giá trị HĐMB NOXH | 70% – 80% giá trị HĐMB | Điều 48 Nghị định 100/2024/NĐ-CP |
| Thời hạn vay tối đa | 25 năm (300 tháng) | 15 – 20 năm (180 – 240 tháng) | Theo thỏa thuận tổ chức tín dụng |
| Mức lãi suất ưu đãi | Áp dụng theo Quyết định Thủ tướng (khoảng 6,6%/năm) | Thấp hơn 1,5% – 2% so với lãi suất bình quân thị trường | Công bố định kỳ 6 tháng/lần bởi NHNN |
| Thời gian ưu đãi lãi suất | Suốt thời gian vay vốn | Cố định trong 05 năm đầu tiên | Hết ưu đãi chuyển sang lãi suất thỏa thuận |
| Tài sản bảo đảm | Bằng chính tài sản hình thành từ vốn vay (HĐMB) | HĐMB NOXH hoặc tài sản độc lập khác | Đăng ký biện pháp bảo đảm hợp pháp |
ĐĂNG KÝ THẨM TRA NĂNG LỰC VAY VỐN & ĐIỂM TÍN DỤNG CIC MIỄN PHÍ
Kiểm tra ngay lịch sử nợ tín dụng cá nhân và xác định hạn mức vay tối đa được giải ngân.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
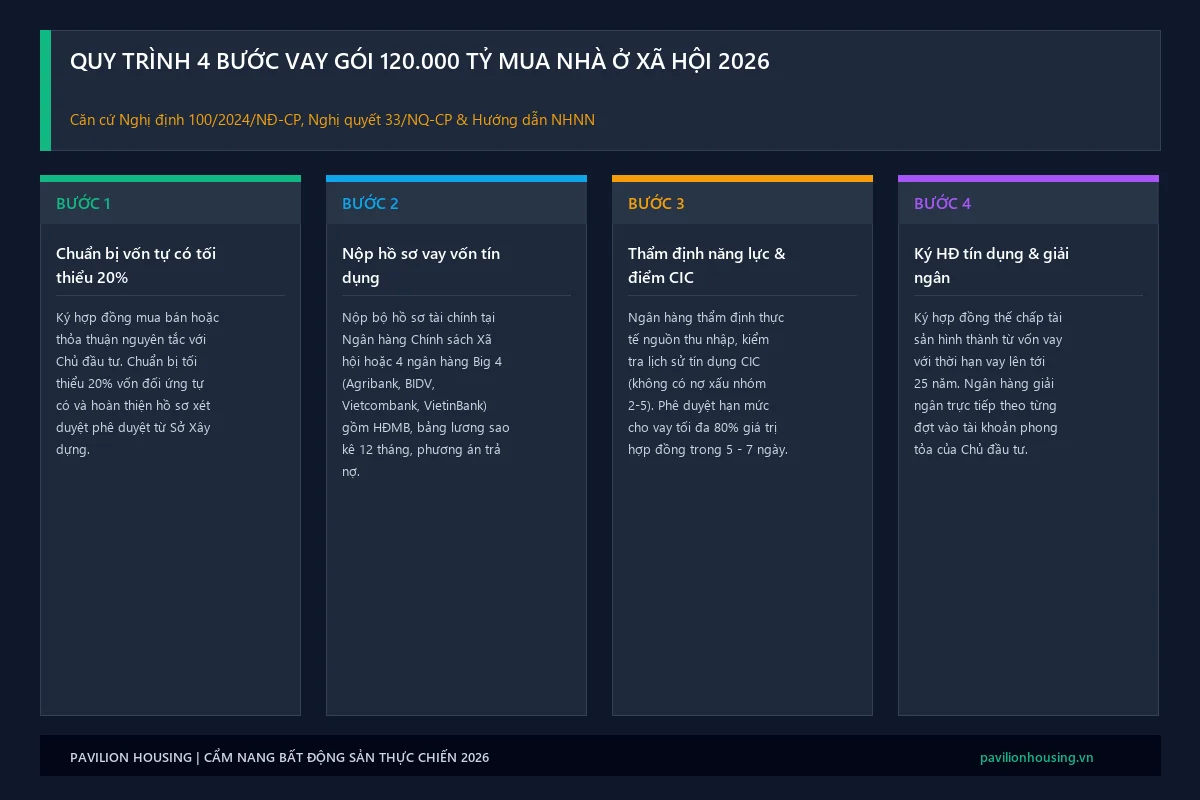
3. Quy trình 4 bước chuẩn bị hồ sơ và tiếp cận gói vay ưu đãi năm 2026?
Để quy trình giải ngân diễn ra thuận lợi, người vay vốn cần thực hiện đồng bộ 4 bước hành chính theo đúng hướng dẫn của cơ quan tín dụng và Cổng Thông Tin Điện Tử Chính Phủ:
- Bước 1 – Hoàn tất hồ sơ mua căn hộ: Ký kết Hợp đồng mua bán căn hộ nhà ở xã hội với Chủ đầu tư dự án sau khi hồ sơ đã được Sở Xây dựng thẩm tra phê duyệt đạt chuẩn.
- Bước 2 – Lập hồ sơ vay vốn tín dụng: Chuẩn bị bộ hồ sơ gồm: Đơn đề nghị vay vốn kiêm phương án trả nợ theo mẫu ngân hàng; bản sao có chứng thực CCCD của hai vợ chồng; HĐMB căn hộ kèm phiếu thu thanh toán đợt 1 (tối thiểu 20% vốn đối ứng); bản sao hồ sơ đối tượng và thực trạng nhà ở; chứng từ chứng minh thu nhập (sao kê tài khoản ngân hàng hoặc bảng lương 12 tháng).
- Bước 3 – Thẩm định tín dụng và kiểm tra thực địa: Cán bộ tín dụng ngân hàng thẩm định khả năng trả nợ, đối soát thông tin trên Trung tâm Thông tin Tín dụng Quốc gia (CIC) và phê duyệt thông báo cấp tín dụng trong vòng 5 – 7 ngày làm việc.
- Bước 4 – Ký hợp đồng tín dụng và giải ngân: Các bên tiến hành ký Hợp đồng tín dụng, Hợp đồng thế chấp tài sản hình thành từ vốn vay và thực hiện đăng ký biện pháp bảo đảm. Tiền giải ngân được ngân hàng chuyển khoản trực tiếp vào tài khoản phong tỏa của Chủ đầu tư dự án theo từng đợt tiến độ thi công.
4. Bài toán tài chính thực tế: Thu nhập bao nhiêu đủ khả năng trả góp căn hộ NOXH 1 tỷ đồng?
Để hình dung cụ thể số tiền phải chi trả hàng tháng, chúng ta cùng phân tích bài toán tài chính đối với một căn hộ nhà ở xã hội có tổng giá trị 1 tỷ đồng:
- Vốn tự có đối ứng 20%: 200 triệu đồng.
- Số tiền vay ngân hàng 80%: 800 triệu đồng.
- Thời hạn vay: 20 năm (240 tháng) với mức lãi suất ưu đãi 6,6%/năm tính theo phương thức dư nợ giảm dần.
Theo công thức dư nợ giảm dần, số tiền gốc phải trả cố định hàng tháng bằng 800 triệu chia cho 240 tháng = 3,33 triệu đồng/tháng. Tiền lãi tháng đầu tiên cao nhất bằng 800 triệu x 6,6% / 12 = 4,40 triệu đồng. Tổng số tiền phải trả trong tháng đầu tiên là khoảng 7,73 triệu đồng và sẽ giảm dần đều qua từng tháng tiếp theo (đến năm thứ 10 số tiền trả chỉ còn khoảng 5,5 triệu đồng/tháng).
Như vậy, một gia đình trẻ có tổng thu nhập thực tế từ 16 đến 20 triệu đồng/tháng hoàn toàn có thể cân đối trích ra 35% – 40% thu nhập để trả góp mua nhà mà vẫn bảo đảm chi phí sinh hoạt gia đình ổn định.
Ngược lại, đối với phân khúc căn hộ thương mại tự do như dự án AVA Center, khách hàng sẽ tiếp cận các chương trình ưu đãi ân hạn nợ gốc và tài trợ lãi suất 0% từ chủ đầu tư trong 18 – 24 tháng đầu tiên, mang lại sự linh hoạt tài chính cao cho nhà đầu tư.
Trong khi đó, ở phân khúc bất động sản cao cấp liền thổ như Senturia An Phú tại Quận 2, người mua thường sử dụng đòn bẩy tài chính từ các gói vay thương mại tiêu chuẩn của các ngân hàng nước ngoài với hạn mức lớn và dịch vụ chăm sóc khách hàng ưu tiên chuyên biệt.
| Mốc Thời Gian Vay | Dư Nợ Gốc Đầu Kỳ | Tiền Gốc Hàng Tháng | Tiền Lãi Hàng Tháng (6,6%) | Tổng Trả Gốc + Lãi |
|---|---|---|---|---|
| Tháng thứ 1 | 800 triệu đồng | 3,33 triệu đồng | 4,40 triệu đồng | 7,73 triệu đồng |
| Năm thứ 5 (Tháng 60) | 603 triệu đồng | 3,33 triệu đồng | 3,32 triệu đồng | 6,65 triệu đồng |
| Năm thứ 10 (Tháng 120) | 403 triệu đồng | 3,33 triệu đồng | 2,22 triệu đồng | 5,55 triệu đồng |
| Năm thứ 15 (Tháng 180) | 203 triệu đồng | 3,33 triệu đồng | 1,12 triệu đồng | 4,45 triệu đồng |
TẢI FILE EXCEL MÔ PHỎNG LỊCH TRẢ NỢ GỐC & LÃI THEO DƯ NỢ GIẢM DẦN
Nhập số tiền vay và thời hạn mong muốn để xem bảng chi tiết từng tháng cho gia đình bạn.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
5. Những điều kiện thẩm tra tín dụng khắt khe khiến khách hàng bị từ chối vay vốn?
Dù là gói vay ưu đãi chính sách, các ngân hàng vẫn áp dụng các tiêu chuẩn quản trị rủi ro tín dụng theo quy chế của Ngân hàng Nhà nước. Các nguyên nhân phổ biến khiến hồ sơ vay vốn bị từ chối gồm:
- Vướng lịch sử nợ xấu trên CIC: Khách hàng hoặc vợ/chồng có lịch sử chậm trả nợ từ nhóm 2 (nợ cần chú ý) đến nhóm 5 (nợ có khả năng mất vốn) phát sinh từ các khoản vay tiêu dùng, thẻ tín dụng hoặc trả góp mua sắm điện máy trong vòng 3 – 5 năm gần nhất.
- Thu nhập không chứng minh được dòng tiền: Các khoản thu nhập phát sinh từ tiền mặt, không có bảng kê chi tiết từ tài khoản ngân hàng hoặc nguồn thu từ việc kinh doanh tự do không có sổ sách chứng từ hợp lệ.
- Vượt quá tỷ lệ nợ trên thu nhập (DTI): Tổng số tiền trả nợ hàng tháng (bao gồm khoản vay mua nhà và các khoản trả góp khác hiện có) vượt quá 60% tổng thu nhập ròng của hộ gia đình.
TƯ VẤN PHƯƠNG ÁN CHỨNG MINH DÒNG TIỀN & XÓA ĐIỂM NGHẼN HỒ SƠ VAY
Chuyên gia ngân hàng hỗ trợ cơ cấu lại nguồn thu nhập và hướng dẫn khắc phục lịch sử tín dụng trước khi nộp hồ sơ.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
6. Các câu hỏi thường gặp về gói vay 120.000 tỷ mua nhà ở xã hội năm 2026?
Câu hỏi 1: Sau khi hết thời gian 5 năm ưu đãi tại các ngân hàng thương mại thì lãi suất tính như thế nào?
Trả lời: Hết thời hạn 5 năm đầu, lãi suất vay sẽ được tính theo công thức lãi suất thả nổi = Lãi suất cơ sở (hoặc lãi suất tiền gửi kỳ hạn 12 tháng của ngân hàng đó) cộng với biên độ dao động khoảng 2% đến 3,5%/năm tùy theo thỏa thuận trong hợp đồng tín dụng ban đầu.
Câu hỏi 2: Tôi có được phép trả nợ trước hạn không và phí phạt trả nợ trước hạn là bao nhiêu?
Trả lời: Khách hàng hoàn toàn có quyền tất toán khoản vay trước thời hạn. Tại Ngân hàng Chính sách Xã hội, mức phí phạt trả nợ trước hạn gần như bằng 0%. Tại các ngân hàng thương mại, phí phạt trả trước hạn thường áp dụng từ 1% đến 2% trên số tiền gốc trả trước trong 3 – 5 năm đầu và miễn phí hoàn toàn từ năm thứ 6 trở đi.
Câu hỏi 3: Hai vợ chồng đang có khoản vay mua xe ô tô trả góp thì có được vay thêm gói NOXH không?
Trả lời: Được phép vay nếu tổng số tiền trả góp mua xe cộng với tiền trả góp mua nhà không vượt quá ngưỡng tỷ lệ an toàn nợ trên thu nhập (thường dưới 60% tổng thu nhập hàng tháng của hai vợ chồng).
ĐĂNG KÝ NHẬN HƯỚNG DẪN VAY VỐN NOXH ƯU ĐÃI TRỌN GÓI
Nhận cẩm nang tiếp cận vốn vay và danh sách chi nhánh ngân hàng giải ngân nhanh nhất tại TP.HCM.
🔒 Bảo mật thông tin khách hàng tuyệt đối. Hồ sơ thẩm định pháp lý và quy trình chi tiết gửi qua Zalo trong 3 phút.
Về Tác Giả & Nguồn Trích Dẫn Pháp Lý
Bài viết được biên soạn bởi Ban Pháp Lý & Thẩm Định Chính Sách Nhà Ở Pavilion Housing. Toàn bộ các thông số hạn mức, thời hạn vay và quy trình giải ngân được đối soát căn cứ theo Điều 48 Nghị định 100/2024/NĐ-CP của Chính phủ và các thông tư chỉ đạo điều hành tín dụng của Ngân hàng Nhà nước Việt Nam.
Tra cứu biểu lãi suất tín dụng chính thức tại: Cổng thông tin Ngân hàng Nhà nước Việt Nam (sbv.gov.vn) và Cổng Thông tin điện tử Chính phủ (chinhphu.vn).